Split ayment é obrigatório? O que a Fase 1 exige da sua empresa
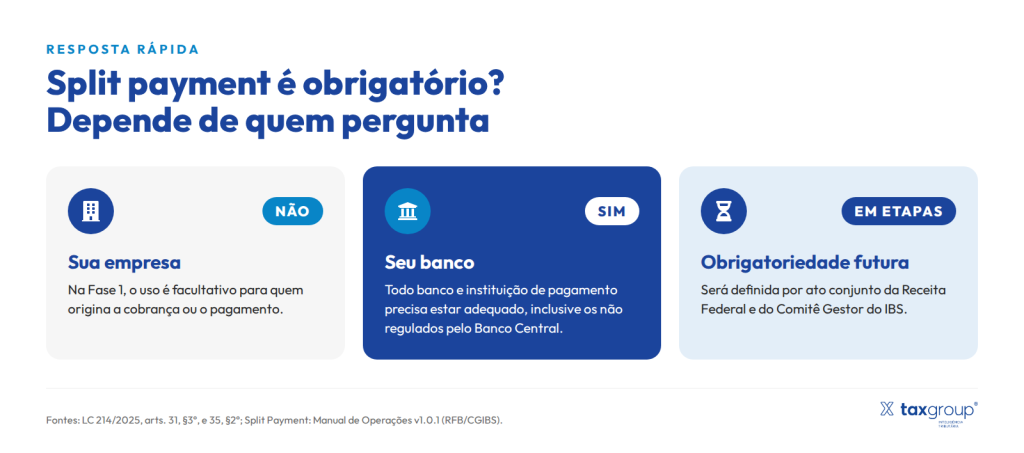
Split payment obrigatório para as empresas ainda não existe. Na Fase 1, o uso é opcional para quem emite a cobrança ou faz o pagamento, e só os bancos e as instituições de pagamento são obrigados a se adequar. A obrigatoriedade para as empresas virá em etapas, definidas pela Receita Federal e pelo Comitê Gestor do IBS.
.
Em resumo:
- A Fase 1 vale só para pagamentos entre empresas e é opcional para quem inicia a transação.
- Bancos e instituições de pagamento já são obrigados a se preparar.
- Ainda não há data para a obrigatoriedade das empresas.
- Preparar-se agora custa menos, porque o split muda o caixa, os dados e os contratos.
O que é o split payment?
O split payment é a separação automática da CBS e do IBS no momento em que um pagamento é concluído. O banco envia o tributo direto ao governo, e a empresa que vendeu recebe o valor sem os impostos.
A CBS é o tributo federal e vai para a Receita Federal do Brasil (RFB). O IBS é o tributo de estados e municípios e vai para o Comitê Gestor do IBS (CGIBS). Juntos, formam o IVA dual brasileiro e substituem, ao longo da transição, PIS, Cofins, ICMS e ISS.
A regra está na Constituição, desde a Emenda Constitucional nº 132/2023 (art. 156-A, §5º, II, b). O funcionamento está na Lei Complementar nº 214/2025, nos artigos 31 a 35, com as mudanças feitas pela Lei Complementar nº 227/2026.
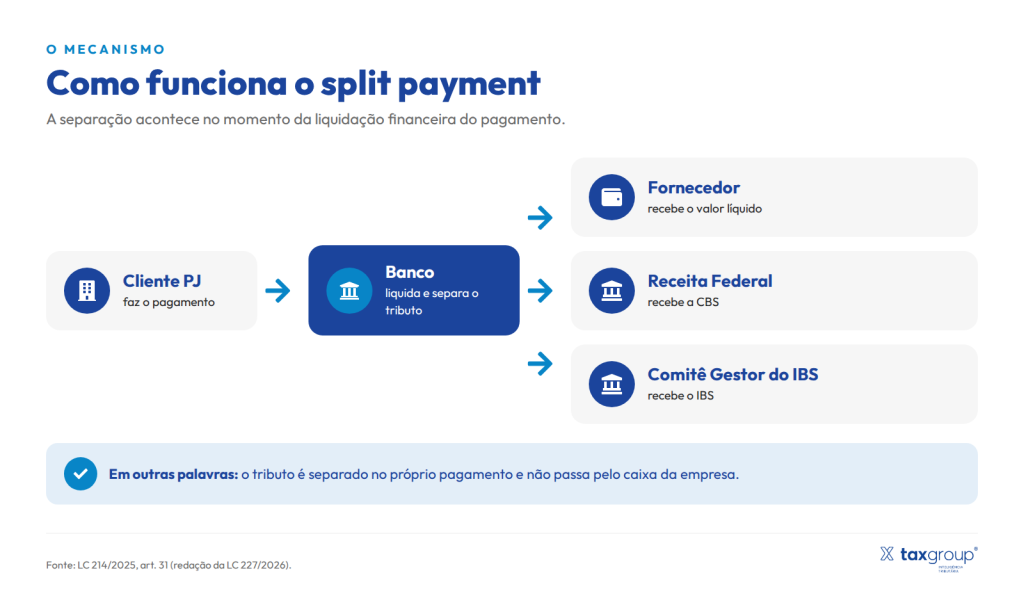
Em outras palavras: hoje, a empresa recebe o valor cheio da venda e paga os tributos depois, no vencimento. Com o split payment, o tributo sai no próprio pagamento e não passa pelo caixa da empresa.
Para entender o mecanismo desde o início, leia o que é split payment e qual a sua relevância na reforma tributária. O panorama completo da reforma está em reforma tributária: o guia completo com leis, split payment e impactos por setor.
O split payment é obrigatório para as empresas?
Ainda não. A lei prevê o split para todos, mas deixa para a Receita Federal e o Comitê Gestor do IBS decidir quando cada etapa se torna obrigatória (LC 214/2025, art. 35, §2º).
A confusão vem da redação do artigo 31. Ele diz que os bancos e as instituições de pagamento “deverão” separar e recolher a CBS e o IBS. Lido sozinho, parece uma obrigação imediata.
O artigo 35 completa a regra. Ele determina que a implantação será gradual, definida por ato conjunto da RFB e do CGIBS. E permite que esse ato preveja casos em que o uso do split será opcional.
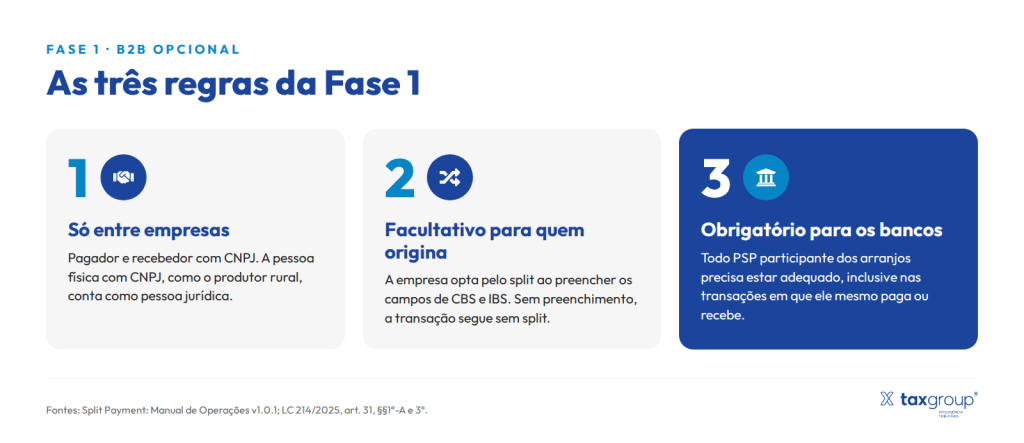
É isso que acontece na Fase 1. O Manual de Operações do split payment, publicado pela RFB e pelo CGIBS no Portal Nacional de Tributação de Bens e Serviços, chama essa etapa de “B2B Opcional” e a organiza em três regras:
- Vale só para pagamentos entre empresas, ou seja, quem paga e quem recebe precisam ter CNPJ.
- É opcional para quem inicia o pagamento. A empresa escolhe usar o split quando preenche os campos de CBS e IBS.
- É obrigatória para os bancos e as instituições de pagamento, que precisam estar preparados para oferecer o split.
Por isso, a resposta depende de quem pergunta. Para a sua empresa, na Fase 1, o split não é obrigatório. Para o seu banco, é. E, para todos, a lei já indica que a obrigatoriedade virá.
O que é a Fase 1 do split payment?
A Fase 1 é a primeira etapa do split payment no Brasil. Ela vale só para pagamentos entre empresas, usa seis meios de pagamento e é opcional para quem inicia a transação.
A ideia é testar o mecanismo num ambiente controlado. Bancos, instituições de pagamento e empresas ajustam sistemas e processos antes de qualquer obrigação.
Só pagamentos entre empresas
A Fase 1 começa pelas operações entre empresas porque, nelas, a nota fiscal já identifica comprador e vendedor. O comprador também tem interesse no split, porque o crédito dele depende do pagamento do tributo pelo fornecedor.
A pessoa física com CNPJ, como o produtor rural, entra como empresa. As vendas a consumidor final ficam para uma etapa posterior, que a lei prevê para os principais meios de pagamento do varejo, mas ainda sem data (LC 214/2025, art. 35, §1º).
Opcional para quem inicia o pagamento
Na Fase 1, quem inicia o pagamento decide se ele terá split. A lei chama essa pessoa de “originador da transação” (LC 214/2025, art. 31, §1º-A).
No boleto e no Pix de cobrança, quem inicia é a empresa que vende, porque ela emite a cobrança. Na TED, na TEF e no Pix por chave, quem inicia é a empresa que compra, porque ela define o valor e envia o dinheiro.
Obrigatória para os bancos
Os bancos e as instituições de pagamento não têm escolha. A lei vale para todos eles, inclusive para os que não são regulados pelo Banco Central (LC 214/2025, art. 31, §3º).
Na prática, o seu banco precisa estar pronto para que a empresa use o split nos canais de sempre. Isso inclui o internet banking e a integração com o ERP.
Paralelo contábil: a situação lembra a chegada da NF-e. A emissão eletrônica existiu antes de ser obrigatória para cada setor, e as empresas que testaram cedo chegaram à obrigatoriedade com menos retrabalho.
Em agosto de 2026, os manuais técnicos de habilitação e de redes foram aprovados pelo Ato Técnico Conjunto nº 4. Esses documentos são voltados aos bancos e não criam, por si sós, uma obrigação imediata para as empresas. Mas reforçam a necessidade de preparar caixa, contas a receber, conciliação e preços.
Quais meios de pagamento entram no split payment na Fase 1?
Seis meios de pagamento entram na Fase 1: boleto, Pix Dinâmico, Pix Automático, Pix Estático, TED e TEF. Cartões, vouchers e dinheiro ficam de fora.
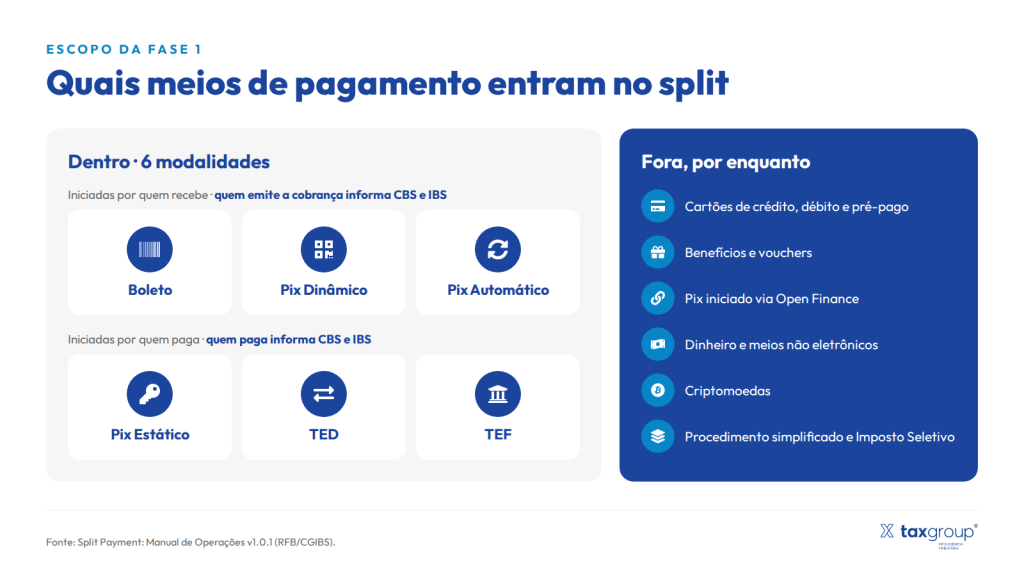
Os mesmos dados do infográfico, em texto:
- Iniciados por quem recebe: boleto, Pix Dinâmico e Pix Automático. Quem emite a cobrança informa a CBS e o IBS.
- Iniciados por quem paga: Pix Estático, TED e TEF. Quem paga informa a CBS e o IBS.
- Fora da Fase 1: cartões de crédito, débito e pré-pago, benefícios e vouchers, Pix iniciado por Open Finance, dinheiro, criptomoedas, o procedimento simplificado e o Imposto Seletivo.
A ausência dos cartões chama atenção, porque eles dominam as vendas no varejo. Ela confirma o caráter de teste da Fase 1, que começa pelos meios mais usados entre empresas.
Vale lembrar que o split muda a forma de recolher o tributo e não cria imposto sobre o Pix, como explica o artigo Pix vai ser taxado em 2026?
Quem preenche cada campo, e como, está explicado em CBS e IBS no boleto, no Pix e na TED: quem preenche o quê [link: post 05].
Quando o split payment vai ser obrigatório?
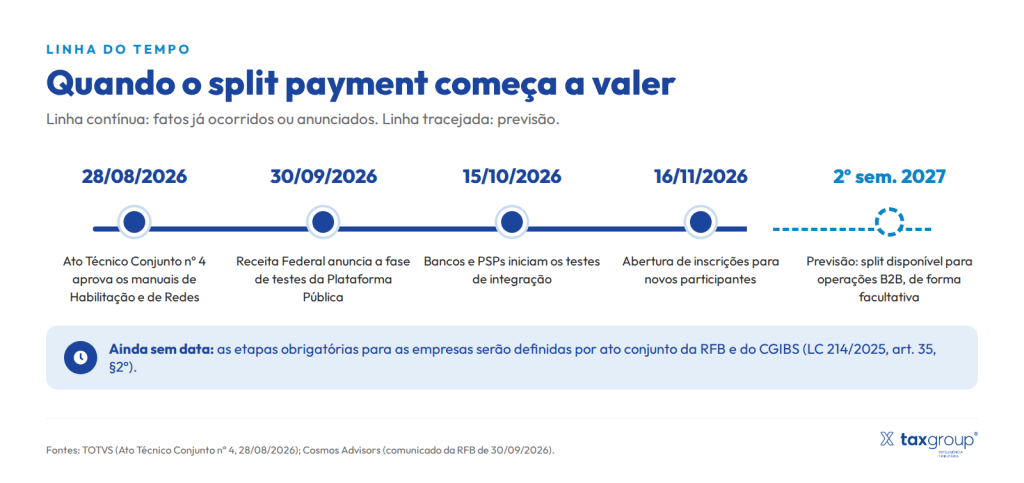
Ainda não há data oficial. O calendário divulgado até outubro de 2026 prevê o split para operações entre empresas, de forma opcional, no segundo semestre de 2027.
As datas conhecidas são estas:
- 28 de agosto de 2026: aprovação dos manuais de habilitação e de redes (fonte: TOTVS).
- 30 de setembro de 2026: a Receita Federal anuncia a fase de testes da Plataforma Pública (fonte: comunicado da RFB).
- 15 de outubro de 2026: os bancos começam os testes de integração, sem transações reais (fonte: comunicado da RFB).
- 16 de novembro de 2026: abertura de inscrições para novos participantes (fonte: Cosmos Advisors).
- Segundo semestre de 2027 (previsão): split disponível para operações entre empresas, de forma opcional (fonte: Cosmos Advisors).
Há uma divergência entre fontes. Um artigo da ConJur, de julho de 2026, diz que a obrigatoriedade gradual começaria em 2027. O comunicado oficial fala em uso opcional no segundo semestre de 2027.
Enquanto o ato conjunto não definir as etapas obrigatórias, a posição mais segura é a oficial: o split continua opcional para as empresas e a obrigatoriedade ainda não tem data.
A transição completa dos tributos está em novo regime tributário: o que muda em 2027 e 2033. O calendário específico do split será detalhado em cronograma do split payment [link: post 03].
O que muda em 2026, o ano-teste da reforma?
Em 2026, a CBS e o IBS começam com alíquotas de teste: 0,9% para a CBS e 0,1% para o IBS. Quem cumpre as obrigações acessórias fica dispensado de recolher esses valores (LC 214/2025, art. 348, §1º).
As alíquotas de teste estão na Emenda Constitucional nº 132/2023 (ADCT, art. 125), e a evolução até 2033 está em alíquota do IBS e da CBS: em 2026 e o que muda até 2033. O valor recolhido pode ser compensado com PIS e Cofins do mesmo período. Se não houver débito suficiente, pode ser compensado com outros tributos federais ou ressarcido em até 60 dias (LC 214/2025, art. 348, I e II).
A dispensa não alcança PIS e Cofins, que continuam devidos integralmente (LC 214/2025, art. 348, §2º). Os prazos das obrigações estão no calendário tributário 2026. Se houver autuação por falha em obrigação acessória em 2026, a empresa terá 60 dias para corrigir, e a correção extingue a multa (LC 214/2025, art. 348, §§3º e 4º).
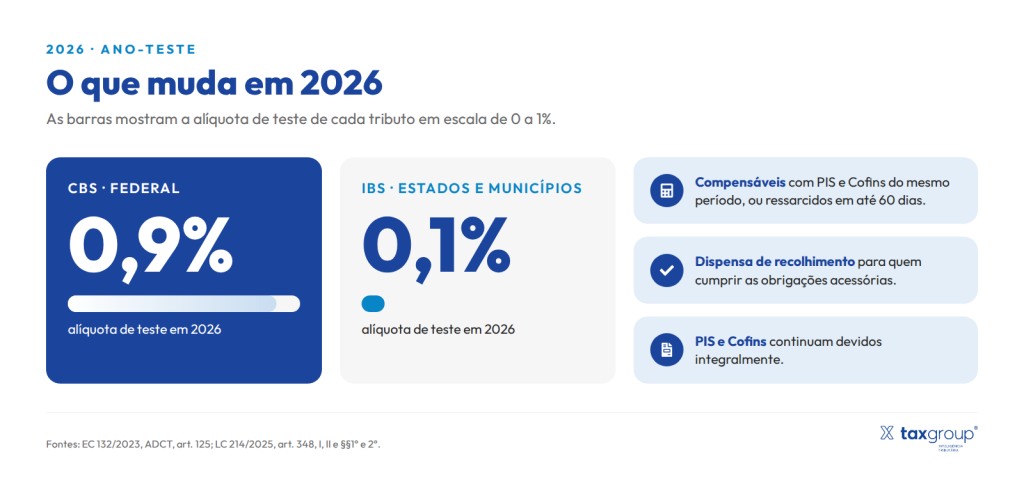
Em outras palavras: 2026 é o ano de aprender com custo baixo. O valor em jogo é pequeno, mas os dados da nota fiscal precisam estar certos, porque são eles que o banco vai usar para separar o tributo.
O que acontece se a empresa não usar o split payment?
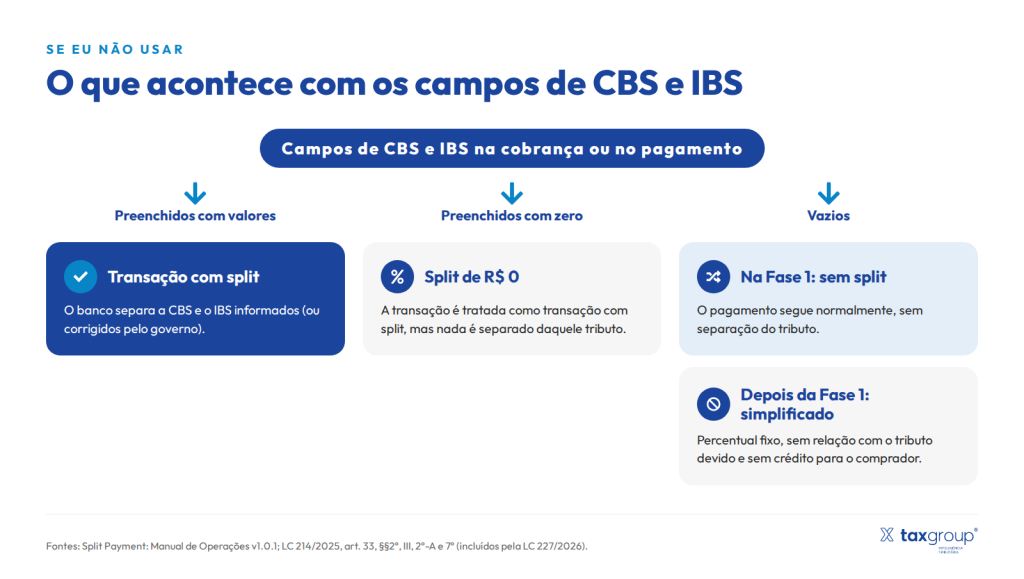
Na Fase 1, nada muda: o pagamento segue sem separação do tributo, e a empresa recolhe como antes. Depois da Fase 1, deixar de informar os valores passará a ter consequência.
Campo vazio é diferente de campo com zero
Campo vazio significa pagamento sem split. Campo preenchido com zero significa pagamento com split, em que nada é separado daquele tributo (Manual de Operações v1.0.1).
A diferença parece pequena, mas muda a forma como o banco e o governo enxergam a operação. Por isso, o ERP precisa saber quando enviar zero e quando não enviar nada.
Depois da Fase 1, deixar em branco terá custo
A LC 227/2026 mudou a regra para o futuro. Iniciar um pagamento sem informar a CBS e o IBS passará a significar opção pelo procedimento simplificado (LC 214/2025, art. 33, §2º-A).
No procedimento simplificado, o banco separa um percentual fixo do valor pago, sem relação com o tributo realmente devido (LC 214/2025, art. 33, §2º, III). E esse procedimento não gera crédito para quem compra (LC 214/2025, art. 33, §7º).
Como o simplificado está fora da Fase 1, essa regra ainda não se aplica. Mas mostra para onde o sistema caminha: no futuro, não informar os valores deixará de ser neutro.
Quem responde pelo tributo no split payment: a empresa ou o banco?
A empresa. O banco só separa e repassa o valor que recebeu da empresa e não responde pelo tributo (LC 214/2025, art. 34, V, b).
O banco faz apenas duas conferências. Verifica se os valores não são negativos e se a soma de CBS e IBS não passa do valor da cobrança. Ele não confere se o tributo bate com a nota fiscal (Manual de Operações v1.0.1).
Essa conferência pode ser feita pela Receita Federal e pelo CGIBS no Modelo Super Inteligente, usado no boleto e no Pix de cobrança. Nesse modelo, o governo pode corrigir o valor ou avisar que parte do tributo já foi paga. A diferença entre os modelos está em Modelo Inteligente e Super Inteligente [link: post 04].
Os bancos têm penalidades próprias. A LC 227/2026 criou multas para o banco que falhar no split, incluindo multa de mora de 3% ao mês sobre o valor não repassado (LC 214/2025, art. 471-D). Mas o banco não é punido quando o erro vem da informação prestada pela empresa (LC 214/2025, art. 471-D, §1º).
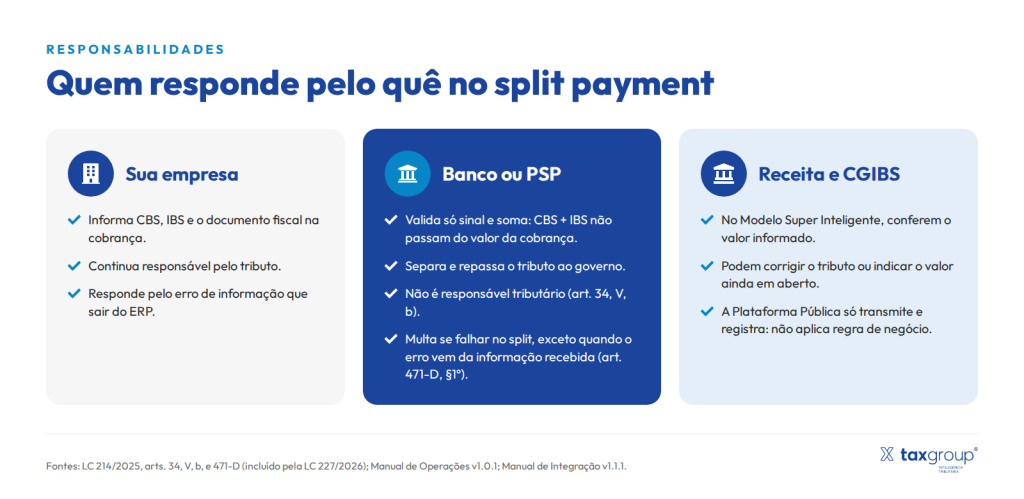
Em outras palavras: se o dado errado sair do ERP da sua empresa, o problema é da sua empresa. A qualidade da informação vira um ponto de controle interno.
Por que se preparar se o split payment ainda não é obrigatório?
Porque o split muda quatro coisas na empresa: o caixa, o crédito do cliente, os dados do ERP e os contratos de crédito. Ajustar isso durante a fase opcional custa menos do que ajustar sob obrigação.
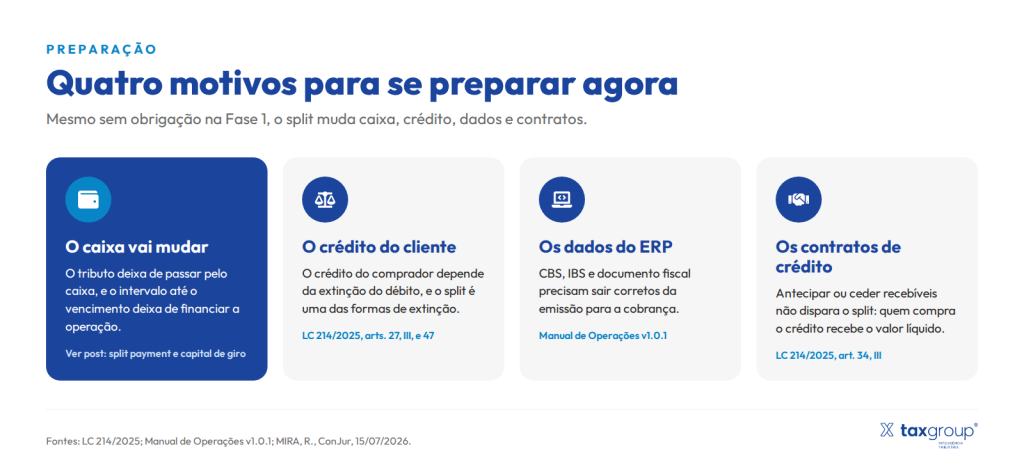
O caixa muda
Com o split, o tributo deixa de passar pelo caixa. Hoje, o intervalo entre receber o tributo do cliente e pagá-lo ao governo ajuda a financiar a operação. Nas vendas com split, esse intervalo desaparece. O efeito no fluxo de caixa está em split payment e capital de giro [link: post 07].
O crédito do cliente depende do pagamento do tributo
O comprador só tem direito ao crédito de CBS e IBS quando o tributo do fornecedor é pago (LC 214/2025, art. 47). O split é uma das formas de pagamento previstas em lei (LC 214/2025, art. 27, III).
Por isso, é provável que clientes empresariais passem a perguntar se o fornecedor está pronto para o split. Essa é uma leitura do Tax Group sobre o mercado, não uma exigência legal.
Os dados precisam sair certos do ERP
No boleto e no Pix de cobrança, a empresa envia ao banco a CBS, o IBS e, se quiser, a chave da nota fiscal. Na TED e no Pix por chave, a empresa precisa informar esses valores ao cliente, que os preenche no pagamento.
As duas rotinas exigem que faturamento, emissão de notas e contas a receber conversem entre si.
Os contratos de crédito estão sendo escritos agora
Antecipar ou vender recebíveis não aciona o split. O tributo só é separado quando o cliente paga (LC 214/2025, art. 34, III). Por isso, quem antecipa ou compra o crédito recebe o valor sem os tributos.
Como observou a ConJur, os contratos fechados no período de teste vão definir quem assume esse risco nos próximos anos. O tema está em antecipação e cessão de recebíveis no split payment [link: post 08].
Como funciona o split payment na prática? Um exemplo com boleto
Numa venda paga por boleto com split, o banco do vendedor separa a CBS e o IBS assim que o pagamento é concluído. O vendedor recebe só o valor líquido. O exemplo abaixo é ilustrativo.
- A empresa A vende mercadorias para a empresa B e emite a nota fiscal com a CBS e o IBS destacados.
- A empresa A emite um boleto e preenche os campos de CBS, IBS e, se quiser, a chave da nota fiscal.
- A cobrança é comunicada à Plataforma Pública, o canal entre os bancos e o governo.
- Antes do pagamento, a Receita Federal e o CGIBS podem corrigir o valor do tributo ou avisar que parte dele já foi paga.
- A empresa B paga o boleto. No momento da liquidação, o banco da empresa A separa a CBS e o IBS.
- A empresa A recebe o valor líquido. A CBS segue para a Receita Federal e o IBS, para o CGIBS.
- Com o tributo pago na liquidação, o débito da empresa A fica extinto, e a empresa B pode usar o crédito correspondente.
Paralelo contábil: o passo 3 funciona como o envio de uma nota à SEFAZ. Cada mensagem enviada à Plataforma Pública recebe um número de protocolo.
O cálculo do valor separado, inclusive quando o cliente paga só parte do boleto, está em como é calculado o valor retido no split payment [link: post 06].
O que a experiência de outros países mostra sobre o split payment obrigatório?
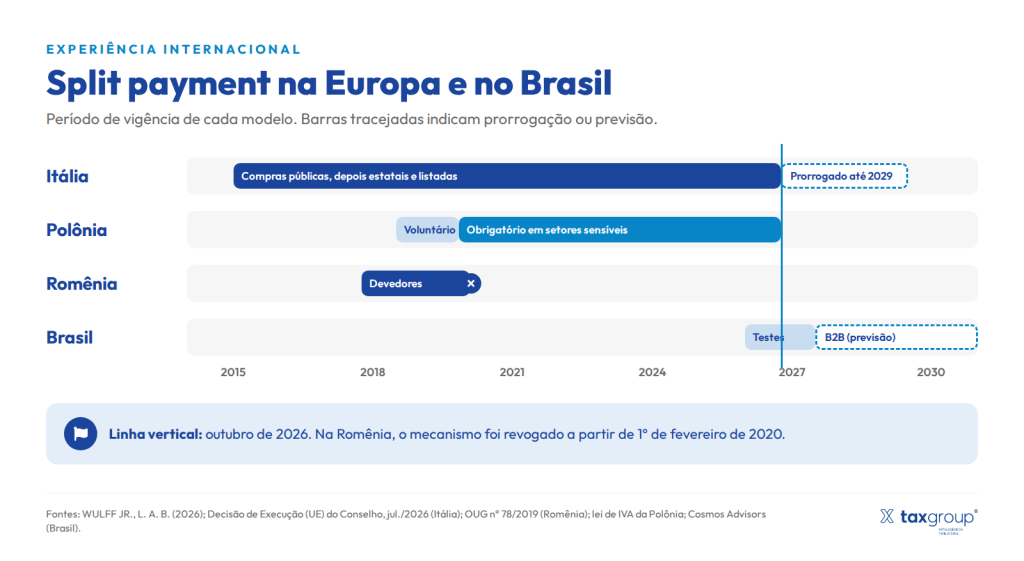
Outros países adotaram o split payment com resultados diferentes. A Itália mantém o modelo desde 2015, a Polônia o tornou obrigatório em setores sensíveis em 2019 e a Romênia o revogou em 2020.
Na Itália, o split começou nas vendas ao setor público. Na Polônia, foi voluntário a partir de 2018 antes de virar obrigatório para alguns setores. Na Romênia, o mecanismo foi adotado em 2017 e extinto depois de questionamentos.
Quais empresas devem se preparar primeiro?
As empresas que recebem de outras empresas por boleto ou Pix de cobrança devem começar primeiro, porque são elas que preenchem os campos de CBS e IBS na Fase 1. Esta seção traz uma leitura do Tax Group, com base nas regras da Fase 1.
- Quem vende para empresas e recebe por boleto ou Pix de cobrança: é quem informa a CBS e o IBS ao banco.
- Quem antecipa ou vende recebíveis com frequência: o valor que chega ao financiador passa a ser líquido de tributo.
- Quem opera com margem apertada e prazo longo de recebimento: sente primeiro o fim do intervalo entre receber e pagar o tributo.
- Quem vende para clientes que aproveitam créditos de CBS e IBS: pode receber a pergunta “vocês já estão no split?” antes dos demais.
Como saber se a sua empresa está pronta para o split payment?
Responda a sete perguntas sobre meios de pagamento, ERP, notas fiscais, conciliação, banco, contratos e preços. Cada “não sei” é um ponto de partida para a preparação.
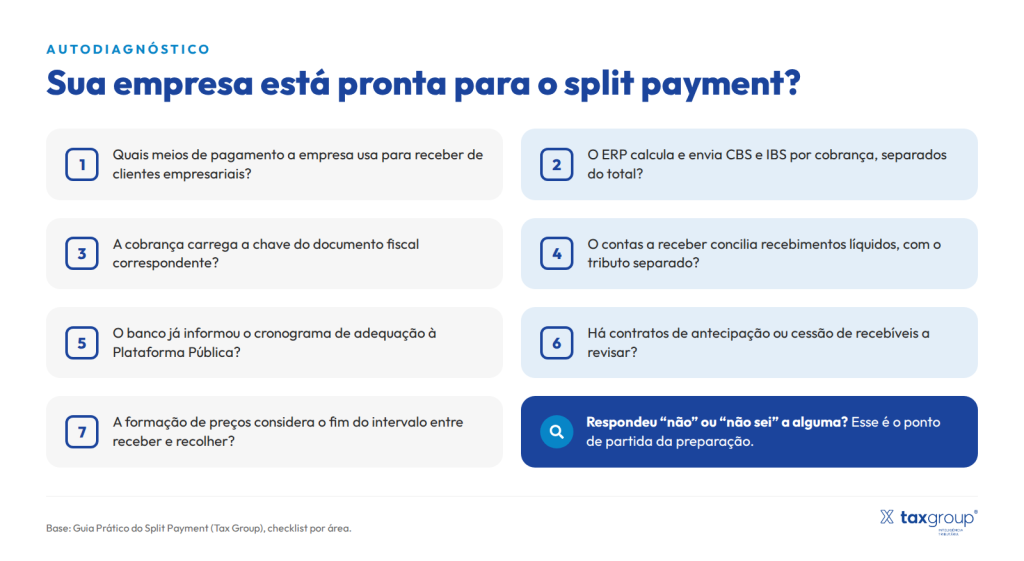
- Quais meios de pagamento a empresa usa para receber de clientes empresariais?
- O ERP calcula e envia a CBS e o IBS de cada cobrança, separados do valor total?
- A cobrança leva a chave da nota fiscal correspondente?
- O contas a receber consegue conciliar recebimentos líquidos, com o tributo separado?
- O banco da empresa já informou quando estará pronto para o split?
- Há contratos de antecipação ou venda de recebíveis que precisam ser revistos?
- A formação de preços considera o fim do intervalo entre receber e pagar o tributo?
Perguntas frequentes sobre split payment obrigatório
O split payment é obrigatório em 2026?
Não para as empresas. Em 2026, a Plataforma Pública do split está em testes com os bancos, iniciados em 15 de outubro. Quando a Fase 1 começar, o uso será opcional para quem inicia o pagamento. A obrigatoriedade depende de ato conjunto da Receita Federal e do Comitê Gestor do IBS (LC 214/2025, art. 35, §2º).
Quando o split payment vai ser obrigatório?
Ainda não há data. A lei determina que a implantação será gradual e definida por ato conjunto da RFB e do CGIBS. A previsão divulgada é de uso opcional entre empresas no segundo semestre de 2027. As etapas obrigatórias ainda não foram publicadas.
Meu banco é obrigado a oferecer o split payment?
Sim. Todo banco e instituição de pagamento que participa dos meios de pagamento da Fase 1 precisa estar preparado, inclusive os que não são regulados pelo Banco Central (LC 214/2025, art. 31, §3º). A empresa deve conseguir usar o split pelos canais que já usa.
O split payment vale para vendas a consumidor final?
Ainda não. A Fase 1 vale só para pagamentos entre empresas. A lei prevê uma etapa para as vendas a consumidor final, com os principais meios de pagamento do varejo, mas sem data definida (LC 214/2025, art. 35, §1º).
Se a empresa não preencher a CBS e o IBS, o pagamento é recusado?
Não. Na Fase 1, campo vazio significa pagamento sem split, e a transação segue normalmente. Depois da Fase 1, pagar sem informar os valores levará ao procedimento simplificado, que usa um percentual fixo e não gera crédito para quem compra (LC 214/2025, art. 33, §2º-A).
Pagamento com cartão entra no split payment?
Não na Fase 1. Cartões de crédito, débito e pré-pago, além de vouchers e Pix iniciado por Open Finance, estão fora. Os seis meios de pagamento da Fase 1 são boleto, Pix Dinâmico, Pix Automático, Pix Estático, TED e TEF.
Quem responde se o valor do tributo estiver errado?
A empresa. O banco não responde pelo tributo (LC 214/2025, art. 34, V, b) e só confere se os valores não são negativos e não passam do total da cobrança. No boleto e no Pix de cobrança, a Receita e o CGIBS podem corrigir o valor antes do pagamento.
A empresa precisa pagar CBS e IBS em 2026?
Na prática, não, se cumprir as obrigações acessórias. As alíquotas de 2026 são de teste, 0,9% de CBS e 0,1% de IBS, e quem cumpre as obrigações acessórias fica dispensado de recolher (LC 214/2025, art. 348, §1º). PIS e Cofins continuam devidos normalmente.
Split Payment obrigatório ainda não, preparação já
O split payment obrigatório para as empresas ainda não tem data. Na Fase 1, o uso é opcional para quem inicia o pagamento, vale só entre empresas e usa seis meios de pagamento. Os bancos, porém, já são obrigados a se preparar, e a lei indica que, no futuro, não informar os valores terá consequências.
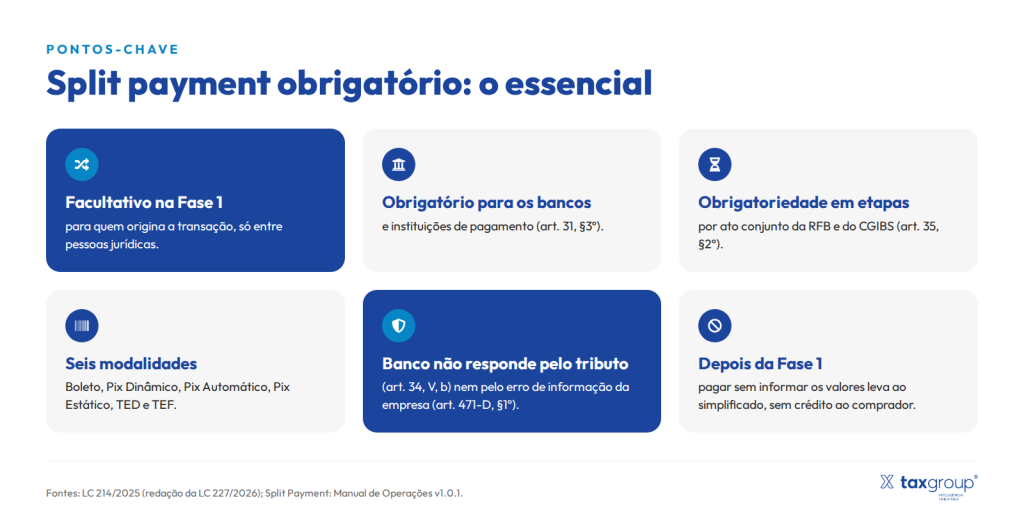
A fase opcional é o momento de ajustar dados, sistemas, caixa e contratos com custo baixo. Para entender os impactos da reforma tributária e do split payment no seu negócio, fale com um especialista do Tax Group.