Pix vai ser taxado em 2026? O que a reforma tributária diz
Pix vai ser taxado em 2026? Não. A reforma tributária não cria imposto sobre transferências via Pix. A Lei Complementar 214, de 16 de janeiro de 2025, faz o IBS e a CBS incidirem sobre operações onerosas com bens ou serviços, e não sobre o meio usado para pagar.
O que muda é outra coisa. Quem vende um produto ou presta um serviço e recebe por Pix continua devendo tributo sobre a venda, como já devia antes com dinheiro, boleto ou cartão. A forma de pagamento não cria nem elimina a obrigação tributária.
Em 2026, o Imposto sobre Bens e Serviços (IBS) tem alíquota de teste de 0,1% e a Contribuição Social sobre Bens e Serviços (CBS) de 0,9%, conforme o art. 125 do Ato das Disposições Constitucionais Transitórias (ADCT). Quem cumpre as obrigações acessórias fica dispensado de recolher esses valores durante o ano de teste.
Incidência do IBS e da CBS: por que o Pix não vai ser taxado pela Lei Complementar 214/2025
O Pix não vai ser taxado em 2026. O art. 4º da Lei Complementar 214/2025, publicada em 16 de janeiro de 2025, faz o IBS e a CBS incidirem sobre operações onerosas com bens ou serviços. A transferência de dinheiro, sozinha, não é operação com bem nem com serviço e não gera tributo.
A Lei Complementar 214/2025 define no art. 3º, inciso I, o que conta como operação. Operação com bens envolve bens móveis ou imóveis, materiais ou imateriais, inclusive direitos. Operação com serviços é qualquer outra que não seja operação com bens.
O texto da Lei Complementar 214/2025 não menciona a palavra Pix em nenhum dos dispositivos que tratam de incidência. O Pix aparece no debate apenas como um dos meios de pagamento alcançados pelo split payment, mecanismo de recolhimento que não cria tributo novo.
A Receita Federal reafirmou o ponto em janeiro de 2026. Segundo nota reproduzida pela Agência Brasil em 14 de janeiro de 2026, a Receita declarou que não existe tributação sobre o Pix e que mensagens sobre “taxa do Pix” são falsas.
O que é o Pix para a reforma tributária: meio de pagamento, não fato gerador
Para a reforma tributária, o Pix é meio de pagamento. Fato gerador é a operação onerosa com bem ou serviço, pelo art. 4º da Lei Complementar 214/2025. Uma venda de R$ 100 paga em Pix, dinheiro ou cartão tem o mesmo fato gerador e a mesma base de cálculo, porque o tributo segue a venda.
Fato gerador é o acontecimento que faz nascer a obrigação de pagar tributo, como a venda de uma mercadoria ou a prestação de um serviço.
Meio de pagamento é o instrumento usado para quitar a obrigação financeira entre comprador e vendedor, como Pix, boleto, cartão ou dinheiro em espécie.
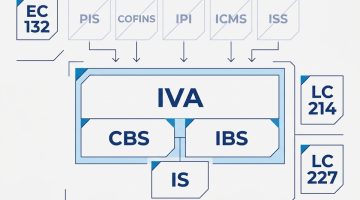
A confusão nasce da mistura entre os dois conceitos. Um imposto sobre movimentação financeira, como foi a antiga CPMF, cobraria sobre cada transferência. O IBS e a CBS seguem lógica oposta: cobram sobre o consumo de bens e serviços, com crédito para quem compra de outra empresa.
A Lei Complementar 214/2025 lista no art. 6º as hipóteses de não incidência. Entre elas estão os rendimentos financeiros, os dividendos e as doações sem contraprestação em benefício do doador. Nenhum desses casos passa a ser tributado porque o dinheiro circulou por Pix.
👉 Quer saber mais sobre o assunto “IBS e CBS”? Confira este conteúdo
Pix entre pessoas físicas: por que transferência, divisão de conta e presente não pagam IBS e CBS
Transferência de Pix entre pessoas físicas não paga IBS nem CBS quando não existe venda ou serviço por trás. Dividir a conta do jantar ou mandar dinheiro de presente não são operações onerosas. O art. 4º da Lei Complementar 214/2025, de 16 de janeiro de 2025, limita a incidência a operações onerosas com bens ou serviços.
Os casos cotidianos mais comuns ficam fora do campo do IBS e da CBS pela mesma razão: não há bem vendido nem serviço prestado.
- Divisão de conta: reembolso entre amigos de uma despesa comum, sem venda entre eles.
- Presente em dinheiro: doação sem contraprestação, hipótese de não incidência do art. 6º, inciso VIII, da Lei Complementar 214/2025.
- Transferência entre contas do mesmo titular: movimentação de recursos próprios, sem outra parte na operação.
- Ajuda familiar: envio de dinheiro para parente, sem contrapartida em bem ou serviço.
- Rendimento de aplicação resgatado por Pix: rendimento financeiro, hipótese de não incidência do art. 6º, inciso V, da Lei Complementar 214/2025, salvo exceções previstas na própria lei.
O critério que decide é a natureza da operação, e não o valor transferido. Uma transferência de R$ 50 mil de pai para filho como doação não gera IBS. Um Pix de R$ 50 recebido pela venda de um bolo caseiro pode gerar, dependendo do enquadramento de quem vende.
Venda paga por Pix: quando o Pix vai ser taxado na prática pelo IBS e pela CBS
O Pix vai ser taxado na prática só quando paga a venda de um contribuinte do IBS e da CBS, e o tributo recai sobre a venda. O art. 26, inciso IV, da Lei Complementar 214/2025 exclui dos contribuintes o nanoempreendedor: pessoa física com receita bruta inferior a 50% do limite do MEI.
O enquadramento de quem recebe define se existe tributo. A comparação abaixo usa o mesmo conjunto de informações para cada perfil.
Pessoa física que vende algo de forma eventual
Situação: venda pontual de um bem usado próprio, como um celular antigo. Contribuinte de IBS e CBS: tende a não ser, por não haver atividade econômica habitual, mas o enquadramento depende do caso concreto. Documento fiscal: em regra, não exigido para venda pontual de bem próprio. Efeito do Pix: nenhum.
Nanoempreendedor que recebe por Pix
Situação: pessoa física com receita bruta anual inferior a 50% do limite do MEI. Contribuinte de IBS e CBS: não, pelo art. 26, inciso IV, da Lei Complementar 214/2025. Documento fiscal: dispensado de CNPJ e de emissão de documento fiscal eletrônico até 31 de dezembro de 2028, pelo Ato Conjunto RFB/CGIBS nº 6, de 28 de agosto de 2026. Efeito do Pix: nenhum.
MEI e empresa do Simples Nacional que recebem por Pix
Situação: venda habitual com CNPJ. Contribuinte de IBS e CBS: sim, com recolhimento dentro do regime simplificado. Documento fiscal: destaque de IBS e CBS obrigatório a partir de 1º de janeiro de 2027, pelo Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. Efeito do Pix: nenhum sobre o valor devido.
Empresa do regime regular que recebe por Pix
Situação: empresa do Lucro Real ou do Lucro Presumido. Contribuinte de IBS e CBS: sim. Documento fiscal: NF-e e NFC-e com IBS e CBS desde 3 de agosto de 2026, pelo Ato Conjunto RFB/CGIBS nº 4/2026. Efeito do Pix: no futuro, o tributo poderá ser segregado no momento da liquidação, pelo split payment.
O nanoempreendedor que optar pelo regime regular de IBS e CBS perde a dispensa de CNPJ e de documento fiscal, segundo o parágrafo único do art. 2º do Ato Conjunto RFB/CGIBS nº 6/2026.
Split payment e Pix: como o recolhimento automático de IBS e CBS vai funcionar
O split payment separa o IBS e a CBS no momento da liquidação financeira da venda. O art. 31 da Lei Complementar 214/2025 obriga os prestadores de pagamento eletrônico a segregar e recolher os tributos ao Comitê Gestor do IBS e à Receita Federal. O Pix entra porque a regra vale para arranjos públicos e privados.
Split payment (pagamento dividido) é o mecanismo que separa, no instante em que o comprador paga, a parte do valor que pertence ao fisco e a parte que pertence ao vendedor.
O split payment não cria tributo novo. O IBS e a CBS cobrados por esse mecanismo são os mesmos que o vendedor já deveria recolher sobre a venda. A diferença está no momento do recolhimento, que deixa de depender só da guia mensal do contribuinte.
A Lei Complementar 214/2025 prevê dois procedimentos no art. 31, § 1º:
- Procedimento padrão: tratado no art. 32, exige que o vendedor transmita ao prestador de pagamento as informações que vinculam a venda à transação e identificam o IBS e a CBS devidos.
- Procedimento simplificado: tratado no art. 33, aplica uma forma de cálculo mais simples para situações definidas em regulamento.
A transferência entre pessoas físicas sem venda não entra no split payment, porque o art. 31 da Lei Complementar 214/2025 alcança transações de pagamento relativas a operações com bens ou com serviços. Sem operação, não existe valor a segregar.
O cronograma de implantação depende de atos conjuntos do Comitê Gestor do IBS e da Receita Federal, conforme o art. 31, § 2º, da Lei Complementar 214/2025. Detalhamos o efeito no caixa das empresas em nosso conteúdo sobre o que é split payment e sua relevância na reforma tributária.
Receita Federal e Pix: o que a e-Financeira informa desde a IN RFB 2.278/2025
A Receita Federal recebe dados agregados de movimentação, não o extrato de cada Pix. A Instrução Normativa RFB nº 2.278, de 28 de agosto de 2025, colocou as instituições de pagamento sob as mesmas regras de e-Financeira aplicadas aos bancos. A norma cria obrigação acessória de informar, não tributo.
A e-Financeira é a declaração em que bancos e instituições de pagamento informam à Receita Federal saldos e totais movimentados pelos clientes em cada período, sem detalhar cada transação.
O art. 2º da Instrução Normativa RFB nº 2.278/2025 diz que instituições de pagamento e participantes de arranjos de pagamento sujeitam-se às mesmas obrigações acessórias das instituições financeiras quanto à e-Financeira. A ementa da norma aponta o objetivo: combate a crimes contra a ordem tributária, crime organizado, lavagem de dinheiro e fraudes.
Segundo análise do escritório Mattos Filho sobre a norma, consultada em 5 de outubro de 2026, a informação prestada é agregada por conta, com totais mensais de créditos e débitos, e não por transação individual. A Receita Federal repetiu o ponto em janeiro de 2026: as informações repassadas ao fisco não detalham transações individuais, conforme nota reproduzida pela Agência Brasil em 14 de janeiro de 2026.
O cruzamento de dados tem efeito prático para quem vende sem emitir documento fiscal. Uma movimentação incompatível com o faturamento declarado pode levar a fiscalização sobre a venda omitida. O tributo cobrado, nesse caso, recai sobre a venda, e não sobre o Pix.
IBS e CBS em 2026 para quem recebe por Pix: alíquota de teste de 1% e dispensa de recolhimento
Em 2026, a empresa que vende e recebe por Pix calcula IBS de 0,1% e CBS de 0,9%, total de 1%, pelo art. 125 do ADCT, incluído pela Emenda Constitucional 132, de 20 de dezembro de 2023. O § 4º permite dispensar o recolhimento de quem cumpre as obrigações acessórias.
O Ato Conjunto RFB/CGIBS nº 1, de 22 de dezembro de 2025, detalhou a regra. O parágrafo único do art. 3º diz que a apuração de 2026 será meramente informativa, sem efeitos tributários, desde que as obrigações acessórias sejam cumpridas.
Os números de 2026 para quem recebe por Pix ficam assim:
- Alíquota de teste da CBS: 0,9%, pelo art. 125 do ADCT.
- Alíquota de teste do IBS: 0,1%, pelo art. 125 do ADCT.
- Compensação: o valor recolhido de CBS pode ser compensado com PIS e Cofins, pelo art. 125, § 1º, do ADCT.
- Dispensa de recolhimento: para quem cumpre as obrigações acessórias, pelo art. 125, § 4º, do ADCT e pelo art. 3º do Ato Conjunto RFB/CGIBS nº 1/2025.
- Imposto sobre a transferência Pix: inexistente, em 2026 e nos anos seguintes previstos na Lei Complementar 214/2025.
A alíquota de teste de 1% incide sobre a venda e não sobre o Pix. Uma venda de R$ 1.000 paga por Pix tem os mesmos R$ 9 de CBS e R$ 1 de IBS de uma venda de R$ 1.000 paga em dinheiro. A explicação completa do cronograma até 2033 está na nossa análise sobre a alíquota de IBS e CBS em 2026 e até 2033.
👉 Quer saber mais sobre o assunto “reforma tributária 2026”? Confira este conteúdo
Pix taxado é boato: como checar uma notícia sobre imposto no Pix em 5 passos
A notícia de Pix taxado se repete desde 2025, e a checagem leva poucos minutos. A Receita Federal negou a taxação em 14 de janeiro de 2026, segundo a Agência Brasil, e alertou para golpes. Todo tributo novo exige lei publicada no Diário Oficial da União: sem norma com número e data, não há cobrança.
- Procurar o número da norma: lei, lei complementar ou instrução normativa citada pela notícia, com data de publicação.
- Abrir o texto no Planalto ou no Diário Oficial da União: conferir se a norma existe e se trata de tributo ou de obrigação acessória.
- Separar tributo de obrigação acessória: declaração de dados, como a e-Financeira, não cobra nenhum valor do cidadão.
- Desconfiar de cobrança por mensagem: a Receita Federal não cobra tributo por link enviado em aplicativo de mensagem nem por ligação telefônica.
- Consultar o canal oficial: comunicados da Receita Federal e do Comitê Gestor do IBS são a fonte que encerra a dúvida.
O golpe mais comum pede pagamento de uma suposta “taxa do Pix” para liberar transferências. Segundo a Agência Brasil, em 14 de janeiro de 2026, a Receita Federal relatou mensagens falsas por aplicativo, redes sociais e telefone pedindo pagamentos e dados pessoais.
O Comitê Gestor do IBS (CGIBS) é um dos canais oficiais para acompanhar a regulamentação do IBS, ao lado da Receita Federal. Explicamos a estrutura do órgão no conteúdo sobre como funciona o Comitê Gestor do IBS na reforma tributária.
O que empresas e autônomos que recebem por Pix precisam fazer até 2027
Quem recebe vendas por Pix precisa cuidar do documento fiscal, não do Pix. O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, exige IBS e CBS na NF-e desde 3 de agosto de 2026 no regime regular e a partir de 1º de janeiro de 2027 no Simples Nacional.
- Confirmar o enquadramento: verificar se a atividade é de nanoempreendedor, MEI, Simples Nacional ou regime regular.
- Emitir documento fiscal em toda venda: incluir as vendas recebidas por Pix, que entram no faturamento como qualquer outra.
- Atualizar o emissor de nota fiscal: preencher os campos de IBS e CBS nas datas do Ato Conjunto RFB/CGIBS nº 4/2026.
- Conciliar Pix recebido com notas emitidas: comparar mensalmente o extrato com o faturamento declarado.
- Preparar o caixa para o split payment: simular o efeito da retenção do tributo na liquidação, antes da implantação por ato conjunto.
A conciliação mensal é o passo que evita problema na fiscalização. A diferença entre o total recebido por Pix e as notas emitidas é o primeiro indício que o cruzamento de dados aponta.
👉 Quer saber mais sobre o assunto “preparação para a reforma tributária”? Confira este conteúdo
Perguntas frequentes sobre Pix taxado na reforma tributária
O Pix vai ser taxado a partir de 2026?
Não. A Lei Complementar 214/2025 faz o IBS e a CBS incidirem sobre operações onerosas com bens ou serviços, pelo art. 4º, e não sobre transferências de dinheiro. Mandar ou receber Pix sem venda ou serviço por trás não gera tributo. A Receita Federal negou a taxação do Pix em janeiro de 2026.
A reforma tributária cria imposto sobre movimentação financeira?
Não. A reforma tributária do consumo, aprovada pela Emenda Constitucional 132/2023 e regulamentada pela Lei Complementar 214/2025, cria o IBS, a CBS e o Imposto Seletivo. Os três incidem sobre bens e serviços. Nenhum deles cobra sobre transferência bancária, como fazia a antiga CPMF.
A Receita Federal fiscaliza quem recebe muito dinheiro por Pix?
A Receita Federal recebe dados agregados de movimentação pela e-Financeira, inclusive de instituições de pagamento, desde a Instrução Normativa RFB nº 2.278/2025. A informação não detalha cada Pix. O cruzamento serve para identificar venda sem nota, e o tributo cobrado recai sobre a venda omitida.
O MEI paga imposto sobre as vendas recebidas por Pix?
O MEI paga os tributos do regime simplificado sobre o faturamento, qualquer que seja o meio de pagamento. O Pix não muda o valor devido. O destaque de IBS e CBS nos documentos fiscais do Simples Nacional passa a ser obrigatório em 1º de janeiro de 2027, pelo Ato Conjunto RFB/CGIBS nº 4/2026.
Autônomo que recebe pouco por Pix precisa emitir nota fiscal?
Depende da receita. A pessoa física com receita bruta inferior a 50% do limite do MEI é nanoempreendedor e não é contribuinte de IBS e CBS, pelo art. 26 da Lei Complementar 214/2025. O Ato Conjunto RFB/CGIBS nº 6/2026 dispensa o nanoempreendedor de CNPJ e de documento fiscal eletrônico até 31 de dezembro de 2028.
Venda paga por Pix tem split payment?
Sim, quando o mecanismo estiver implantado. O art. 31 da Lei Complementar 214/2025 aplica o split payment a todos os arranjos de pagamento, públicos e privados, nas transações relativas a vendas de bens e serviços. As datas de implantação dependem de atos conjuntos do Comitê Gestor do IBS e da Receita Federal.
O Pix continua sendo só um meio de pagamento, e o risco tributário está na venda sem documento fiscal ou com IBS e CBS mal preenchidos. A Tax Group apoia empresas no enquadramento, na parametrização da nota fiscal e na preparação do caixa para o split payment. Para revisar como a sua operação recebe e documenta as vendas, entre em contato com um especialista.