Novo regime tributário: o que muda em 2027 e 2033
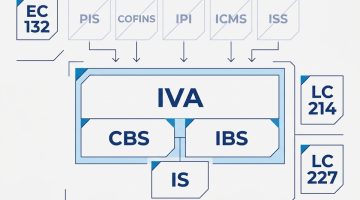
O novo regime tributário substitui cinco tributos sobre o consumo por três. PIS, Cofins, IPI, ICMS e ISS dão lugar ao IBS, à CBS e ao Imposto Seletivo. A transição começou em 2026 e termina em 2033, conforme a Emenda Constitucional 132, de 20 de dezembro de 2023, e a Lei Complementar 214/2025.
A Lei Complementar 214, de 16 de janeiro de 2025, fixou as regras de apuração, crédito e recolhimento do sistema. O Decreto 12.955, de 29 de abril de 2026, regulamentou a Contribuição Social sobre Bens e Serviços (CBS) no âmbito federal.
Empresas optantes pelo Simples Nacional têm prazo imediato. A Resolução CGSN 186/2026 abriu de 1º a 30 de setembro de 2026 a janela para optar pelo regime regular de IBS e CBS, com efeitos a partir de 1º de janeiro de 2027.
O que é o novo regime tributário e quais tributos ele substitui
O novo regime tributário é o modelo de tributação do consumo criado pela Emenda Constitucional 132, de 20 de dezembro de 2023. Ele troca cinco tributos por três: PIS, Cofins, IPI, ICMS e ISS saem, e entram IBS, CBS e Imposto Seletivo. A cobrança integral dos novos tributos começa em 2033.
A troca resolve um problema antigo: os cinco tributos antigos têm bases, alíquotas e legislações diferentes em cada ente federativo. O modelo novo concentra a tributação do consumo em uma base ampla e uniforme, cobrada no destino.
IVA dual é o formato em que dois tributos sobre valor agregado convivem no mesmo fato gerador: um federal e um compartilhado entre estados e municípios. O Brasil adotou esse desenho na Emenda Constitucional 132/2023.
O Imposto sobre Bens e Serviços (IBS) e a Contribuição Social sobre Bens e Serviços (CBS) incidem sobre a mesma base, com regras idênticas de crédito e de fato gerador. A diferença entre os dois está na competência e na destinação da arrecadação, como detalhamos no material sobre os novos impostos IBS e CBS.
IBS, CBS e Imposto Seletivo: o que cada tributo do novo regime tributário cobra
O novo regime tributário tem três tributos com funções distintas. O IBS e a CBS formam o IVA dual e incidem sobre o consumo em geral. O Imposto Seletivo, previsto no art. 153, VIII, da Constituição Federal desde a Emenda Constitucional 132/2023, alcança apenas bens e serviços prejudiciais à saúde ou ao meio ambiente, com cobrança a partir de 2027.
IBS: competência, tributos substituídos e prazo
Competência compartilhada entre estados, municípios e Distrito Federal, conforme o art. 156-A da Constituição Federal. Substitui o ICMS estadual e o ISS municipal. Cobrança integral em 2033, após a transição iniciada em 2029.
CBS: competência, tributos substituídos e prazo
Competência federal, conforme o art. 195, V, da Constituição Federal. Substitui a contribuição para o PIS e a Cofins. Cobrança em alíquota cheia já em 2027, quando PIS e Cofins são extintos pelo art. 126, II, do Ato das Disposições Constitucionais Transitórias (ADCT).
Imposto Seletivo: competência, alcance e prazo
Competência federal, conforme o art. 153, VIII, da Constituição Federal. Alcança produção, extração, comercialização ou importação de bens e serviços prejudiciais à saúde ou ao meio ambiente. Cobrança a partir de 2027, conforme o art. 126, I, “b”, do ADCT.
O Imposto Seletivo não incide de forma cumulativa com o Imposto sobre Produtos Industrializados (IPI), por vedação expressa do art. 126, III, “b”, do ADCT. A regra evita que o mesmo produto sofra dupla oneração durante a convivência dos dois impostos.
Cronograma do novo regime tributário: de 2026 a 2033, ano a ano
O cronograma do novo regime tributário está fixado no ADCT, com redação dada pela Emenda Constitucional 132/2023. A transição dura oito anos: começa com alíquotas de teste em 2026, extingue PIS e Cofins em 2027 e encerra a cobrança de ICMS e ISS em 2033. Cada etapa tem percentual e ano definidos em norma constitucional.
O desenho longo existe por uma razão prática: estados e municípios precisam de tempo para reorganizar a arrecadação, e as empresas precisam de tempo para reparametrizar sistemas e recontratar preços.
- 2026: alíquotas de teste, com IBS de 0,1% e CBS de 0,9%, conforme o art. 125 do ADCT.
- 2027: CBS em alíquota cheia e extinção de PIS e Cofins, conforme o art. 126, I e II, do ADCT. O IPI tem alíquotas reduzidas a zero, exceto para produtos com industrialização incentivada na Zona Franca de Manaus. O Imposto Seletivo passa a ser cobrado.
- 2027 e 2028: o IBS permanece em 0,1%, repartido entre estados e municípios.
- 2029: alíquotas de ICMS e ISS reduzidas a 9/10 do valor vigente, conforme o art. 128 do ADCT.
- 2030: ICMS e ISS em 8/10.
- 2031: ICMS e ISS em 7/10.
- 2032: ICMS e ISS em 6/10.
- 2033: extinção do ICMS e do ISS, conforme o art. 129 do ADCT, com IBS e CBS em regime integral.
O ano de 2026 não gera desembolso relevante, mas gera obrigação. As alíquotas de teste servem para calibrar o sistema e exigem que o documento fiscal já traga os campos de IBS e CBS preenchidos.
👉 Quer saber mais sobre o assunto “transição da reforma tributária”? Confira este conteúdo
Alíquota de referência de IBS e CBS para 2027: o que já está fixado
A alíquota de referência de IBS e CBS é fixada por resolução do Senado Federal, conforme o art. 130 do ADCT. Para 2027, o IBS já está definido em 0,1% por norma constitucional. A alíquota da CBS depende de resolução ainda pendente, o que mantém o percentual cheio sem definição oficial até o fechamento deste texto.
A distinção importa no planejamento. Percentual fixado em norma é dado; estimativa divulgada por comitê gestor é referência metodológica e pode mudar até a publicação da resolução.
- IBS em 2027: 0,1%, repartido em 0,05% estadual e 0,05% municipal, conforme o ADCT.
- CBS em 2027: percentual pendente de resolução do Senado Federal.
- Estimativa metodológica divulgada pelo Comitê Gestor do IBS: carga combinada de 27,91%, sendo 18,7% de IBS e 9,21% de CBS, segundo levantamento publicado pela imprensa especializada em setembro de 2026. O próprio comitê classificou o número como referência de método, não como alíquota aplicável.
Empresas que precisam recontratar preços para 2027 devem trabalhar com faixa, não com número único. A faixa permite simular margem em cenários diferentes sem travar contrato em percentual que ainda pode mudar, conforme explicamos na análise sobre a alíquota de IBS e CBS até 2033.
Simples Nacional no novo regime tributário: a janela que fecha em 30 de setembro de 2026
O Simples Nacional continua existindo no novo regime tributário, com uma escolha nova. A Resolução CGSN 186, de 9 de abril de 2026, abriu de 1º a 30 de setembro de 2026 o prazo para o optante decidir se recolhe IBS e CBS dentro do documento único de arrecadação ou pelo regime regular, com efeitos a partir de 1º de janeiro de 2027.
A decisão é comercial antes de ser fiscal. Quem recolhe IBS e CBS dentro do Simples repassa crédito reduzido ao cliente pessoa jurídica; quem opta pelo regime regular transfere crédito integral e tende a ficar mais competitivo em vendas B2B.
- Período de opção: de 1º a 30 de setembro de 2026, conforme divulgação da Receita Federal sobre a Resolução CGSN 186/2026.
- Efeitos da escolha: a partir de 1º de janeiro de 2027.
- Prazo de desistência: até 30 de novembro de 2026.
- Segunda janela: em 2027, com efeitos restritos ao segundo semestre daquele ano.
O prazo de setembro é anterior ao calendário habitual do Simples Nacional, que costumava concentrar opções em janeiro. Empresas que esperarem o mês de janeiro perdem a janela e ficam com a regra padrão durante o primeiro semestre de 2027, conforme a comunicação oficial do Simples Nacional sobre prazos de opção.
Microempreendedores individuais enquadrados no Simei seguem com recolhimento fixo mensal e, segundo a leitura corrente da Resolução CGSN 186/2026, não participam dessa opção. A confirmação depende de ato específico sobre o tratamento do Simei no novo sistema.
Lucro Real e Lucro Presumido no novo regime tributário: o que muda no crédito
Lucro Real e Lucro Presumido continuam existindo como regimes de apuração do Imposto de Renda e da CSLL. O novo regime tributário não os extingue. A mudança está no consumo: a partir de 2027, ambos apuram CBS pela mesma regra de não-cumulatividade plena prevista na Lei Complementar 214/2025, sem a distinção entre regime cumulativo e não-cumulativo que existia no PIS e na Cofins.
A empresa de Lucro Presumido é a que sente a mudança mais forte. No sistema antigo, ela apurava PIS e Cofins no regime cumulativo, com alíquota menor e sem direito a crédito sobre insumos.
No sistema novo, essa mesma empresa passa a tomar crédito amplo sobre aquisições tributadas. O efeito líquido depende da estrutura de custos: quanto maior a participação de insumos e serviços tributados, maior o crédito aproveitável.
Prestadores de serviço com folha de pagamento relevante merecem atenção redobrada. Salário não gera crédito de IBS e CBS, então empresas intensivas em mão de obra tendem a ver a carga subir sem compensação equivalente pelo lado do crédito.
Créditos de IBS e CBS: como funciona a não-cumulatividade plena
A não-cumulatividade plena garante crédito sobre toda aquisição tributada pelo IBS e pela CBS, salvo as vedações expressas na Lei Complementar 214/2025, publicada em 16 de janeiro de 2025. A regra rompe com o modelo de lista taxativa de insumos que gerava contencioso no PIS, na Cofins e no ICMS. O crédito nasce vinculado ao efetivo recolhimento na etapa anterior.
A vinculação ao recolhimento é a novidade mais sensível para o fluxo de caixa. O crédito do adquirente passa a depender de o fornecedor ter recolhido o tributo, o que transforma a gestão de fornecedores em rotina fiscal.
A seleção de fornecedores ganha peso de controle interno. Cadastro desatualizado, fornecedor inadimplente ou documento fiscal emitido sem os campos novos de IBS e CBS viram risco direto de crédito não aproveitado, com impacto no fluxo de caixa durante a reforma tributária.
Split payment e o Decreto 12.955/2026: como o recolhimento passa a ocorrer
O split payment separa o valor do tributo no momento da liquidação financeira da operação. O Decreto 12.955, de 29 de abril de 2026, tratou do mecanismo nos arts. 28 a 35, com procedimento padrão e procedimento simplificado. O recolhimento deixa de ser exclusivamente mensal e passa a acompanhar o pagamento da própria venda.
A mudança de momento do recolhimento altera o capital de giro. No sistema antigo, a empresa recebia o valor cheio e recolhia o tributo no mês seguinte, usando esse intervalo como caixa.
O mesmo decreto fixou o fato gerador no momento do fornecimento, no art. 11, com regras próprias para operações continuadas. A definição importa para contratos de trato sucessivo, como locação, assinatura e prestação recorrente de serviço.
👉 Quer saber mais sobre o assunto “split payment”? Confira este conteúdo
Como preparar a empresa para o novo regime tributário em 4 passos
A preparação para o novo regime tributário tem quatro frentes: documento fiscal, precificação, cadastro de fornecedores e contratos. O prazo mais curto é o do documento fiscal, já exigido em 2026 por causa das alíquotas de teste de IBS de 0,1% e CBS de 0,9% previstas no art. 125 do ADCT. As demais frentes têm 2027 como marco, quando a CBS passa a ser cobrada em alíquota cheia.
- Atualizar o ERP e o emissor de documento fiscal: garantir o preenchimento dos grupos de IBS e CBS na nota, com a classificação tributária correta por item.
- Refazer a precificação por linha de produto e serviço: simular margem em faixa de alíquota, já que o percentual cheio da CBS para 2027 depende de resolução do Senado Federal.
- Revisar o cadastro de fornecedores: mapear quem é optante do Simples Nacional, quem migra para o regime regular e qual o impacto no crédito aproveitável.
- Renegociar cláusulas tributárias em contratos de longo prazo: incluir previsão de reequilíbrio para a mudança de carga entre 2027 e 2033.
A ordem dos passos não é aleatória. Parametrização errada no documento fiscal contamina apuração, crédito e obrigação acessória ao mesmo tempo, e o erro só aparece meses depois, na conferência.
👉 Quer saber mais sobre o assunto “preparação para a reforma tributária”? Confira este conteúdo
Perguntas frequentes sobre o novo regime tributário
O que muda com o novo regime tributário no Brasil?
Muda a tributação do consumo: cinco tributos saem e três entram. PIS, Cofins, IPI, ICMS e ISS são substituídos por IBS, CBS e Imposto Seletivo, conforme a Emenda Constitucional 132/2023 e a Lei Complementar 214/2025. O crédito passa a ser amplo, o recolhimento passa a ocorrer também na liquidação financeira e a cobrança migra da origem para o destino.
Quando o novo regime tributário entra em vigor definitivamente?
Em 2033. O art. 129 do ADCT extingue o ICMS e o ISS a partir de 2033, ano em que IBS e CBS passam a vigorar em regime integral. Antes disso, a CBS já é cobrada em alíquota cheia desde 2027 e as alíquotas de ICMS e ISS caem de forma progressiva entre 2029 e 2032.
Como o Simples Nacional será afetado pelo novo regime tributário?
O Simples Nacional continua existindo, com uma escolha adicional. A Resolução CGSN 186/2026 permite ao optante decidir entre recolher IBS e CBS dentro do documento único ou pelo regime regular, que transfere crédito integral ao cliente pessoa jurídica. O prazo de opção foi de 1º a 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027.
Quais tributos serão unificados com o novo regime tributário?
Cinco tributos são substituídos por três. PIS e Cofins dão lugar à CBS; ICMS e ISS dão lugar ao IBS; o IPI tem alíquotas reduzidas a zero a partir de 2027, com exceção para produtos com industrialização incentivada na Zona Franca de Manaus, conforme o art. 126, III, “a”, do ADCT. O Imposto Seletivo entra como tributo novo sobre bens e serviços prejudiciais à saúde ou ao meio ambiente.
Qual será a alíquota do IBS e da CBS em 2027?
O IBS fica em 0,1% em 2027, repartido entre estados e municípios. A alíquota cheia da CBS depende de resolução do Senado Federal, prevista no art. 130 do ADCT, e não estava publicada até setembro de 2026. Estimativas metodológicas divulgadas no período apontavam carga combinada próxima de 27,91%, número que o próprio comitê gestor classificou como referência de cálculo.
O MEI precisa fazer alguma coisa no novo regime tributário?
O microempreendedor individual enquadrado no Simei mantém o recolhimento fixo mensal e, pela leitura corrente da Resolução CGSN 186/2026, não participa da opção pelo regime regular de IBS e CBS. O MEI que vende para pessoa jurídica deve acompanhar atos futuros, porque o repasse de crédito ao cliente é o ponto sensível do enquadramento.
A migração para o novo regime tributário não é um projeto fiscal isolado: ela toca preço, contrato, sistema e cadastro ao mesmo tempo. A Tax Group acompanha empresas nesse desenho, do diagnóstico de impacto à parametrização do documento fiscal. Para avaliar o efeito da transição no seu negócio, entre em contato com um especialista.