Reforma Tributária: o guia completo com leis, split payment e impactos por setor
A Reforma Tributária deixou de ser um projeto no papel para se tornar a maior mudança na tributação brasileira em décadas — e ela já está em curso. Desde 2026, todo CNPJ do país convive, ao mesmo tempo, com o sistema antigo (PIS, Cofins, ICMS, ISS e IPI) e o novo (IBS, CBS e Imposto Seletivo), em uma transição que só se completa em 2033.
Este guia reúne, em um único lugar, o que as leis efetivamente dizem — Emenda Constitucional 132/2023, Lei Complementar 214/2025 e Lei Complementar 227/2026, entre outras — e traduz isso em prática: como funciona o split payment, o que muda no fluxo de caixa das empresas, quais contratos precisam ser revisados e o que esperar setor por setor.
O que é a Reforma Tributária?
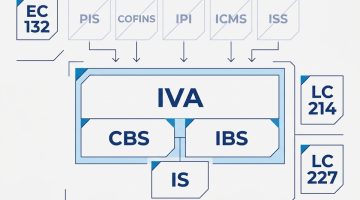
A Reforma Tributária é a reestruturação do sistema de tributação sobre o consumo no Brasil, que substitui cinco tributos — PIS, Cofins, IPI, ICMS e ISS — por um modelo de IVA Dual, composto por dois tributos (IBS e CBS) que incidem sobre a mesma base, mais um terceiro tributo com finalidade extrafiscal, o Imposto Seletivo.
A mudança nasceu da Emenda Constitucional nº 132, promulgada em 20 de dezembro de 2023, e foi regulamentada em detalhe pela Lei Complementar nº 214, de 16 de janeiro de 2025, com complementos administrativos trazidos pela Lei Complementar nº 227, de 13 de janeiro de 2026. Não se trata de uma simples troca de nomes: o objetivo declarado é acabar com a cumulatividade (o “imposto sobre imposto”), unificar 27 legislações estaduais de ICMS e milhares de leis municipais de ISS em um único regramento nacional, e tornar o valor do tributo visível e uniforme em cada nota fiscal.
A transição é longa: começou em 2026 com alíquotas simbólicas e só termina em 2033, quando ICMS e ISS deixam de existir definitivamente. Até lá, empresas, contadores e sistemas de gestão precisam operar os dois mundos em paralelo.
👉 Quer entender melhor o modelo? Veja o que é IVA e qual o seu impacto na economia do Brasil.
Quais são as principais leis da Reforma Tributária?
A Reforma Tributária não está em uma lei só — ela é sustentada por um conjunto de normas que se complementam, cada uma cuidando de uma camada diferente do novo sistema.
- Emenda Constitucional nº 132/2023 — altera a Constituição Federal para criar a base jurídica do IBS, da CBS e do Imposto Seletivo, define o cronograma de transição (arts. 124 a 137 do ADCT) e cria o Comitê Gestor do IBS como entidade de gestão compartilhada entre Estados, Distrito Federal e Municípios.
- Lei Complementar nº 214/2025 — a norma mais extensa do pacote (152 artigos), institui de fato o IBS, a CBS e o Imposto Seletivo, define hipóteses de incidência, regras de não cumulatividade, o mecanismo de split payment (arts. 31 a 36) e o reequilíbrio de contratos administrativos (arts. 373 a 376).
- Lei Complementar nº 227/2026 — sancionada em 13 de janeiro de 2026, institui formalmente o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS), disciplina o processo administrativo tributário do IBS, a distribuição da arrecadação entre entes federativos e as normas gerais do ITCMD.
- Lei Complementar nº 224/2025 — não faz parte do núcleo do IBS/CBS, mas integra o mesmo movimento de reorganização fiscal: reduz e estabelece critérios mais rígidos para a concessão de incentivos e benefícios tributários federais.
- Lei Complementar nº 235/2026 — norma pontual de 2026 que abre exceções emergenciais a regras fiscais (Lei de Responsabilidade Fiscal) para mitigar o choque no preço de combustíveis derivado do conflito no Oriente Médio, e de passagem, ajusta dois dispositivos da própria LC 214/2025.
Esse cronograma em camadas — uma emenda constitucional, seguida de leis complementares que vão sendo publicadas e ajustadas ano a ano — é proposital e vai continuar: ainda faltam leis ordinárias fixando alíquotas específicas para categorias como bebidas alcoólicas e veículos no âmbito do Imposto Seletivo.
👉 Veja também os principais pontos já aprovados na regulamentação.
Quais tributos são substituídos e quais são criados?
A reforma extingue cinco tributos sobre o consumo — PIS, Cofins, IPI, ICMS e ISS — e os substitui por três: o IBS, a CBS e o Imposto Seletivo (IS). A lógica por trás da unificação é simples na teoria e difícil na prática: hoje, cada um desses cinco tributos tem sua própria base de cálculo, suas próprias exceções e sua própria fiscalização; no modelo novo, IBS e CBS compartilham a mesma base e a mesma hipótese de incidência, mudando apenas o destinatário da arrecadação.
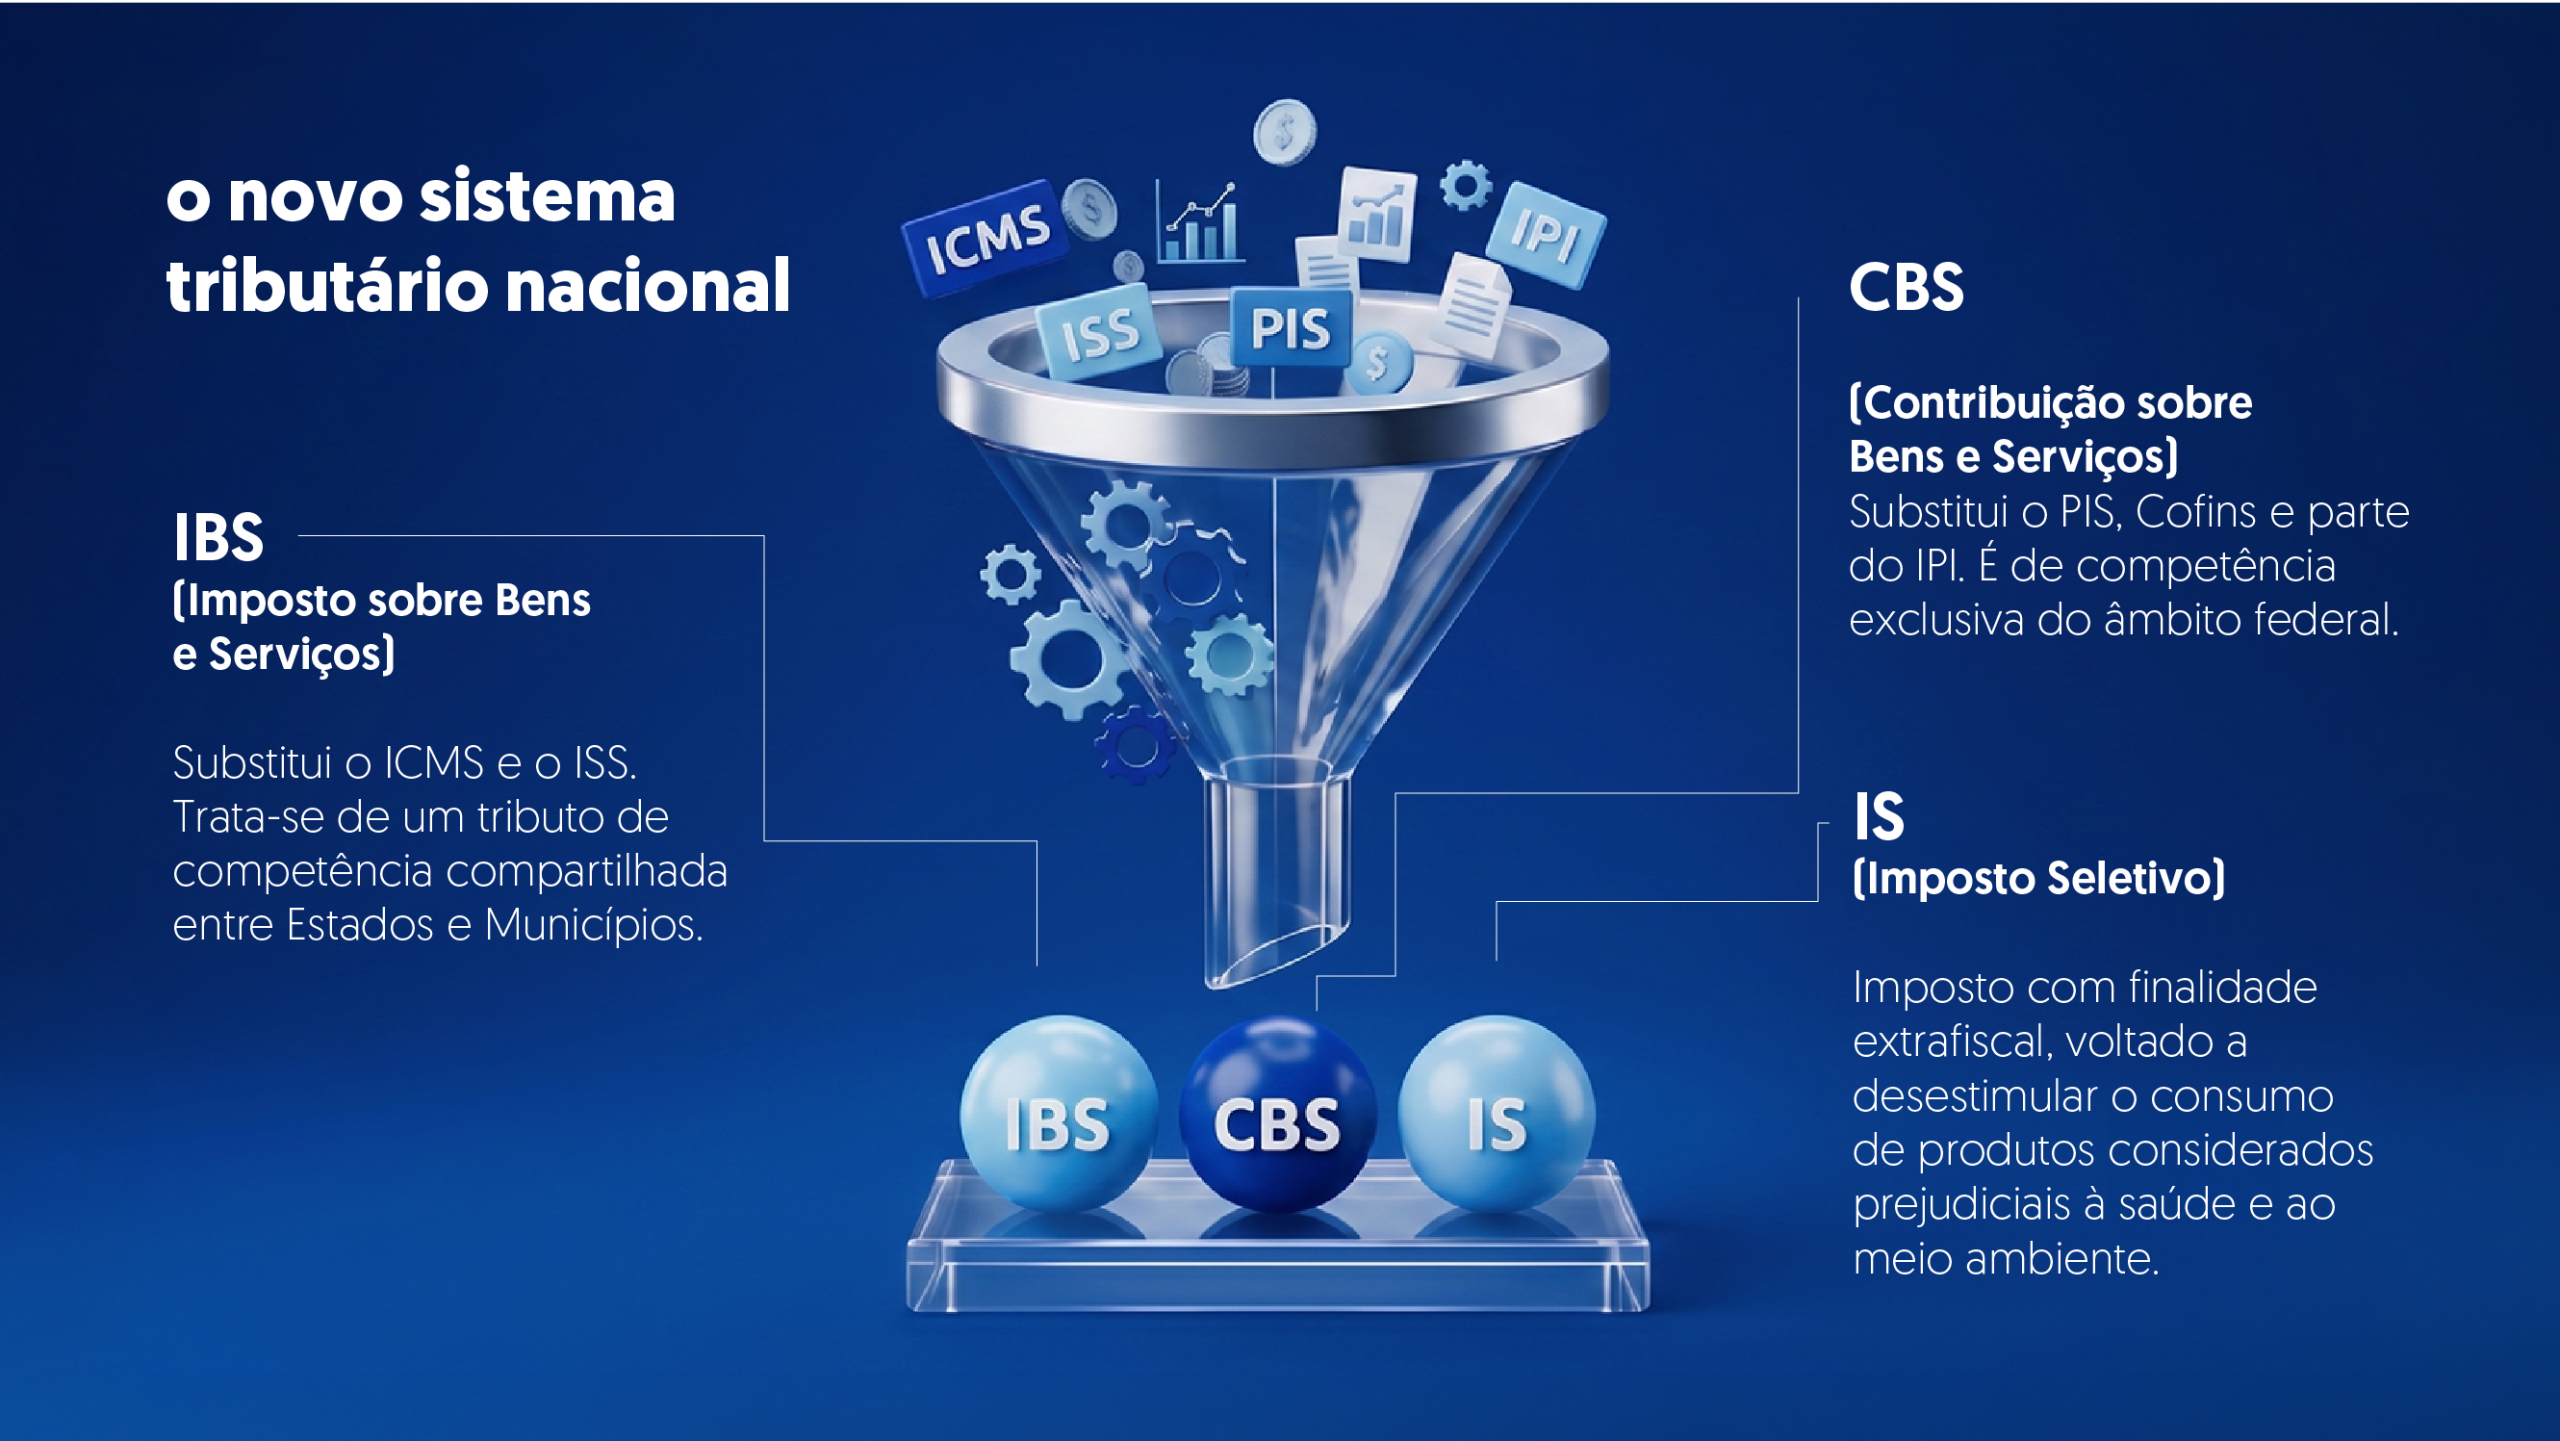
- IBS (Imposto sobre Bens e Serviços) — de competência compartilhada entre Estados, Distrito Federal e Municípios, substitui o ICMS e o ISS. É gerido pelo Comitê Gestor do IBS (CGIBS), e não por cada ente isoladamente.
- CBS (Contribuição Social sobre Bens e Serviços) — de competência exclusiva da União, substitui o PIS/Pasep e a Cofins, além de absorver parte da função hoje cumprida pelo IPI.
- Imposto Seletivo (IS) — tributo novo, sem equivalente direto no sistema atual, com finalidade extrafiscal: desestimular o consumo de bens e serviços prejudiciais à saúde ou ao meio ambiente (cigarros, bebidas alcoólicas, veículos poluentes, bens minerais).
O que não muda: tributos sobre a renda e o patrimônio, como o IRPJ, a CSLL, o IPVA e o ITCMD, continuam existindo fora do escopo da reforma — o IPTU e o ITBI municipais também não são afetados. O IPI é zerado para a quase totalidade dos produtos a partir de 2027, mas formalmente só é extinto para itens que não competem com a Zona Franca de Manaus, onde ele é mantido para preservar o diferencial competitivo da região.
👉 Entenda também as mudanças do ITCMD trazidas pela reforma.
Qual o cronograma de transição da Reforma Tributária (2026-2033)?
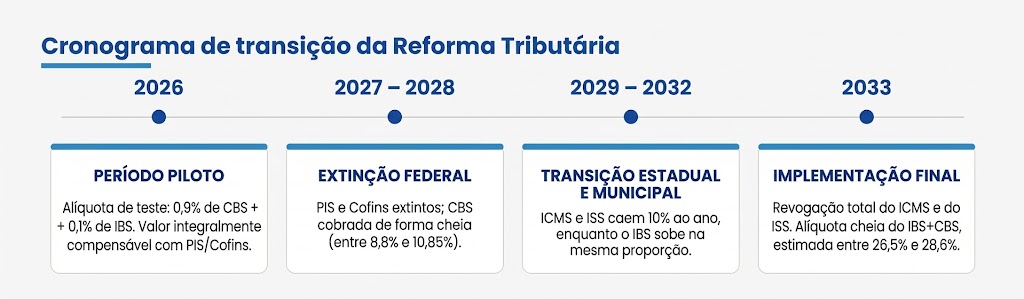
A transição definida pelo art. 125 e seguintes do ADCT (introduzidos pela EC 132/2023) acontece em quatro fases, ao longo de sete anos — tempo considerado necessário para calibrar sistemas, bases de dados e arrecadação sem gerar choques inflacionários.
2026 — período piloto. O IBS é cobrado à alíquota estadual simbólica de 0,1%, e a CBS, à alíquota de 0,9% — um total de 1%. O valor recolhido nessa fase de teste é integralmente compensável com o que a empresa já deve de PIS, Cofins e CSLL, de forma que a carga tributária efetiva não se altera. O objetivo declarado da lei é permitir que empresas e Fisco testem a apuração, a emissão de documentos fiscais e mecanismos como o split payment, sem impacto financeiro real.
2027 e 2028 — extinção federal. PIS e Cofins deixam de existir, e a CBS passa a ser cobrada em alíquota cheia, hoje estimada entre 8,8% e 10,85%. Nesse mesmo período, o IPI é reduzido a zero para a maior parte dos produtos industrializados, com exceção dos fabricados fora da Zona Franca de Manaus que competem diretamente com produtos de lá.
2029 a 2032 — transição estadual e municipal. ICMS e ISS começam a ser reduzidos progressivamente, a uma razão de 10% ao ano (nas proporções de 9/10, 8/10, 7/10 e 6/10 do valor originalmente previsto em cada ano), enquanto o IBS sobe na mesma proporção para compensar. É o período de maior complexidade operacional, já que os dois sistemas — o velho e o novo — precisam ser apurados lado a lado.
2033 — implementação final. ICMS e ISS são definitivamente extintos. A alíquota-padrão do IBS somada à da CBS passa a valer de forma cheia, com estimativa entre 26,5% e 28,6% — o que colocaria o Brasil entre os países com a maior alíquota nominal de IVA do mundo, ainda que parte relevante do consumo (cesta básica, saúde, educação) tenha alíquota reduzida ou zerada.
Um mecanismo garante que a mudança não eleve a arrecadação total além do necessário: a cada ano, o Senado Federal fixa as chamadas alíquotas de referência do IBS e da CBS, calculadas pelo Tribunal de Contas da União de forma a manter a arrecadação de cada ente federativo equivalente à que ele já tinha com os tributos extintos.
👉 Saiba mais sobre a alíquota do IBS e da CBS: em 2026 e o que muda até 2033.
Quais são as alíquotas do IBS e da CBS?
Não existe hoje uma alíquota única definitiva — o que existe é um cronograma de alíquotas de teste, somado a uma estimativa para a alíquota cheia que só será travada, ano a ano, por resolução do Senado Federal.
Em 2026, a soma das duas alíquotas de teste é de 1% (0,1% de IBS e 0,9% de CBS). A partir de 2027, com a CBS já em alíquota plena, a estimativa de mercado gira entre 8,8% e 10,85% apenas para esse tributo federal. Quando IBS e CBS estiverem plenamente em vigor, em 2033, a soma das duas alíquotas-padrão está estimada entre 26,5% e 28,6% — a chamada “alíquota cheia”, que incidirá sobre a generalidade das operações que não tenham redução ou isenção específica prevista em lei.
Essa alíquota-padrão não é fixa: ela é recalculada anualmente pelo Senado, com base em metodologia do Tribunal de Contas da União, justamente para compensar qualquer alteração na legislação (novas isenções, novos regimes especiais) que reduza a arrecadação esperada — o mecanismo existe para impedir que o IBS e a CBS, na prática, aumentem a carga tributária total do país além do que já era arrecadado pelos tributos extintos.
Entenda também como funciona a apuração assistida na Reforma Tributária.
O que é o split payment e como funciona?
Split payment é o mecanismo pelo qual o valor do IBS e da CBS devido em uma venda é automaticamente separado e recolhido ao Fisco no momento em que o pagamento é liquidado — não depois, na apuração mensal do imposto, como acontece hoje. A regra está prevista nos artigos 31 a 36 da Lei Complementar 214/2025.
Na prática, quem executa a segregação não é a empresa vendedora, mas os prestadores de serviços de pagamento eletrônico e as instituições operadoras de sistemas de pagamento — ou seja, a maquininha de cartão, o gateway de pagamento ou o banco. O procedimento padrão (art. 32) funciona assim: o fornecedor inclui no documento fiscal eletrônico os valores de IBS e CBS devidos; antes de repassar o dinheiro ao vendedor, o prestador de pagamento consulta o sistema do Comitê Gestor do IBS e da Receita Federal, verifica o valor a segregar e só libera o restante.
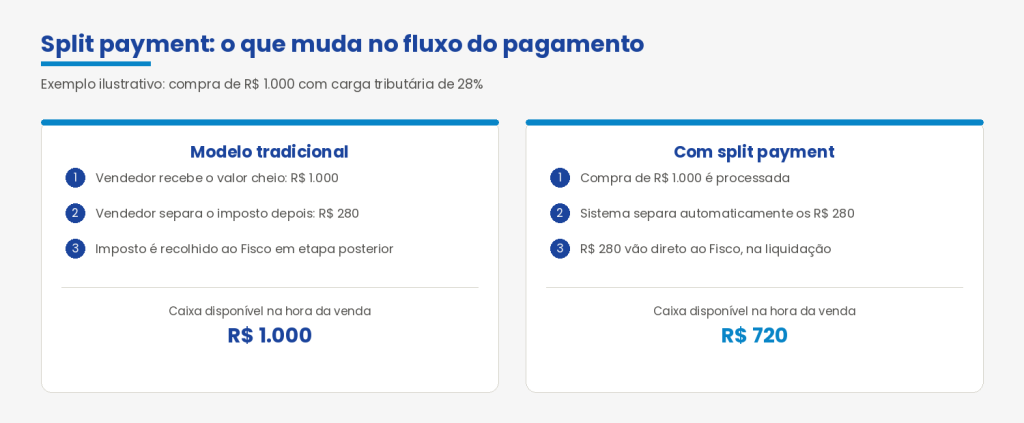
Comparativo entre o modelo tradicional e o split payment
A lei também prevê um procedimento simplificado (art. 33), opcional, em que o valor segregado é calculado por um percentual pré-estabelecido sobre a operação — útil quando o adquirente não é contribuinte do IBS/CBS pelo regime regular, como na maior parte das vendas ao consumidor final. Essa opção, uma vez feita, é irretratável para todo o período de apuração.
O sistema deve entrar em funcionamento de forma gradual, começando pelos instrumentos de pagamento eletrônico mais usados no varejo, conforme ato conjunto do Comitê Gestor do IBS e da Receita Federal — a lei não determina uma data única de corte para todo o mercado.
Aprofunde-se em o que é split payment e qual a sua relevância na Reforma Tributária.
Como o split payment impacta o fluxo de caixa das empresas?
O impacto é direto e não é um efeito colateral — é o próprio objetivo do mecanismo: hoje, uma empresa recebe o valor total da venda e só recolhe o imposto depois, na apuração do período; com o split payment, a parcela do imposto nunca chega a entrar no caixa da empresa, porque é desviada no instante da liquidação financeira.
Em uma venda de R$ 1.000 com carga tributária de 28%, o modelo tradicional deixa R$ 1.000 disponíveis no caixa da empresa no momento da venda, com o pagamento de R$ 280 de imposto ocorrendo depois. Com split payment, apenas R$ 720 chegam à empresa — os R$ 280 restantes já saem direto para o Fisco. A diferença de R$ 280, hoje usada por muitas empresas como capital de giro entre a venda e o vencimento do tributo, deixa de existir.
Esse efeito é especialmente sensível para negócios que:
- operam com margens apertadas e dependem do intervalo entre a venda e o pagamento do imposto para financiar o próprio capital de giro;
- vendem parcelado, como o varejo de bens duráveis e a construção civil — para esses casos, a lei prevê que a segregação ocorra de forma proporcional a cada parcela liquidada, e não de uma só vez sobre o valor total da venda;
- têm ciclo de conversão de caixa longo, comprando insumos à vista e recebendo de clientes a prazo.
A antecipação de recolhimento também pode gerar acúmulo de créditos em situações específicas — por exemplo, quando o valor pago no split payment excede o débito real do período —, hipótese em que a própria lei prevê a devolução do excedente ao fornecedor em até três dias úteis (art. 32, §4º, II, “b”). Ainda assim, o consenso entre especialistas é que o planejamento de capital de giro das empresas precisa ser refeito à luz dessa mudança — não é mais possível contar com o “float” do imposto como fonte de financiamento de curto prazo.
👉 Veja também como ficam os créditos tributários na Reforma Tributária.
O que é a não cumulatividade plena?
Não cumulatividade plena significa que, salvo exceções pontuais previstas em lei, praticamente tudo o que uma empresa adquire para sua operação — insumos, serviços, energia, bens de capital — gera crédito integral de IBS e CBS, compensável com o imposto devido nas próprias vendas. É a principal resposta da reforma ao chamado “efeito cascata”: a cobrança de imposto sobre imposto, que hoje encarece artificialmente cadeias produtivas mais longas.
No sistema atual, o aproveitamento de créditos varia conforme o tributo (o crédito de ICMS, por exemplo, é frequentemente restrito ou glosado dependendo do estado e do tipo de insumo), o que gera bilhões de reais em créditos acumulados e represados nos caixas dos governos estaduais. No modelo novo, a regra é a inversa: o crédito é a norma, e a restrição é a exceção, prevista taxativamente em lei — como no caso de bens e serviços de uso ou consumo pessoal.
Na prática, isso favorece principalmente cadeias produtivas mais longas e capital-intensivas, como a indústria: o maquinário, os insumos e a energia usados na produção passam a gerar crédito de forma ampla, reduzindo o custo real de produção e, em tese, o preço final ao consumidor.
👉 Saiba mais sobre o IBS e a CBS e a lógica da não cumulatividade.
O que é o cashback tributário e quem tem direito?
Cashback, no contexto da Reforma Tributária, é a devolução de parte do IBS e da CBS pagos por famílias de baixa renda, aplicada diretamente na fonte — ou seja, sem que a família precise solicitar o valor de volta. A previsão está no art. 156-A, §5º, VIII, da Constituição Federal (introduzido pela EC 132/2023), que autoriza lei complementar a definir hipóteses de devolução do imposto a pessoas físicas “com o objetivo de reduzir as desigualdades de renda”.
A devolução é obrigatória nas operações de fornecimento de energia elétrica e de gás liquefeito de petróleo (o botijão de gás) ao consumidor de baixa renda, podendo a lei complementar determinar que seja calculada e concedida já no momento da cobrança — isto é, a conta de luz ou o botijão já chegam com o desconto aplicado, em vez de exigir um pedido de restituição posterior. Para os demais casos, a lei complementar de cada tributo definirá os limites e os beneficiários específicos.
Esse desenho é o espelho inverso do Imposto Seletivo: enquanto o IS sobretaxa o consumo considerado nocivo, o cashback devolve tributo ao consumo essencial das famílias mais vulneráveis — ambos operando como ajustes finos sobre uma alíquota-padrão única, em vez de dezenas de regras e exceções como no sistema atual.
Pessoa física pode ser contribuinte do IBS e da CBS?
Sim, em hipóteses específicas ligadas à habitualidade da atividade comercial. A regra geral é que o IVA Dual tributa operações realizadas por quem atua com fins comerciais habituais — mas a lei presume essa habitualidade em determinadas situações envolvendo pessoas físicas, mesmo sem CNPJ.
Configura-se contribuinte pessoa física, por presunção legal, quem:
- vende mais de três imóveis adquiridos nos últimos cinco anos;
- vende mais de um imóvel construído por conta própria no mesmo período de cinco anos;
- aufere receitas de locação de imóveis superiores a R$ 240 mil por ano.
Nessas hipóteses, a pessoa física passa a ter obrigações de apuração e recolhimento equivalentes às de uma pessoa jurídica sobre aquela atividade específica — um ponto de atenção relevante para quem investe em imóveis para renda ou revenda, e que tende a exigir mais planejamento na estruturação desse tipo de patrimônio.
👉 Leia também: Reforma Tributária no mercado imobiliário — o que você precisa saber.
Quais contratos precisam ser revisados por causa da Reforma Tributária?
A Lei Complementar 214/2025 dedica um capítulo inteiro (arts. 373 a 376) ao reequilíbrio de contratos administrativos — ou seja, contratos firmados com a administração pública direta ou indireta, da União, dos Estados, do Distrito Federal e dos Municípios, inclusive concessões públicas, vigentes antes da entrada em vigor da lei.
A regra central (art. 374) é clara: esses contratos serão ajustados para restabelecer o equilíbrio econômico-financeiro sempre que ficar comprovado que a instituição do IBS e da CBS alterou a carga tributária efetivamente suportada pela contratada — para mais ou para menos. A administração pública deve fazer a revisão de ofício quando constatar redução de carga; a contratada, por sua vez, pode pleitear o reequilíbrio quando a carga tiver aumentado, por meio de procedimento administrativo específico, que deve ser decidido em até 90 dias (prorrogáveis por igual período).
O reequilíbrio pode assumir diferentes formas, à escolha das partes: revisão dos valores contratados, compensações financeiras, ajuste tarifário, renegociação de prazos, elevação ou redução de valores devidos à administração, ou transferência de custos entre as partes.
Importante: essa questão específica não se aplica a contratos privados (art. 373, §2º), que continuam sujeitos às regras gerais de revisão contratual do Código Civil — teoria da imprevisão, onerosidade excessiva, cláusulas de reajuste livremente pactuadas. Na prática, isso significa que empresas com contratos privados de fornecimento de longo prazo (aluguéis, prestação de serviços continuada, fornecimento industrial) precisam negociar diretamente com suas contrapartes a forma de absorver ou repassar o efeito da reforma — a lei não lhes garante um procedimento formal de reequilíbrio como acontece nos contratos públicos. É um dos pontos onde mais se espera uma onda de renegociações comerciais nos próximos anos.
👉 Confira como revisar contratos diante da Reforma Tributária.
O que é o Comitê Gestor do IBS (CGIBS)?
O Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) é a entidade pública, com regime especial e independência técnica, administrativa, orçamentária e financeira, responsável por administrar de forma unificada o IBS em nome de todos os Estados, do Distrito Federal e de todos os Municípios — em vez de cada um desses mais de 5.700 entes fiscalizar e cobrar separadamente, como acontece hoje com o ICMS e o ISS.
Instituído formalmente pela Lei Complementar 227/2026 (com previsão constitucional no art. 156-B da Constituição Federal), o CGIBS tem entre suas competências: editar regulamento único e uniforme para o IBS em todo o território nacional; arrecadar o imposto e distribuir o produto da arrecadação entre os entes federativos; e julgar o contencioso administrativo relativo ao tributo. Estados e Municípios têm representação paritária na instância máxima de deliberação do Comitê, com alternância na presidência entre o conjunto dos Estados e o conjunto dos Municípios.
Na CBS, que é de competência exclusiva da União, o papel equivalente é exercido diretamente pela Receita Federal — e a lei prevê que o Comitê Gestor do IBS e a Receita Federal atuem de forma integrada e compartilhem informações fiscais, com o objetivo de harmonizar interpretações e procedimentos entre os dois tributos que, na prática, funcionam como um só.
👉 Entenda como funciona o Comitê Gestor do IBS na Reforma Tributária.
O que é o Imposto Seletivo (IS) e sobre o que ele incide?
O Imposto Seletivo — apelidado no mercado de “imposto do pecado” — é o tributo federal criado pela reforma para desestimular, por meio do preço, o consumo de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. Ele incide uma única vez sobre o bem ou serviço, não integra sua própria base de cálculo, mas integra a base de cálculo do ICMS/IBS e do ISS/CBS, e não incide sobre exportações.
As categorias já definidas na Constituição e na LC 214/2025 incluem:
- Veículos automotores — a alíquota varia conforme potência do motor, impacto ambiental, densidade tecnológica embarcada, existência de etapas fabris no Brasil e peso ou categoria do veículo;
- Bens minerais — incide apenas no momento da extração de recursos não renováveis, com alíquota máxima de 1% do valor de mercado do produto, e não incide sobre a exportação desses bens;
- Bebidas alcoólicas — tributação proporcional ao teor alcoólico, com escalonamento progressivo previsto entre 2029 e 2033 e correção sistemática pelo IPCA;
- Bebidas açucaradas e produtos ultraprocessados — sobretaxação para fins inibitórios; um teto de 2% chegou a ser proposto no texto-base, mas foi rejeitado pela Câmara dos Deputados em votação de dezembro de 2025;
- Cigarros e tabaco.
As alíquotas específicas de cada categoria ainda dependem de lei ordinária — a Constituição e a LC 214/2025 estabelecem os critérios e os limites, mas não fixam um percentual único e definitivo para cada produto. 👉 Veja mais sobre o Imposto Seletivo na Reforma Tributária.
Quais são os regimes especiais e reduções de alíquota previstos?
Para evitar que a alíquota-padrão — estimada entre 26,5% e 28,6% em 2033 — incida igualmente sobre itens essenciais, a reforma prevê uma série de regimes diferenciados, com redução parcial ou total da alíquota para segmentos específicos.
Regimes especiais e reduções de alíquota
| Segmento | Tratamento tributário |
|---|---|
| Cesta básica nacional | Alíquota zero para itens essenciais (pão francês, leite, feijão, tapioca); redução de 60% para frutas, cereais e produtos plant-based. |
| Saúde e medicamentos | Redução de 60% para serviços de saúde; isenção plena para medicamentos de tratamento contínuo (oncologia, diabetes, doenças raras). |
| Educação e transporte público | Redução de 60% na alíquota padrão para serviços de educação e para transporte coletivo rodoviário e metroviário urbano. |
| Profissionais liberais | Redução de 30% na alíquota do IVA para serviços de profissão intelectual regulada (advogados, engenheiros, contadores). |
| Produtor rural | Isenção total para faturamento anual de até R$ 3,6 milhões; créditos amplos para produtores estruturados como pessoa jurídica. |
| Cultura, esporte e PETs | Redução de 60% para cinema, teatro e museus; SAFs mantêm tributação reduzida (~5%); clínicas veterinárias com redução de 30%. |
Vale destacar que essas reduções não são automáticas nem ilimitadas: a Constituição veda a fixação de um percentual de redução diferente do previsto para cada hipótese (não há margem para o legislador ordinário “negociar” uma redução maior ou menor caso a caso), e os regimes diferenciados passam por avaliação quinquenal de custo-benefício, podendo ser extintos ou ajustados se não comprovarem eficácia.
👉 Confira quais produtos terão alíquota zero na Reforma Tributária.
Quais os impactos da Reforma Tributária por setor?
Nenhuma reforma dessa magnitude afeta todos os setores da mesma forma. A combinação entre não cumulatividade plena, fim de incentivos regionais e nova base de cálculo cria vencedores e desafios distintos, conforme a estrutura de custos de cada segmento.
Impactos da Reforma Tributária por setor
| Vantagens | Desafios estratégicos | |
|---|---|---|
| Indústria | Fim do efeito cascata com a não cumulatividade plena; maquinário mais barato; liberação de créditos hoje travados nos estados. | Transição com regras paralelas até 2032; revisão da malha fabril sustentada só por incentivo fiscal; Imposto Seletivo mais alto para itens específicos. |
| Agronegócio | Cesta básica e insumos essenciais com alíquota zero; imunidade de IPVA para máquinas agrícolas; mais competitividade na exportação. | Insumos hoje imunes passam a ser tributados na origem; produtor paga primeiro e recupera crédito depois, pressionando o caixa da safra. |
| Varejo e atacado | Fim da guerra fiscal entre estados; mais aproveitamento de crédito sobre despesas; nota fiscal mostra o imposto exato. | Split payment reduz o capital de giro diário; fim do ICMS-ST exige rever precificação; alíquota cheia pode encarecer itens não essenciais. |
| Serviços | Isenções e reduções de até 60% para saúde, educação e transporte; fim do conflito ISS x ICMS; crédito integral no B2B. | Setor com carga hoje menor pode saltar de 5% para mais de 26%; risco de informalidade em serviços não essenciais. |
| Transporte e logística | Fim das barreiras fiscais estaduais; créditos amplos sobre frota e combustíveis; burocracia menor com CT-e unificado. | Alíquota cheia (perto de 28%) encarece o frete; Imposto Seletivo sobre combustíveis fósseis pressiona margens. |
Em linhas gerais: setores intensivos em insumos e bens de capital — indústria e agronegócio — tendem a ser beneficiados pela não cumulatividade plena. Setores de cadeia curta, com poucos insumos tributáveis — serviços, sobretudo os prestados a pessoas físicas — tendem a ver a carga nominal subir. Varejo e transporte ficam no meio do caminho: ganham em simplificação, mas sentem o split payment no caixa. Veja o detalhamento setor a setor.
Varejo e atacado
O fim da guerra fiscal entre estados resolve um problema antigo do varejo — mas o split payment cria um novo, ligado ao caixa do dia a dia.
Vantagens
- Simplificação fiscal — o fim das 27 legislações estaduais de ICMS extingue a guerra fiscal e reduz custos de conformidade.
- Expansão logística sem viés tributário — o crescimento interestadual passa a se apoiar em eficiência operacional, não em diferenças de alíquota entre estados.
- Mais crédito aproveitável — despesas hoje pouco creditáveis passam a ser deduzidas da base do novo IVA.
- Transparência ao consumidor — a nota fiscal mostra o valor exato do imposto embutido no preço.
Desafios estratégicos
- Pressão sobre o caixa — a retenção automática do split payment reduz o capital de giro diário, sobretudo em operações de margem apertada.
- Sistemas e precificação — o fim do ICMS-ST obriga a rever toda a política de preços e adequar os ERPs às duas lógicas tributárias em paralelo.
- Malha logística sob revisão — centros de distribuição instalados só por incentivo fiscal regional perdem essa razão de ser.
- Possível freio no consumo — a alíquota cheia, de até 28,6%, encarece itens não essenciais.
Setor de serviços
É o setor que mais manifesta preocupação com a reforma — justamente por partir da carga tributária mais baixa do sistema atual.
Vantagens
- Alívio em segmentos essenciais — saúde, educação e transporte coletivo têm isenções ou reduções de até 60% na base de cálculo.
- Créditos inéditos — despesas que hoje não geram crédito, como energia elétrica e licenças de software, passam a abater o imposto devido.
- Fim da insegurança jurídica — a disputa entre “isso é serviço ou mercadoria” (o conflito ISS x ICMS) desaparece, já que os dois são substituídos pelo mesmo IVA.
- Competitividade preservada no B2B — o imposto é repassado como crédito integral ao cliente empresarial, sem onerar essa relação.
- Padronização nacional — a unificação extingue as milhares de leis municipais de ISS.
Desafios estratégicos
- Choque de alíquota no B2C — serviços genéricos a pessoas físicas, como tecnologia e estética, podem saltar de 5% para mais de 26%.
- Repasse de preço quase inevitável — a alta tributária tende a ser transferida ao consumidor final.
- Onda de revisão contratual — contratos de prestação continuada vão precisar ser renegociados.
- Custo de adequação tecnológica — pequenos prestadores precisam investir em sistemas compatíveis com a nova fiscalização digital.
- Risco de informalidade — o salto de carga em serviços não essenciais pode empurrar oferta para o mercado informal.
Transporte e logística
Frete e logística sentem, ao mesmo tempo, o alívio da simplificação e a pressão do Imposto Seletivo sobre combustíveis.
Vantagens
- Mobilidade urbana protegida — o transporte público coletivo mantém isenções e subvenções.
- Créditos ampliados na cadeia — a não cumulatividade permite abater impostos sobre peças, frota e combustíveis de forma mais ampla.
- Fim das barreiras fiscais estaduais — caminhões deixam de ficar retidos em postos fiscais só para checagem de tributo.
- Burocracia reduzida — documentos como o CT-e são simplificados e unificados.
- Mais incentivo à terceirização — o frete passa a gerar crédito integral de IVA a quem contrata.
Desafios estratégicos
- Frete mais caro — a alíquota cheia, perto de 28%, tende a pressionar as tabelas de frete interestadual e intermunicipal.
- Efeito cascata na inflação logística — o encarecimento se propaga ao comércio e pode refletir no preço de prateleira.
- Imposto Seletivo sobre combustíveis fósseis — risco direto às margens, sobretudo para frotas ainda não convertidas.
- Fim de subsídios regionais — a unificação extingue reduções de base e créditos presumidos hoje concedidos por vários estados.
- Repasse difícil na prática — a resistência de varejo e indústria em aceitar reajustes de frete deve gerar renegociação intensa.
Indústria
É, no consenso da maioria dos especialistas, o setor com o saldo mais favorável na reforma.
Vantagens
- Fim do efeito cascata — a não cumulatividade plena elimina o “imposto sobre imposto”, com alívio direto sobre o custo de produção.
- Maquinário mais barato — a desoneração na compra de bens de capital facilita automação e modernização de parques fabris.
- Créditos hoje travados são liberados — fim dos bilhões represados nos estados, destravando caixa historicamente parado.
- Mais competitividade na exportação — imunidade garantida e devolução mais rápida de impostos ao longo da cadeia.
- Simplificação classificatória — o fim da complexidade do IPI e do NCM reduz o risco de multas por erro de enquadramento.
Desafios estratégicos
- Atenção à Zona Franca de Manaus — a transição exige mecanismos específicos para preservar a vantagem competitiva da região.
- Revisão da malha fabril — plantas instaladas no interior só por incentivo regional perdem essa razão estratégica.
- Imposto Seletivo setorial — bebidas alcoólicas, produtos açucarados e tabaco enfrentam forte aumento de tributação.
- Transição tecnicamente desafiadora — entre 2026 e 2032, é preciso operar o sistema antigo e o novo em paralelo.
- Risco de ruptura em fornecedores pequenos — dificuldade de adequação pode gerar gargalos na cadeia de suprimentos.
Agronegócio
Combina proteções importantes com um efeito novo — e pouco discutido — sobre o caixa da safra.
Vantagens
- Proteção ao pequeno produtor — faturamento de até R$ 3,6 milhões por ano garante isenção total de retenção.
- Cesta básica a alíquota zero — arroz, feijão, café e proteínas animais mantêm alíquota zero.
- Imunidade de IPVA preservada — tratores, máquinas de campo, implementos e aeronaves agrícolas continuam isentos.
- Mais força na exportação — a desoneração da cadeia primária eleva a competitividade de commodities como soja, milho e carne.
- Créditos amplos para quem é PJ — produtores estruturados como pessoa jurídica abatem impostos sobre praticamente todos os custos da fazenda.
Desafios estratégicos
- Tributação na origem de insumos antes imunes — sementes tratadas e adubos, hoje fora da base de cálculo, passam a ser tributados.
- Estresse de caixa na safra — o produtor paga o imposto primeiro e só depois recupera o valor como crédito.
- Gestão mais rigorosa — tecnologia e precisão contábil passam a ser condição básica de sobrevivência competitiva.
- Fim de subsídios estaduais históricos — a extinção de incentivos locais tende a elevar custos da agroindústria.
- Frete e combustível mais caros — o encarecimento logístico somado ao possível Imposto Seletivo sobre o diesel ameaça a margem no escoamento.
👉 Leia também como fica o varejo na Reforma Tributária.
O que muda para a Zona Franca de Manaus?
A Zona Franca de Manaus recebe tratamento constitucional específico ao longo de toda a transição. A EC 132/2023 determina que as leis instituidoras do IBS e da CBS estabeleçam mecanismos — com ou sem contrapartida — para manter, em caráter geral, o diferencial competitivo hoje assegurado à ZFM, nos mesmos níveis da legislação relativa aos tributos que estão sendo extintos.
Para viabilizar isso, foi criado o Fundo de Sustentabilidade e Diversificação Econômica do Estado do Amazonas, financiado com recursos da União, com participação efetiva do Estado do Amazonas na definição das políticas, destinado a fomentar o desenvolvimento e a diversificação das atividades econômicas na região — funcionando como uma rede de proteção adicional caso os mecanismos fiscais isolados não sejam suficientes para preservar a competitividade local. O IPI, apesar de zerado para a maioria dos produtos a partir de 2027, é mantido justamente para as empresas de fora da ZFM que fabricam itens concorrentes aos produzidos na região — uma forma indireta de preservar essa vantagem sem depender só de incentivo tributário direto.
Perguntas frequentes sobre a Reforma Tributária
O que é a Reforma Tributária?
É a reestruturação do sistema brasileiro de tributos sobre o consumo, que substitui PIS, Cofins, IPI, ICMS e ISS por um IVA Dual — composto por IBS e CBS — mais o Imposto Seletivo, com transição entre 2026 e 2033.
Quando a Reforma Tributária entra em vigor?
A transição começou oficialmente em 2026, com alíquotas de teste, e se completa em 2033, quando o ICMS e o ISS são definitivamente extintos e o novo sistema passa a valer de forma integral.
Quais são as principais leis da Reforma Tributária?
A Emenda Constitucional 132/2023, que cria a base constitucional; a Lei Complementar 214/2025, que institui o IBS, a CBS e o Imposto Seletivo; e a Lei Complementar 227/2026, que institui o Comitê Gestor do IBS e o processo administrativo tributário.
O que é a Emenda Constitucional 132/2023?
É a emenda que alterou o Sistema Tributário Nacional na Constituição Federal para criar o IBS, a CBS e o Imposto Seletivo, além de definir o cronograma de transição e a estrutura do Comitê Gestor do IBS.
O que estabelece a Lei Complementar 214/2025?
Institui de fato o IBS, a CBS e o Imposto Seletivo, com 152 artigos que detalham hipóteses de incidência, não cumulatividade, split payment, regimes especiais e o reequilíbrio de contratos administrativos afetados pela reforma.
O que estabelece a Lei Complementar 227/2026?
Institui o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS), disciplina o processo administrativo tributário do IBS, a distribuição de sua arrecadação entre os entes federativos e as normas gerais do ITCMD.
Quais tributos serão extintos?
PIS e Cofins são extintos a partir de 2027; o IPI é zerado para a maioria dos produtos no mesmo período; ICMS e ISS são reduzidos progressivamente entre 2029 e 2032 e extintos definitivamente em 2033.
O que é o IBS?
Imposto sobre Bens e Serviços, de competência compartilhada entre Estados, Distrito Federal e Municípios, que substitui o ICMS e o ISS e é administrado de forma unificada pelo Comitê Gestor do IBS.
O que é a CBS?
Contribuição Social sobre Bens e Serviços, de competência exclusiva da União, que substitui o PIS/Pasep e a Cofins e parte da função hoje cumprida pelo IPI.
O que é o Imposto Seletivo?
Tributo federal com finalidade extrafiscal, que incide uma única vez sobre bens e serviços prejudiciais à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas, veículos poluentes e bens minerais.
Por que o modelo é chamado de “IVA Dual”?
Porque IBS e CBS compartilham a mesma base de cálculo e a mesma hipótese de incidência de um IVA (Imposto sobre Valor Agregado) clássico, mudando apenas o ente federativo destinatário da arrecadação — um é estadual/municipal, o outro é federal.
Qual será a alíquota total do IBS e da CBS?
A estimativa para a alíquota-padrão cheia, a partir de 2033, é de 26,5% a 28,6% somando os dois tributos — valor recalculado anualmente pelo Senado Federal para preservar a arrecadação de cada ente.
Como funciona o cronograma de transição até 2033?
Em quatro fases: 2026 (alíquota de teste de 1%), 2027-2028 (extinção de PIS/Cofins e IPI zerado), 2029-2032 (redução gradual de ICMS/ISS e alta gradual do IBS) e 2033 (extinção total do sistema antigo).
O que muda em 2026 com a alíquota de teste?
O IBS passa a ser cobrado a 0,1% e a CBS a 0,9%, totalizando 1%, com o valor integralmente compensável com PIS, Cofins e CSLL — não há aumento de carga tributária efetiva nessa fase.
O que é o split payment?
É o mecanismo pelo qual o IBS e a CBS devidos em uma venda são segregados e recolhidos automaticamente ao Fisco no momento da liquidação financeira do pagamento, e não depois, na apuração mensal.
O split payment é obrigatório?
A lei prevê implementação gradual e permite que o Comitê Gestor do IBS e a Receita Federal estabeleçam hipóteses em que a adoção será facultativa, priorizando os instrumentos de pagamento eletrônico mais usados no varejo.
Como o split payment impacta o fluxo de caixa das empresas?
Reduz o capital de giro disponível, já que a parcela do imposto deixa de transitar pelo caixa da empresa entre a venda e o vencimento do tributo — em uma venda de R$ 1.000 com 28% de carga, apenas R$ 720 chegam efetivamente ao vendedor.
O que é a não cumulatividade plena?
É a regra pela qual praticamente tudo o que uma empresa adquire para sua operação gera crédito integral de IBS e CBS, eliminando o efeito cascata hoje existente no ICMS e no PIS/Cofins.
O que é o cashback tributário?
É a devolução de parte do IBS e da CBS pagos por famílias de baixa renda, aplicada diretamente na fonte — obrigatória, por exemplo, nas contas de energia elétrica e gás de cozinha para esse público.
Quem tem direito ao cashback?
Famílias de baixa renda, conforme critérios e limites que serão definidos em lei específica para cada tributo — a devolução em energia elétrica e gás liquefeito de petróleo é obrigatória por determinação constitucional.
Pessoa física pode ser contribuinte do IBS e da CBS?
Sim, quando a lei presume habitualidade comercial — por exemplo, na venda de mais de três imóveis em cinco anos ou em receitas de locação superiores a R$ 240 mil por ano.
Quais contratos precisam ser revisados por causa da reforma?
Contratos administrativos vigentes com a administração pública, inclusive concessões, que tenham seu equilíbrio econômico-financeiro alterado pela instituição do IBS e da CBS, conforme os arts. 373 a 376 da LC 214/2025.
Contratos privados também têm direito a reequilíbrio automático?
Não. A disciplina de reequilíbrio da LC 214/2025 se aplica apenas a contratos administrativos; contratos privados seguem as regras gerais do Código Civil e dependem de negociação direta entre as partes.
O que é o Comitê Gestor do IBS (CGIBS)?
É a entidade pública responsável por administrar o IBS de forma unificada em nome de todos os Estados, do Distrito Federal e dos Municípios, instituída pela Lei Complementar 227/2026.
O que muda para a Zona Franca de Manaus?
A EC 132/2023 determina a manutenção do diferencial competitivo da ZFM ao longo de toda a transição, com apoio de um fundo de sustentabilidade financiado pela União e manutenção do crédito de IPI para proteger a região.
Quais produtos têm alíquota zero?
Itens da cesta básica nacional, como pão francês, leite, feijão e tapioca, além de medicamentos de tratamentos contínuos como oncologia, diabetes e doenças raras, que têm isenção plena.
Profissionais liberais pagam a alíquota cheia?
Não integralmente: serviços de profissão intelectual regulada — como advocacia, engenharia e contabilidade — têm redução de 30% sobre a alíquota-padrão do IVA Dual.
Como fica o agronegócio na Reforma Tributária?
De forma geral beneficiado: mantém isenção para insumos essenciais e cesta básica e ganha créditos amplos quando estruturado como pessoa jurídica, mas perde a imunidade hoje aplicada a alguns insumos, que passam a ser tributados na origem.
Como fica o setor de serviços?
É o setor com maior preocupação: por ter cadeias curtas e poucos insumos geradores de crédito, tende a ver sua carga tributária nominal subir, ainda que atenuada por reduções específicas para saúde, educação e profissões liberais.
Como fica o varejo?
Ganha em transparência (o imposto passa a ser mostrado “por fora” na nota) e no fim da guerra fiscal entre estados, mas sente o impacto do split payment no fluxo de caixa e precisa rever toda a precificação com o fim do ICMS-ST.
Como fica a indústria na Reforma Tributária?
É considerada a mais beneficiada: a não cumulatividade plena elimina o efeito cascata, libera créditos hoje travados nos estados e barateia bens de capital — mas exige atenção redobrada à Zona Franca de Manaus e ao Imposto Seletivo sobre bebidas e tabaco.
Como fica o transporte e a logística?
Ganha com o fim das barreiras fiscais estaduais e créditos amplos sobre frota e combustíveis, mas enfrenta alíquota cheia perto de 28% sobre o frete e um risco direto de margem com o Imposto Seletivo sobre combustíveis fósseis.
O IPI vai acabar?
Será zerado para a maioria dos produtos a partir de 2027, mas não é formalmente extinto: permanece em vigor, com alíquota diferente de zero, para produtos que competem com os fabricados na Zona Franca de Manaus.
O que acontece com o ITCMD?
Passa a ter normas gerais estabelecidas por lei complementar (LC 227/2026) e passa a ser progressivo em razão do valor do quinhão, do legado ou da doação — mas continua sendo um imposto estadual, fora do escopo do IBS e da CBS.
Existe risco de aumento de carga tributária com a reforma?
O desenho constitucional prevê neutralidade de arrecadação, com alíquotas de referência recalculadas anualmente para compensar qualquer variação — mas a distribuição da carga entre setores muda mesmo que o total arrecadado permaneça estável.
Como as empresas devem se preparar para a Reforma Tributária?
Revisando contratos de fornecimento e prestação de serviço, adequando sistemas de ERP para operar os dois regimes tributários em paralelo, reavaliando o impacto do split payment no capital de giro e mapeando quais créditos passam a ser aproveitáveis com a não cumulatividade plena.
.
A Reforma Tributária muda a régua de praticamente todo negócio no Brasil — mas quem se antecipa ao cronograma de transição, revisa contratos com tempo e ajusta o planejamento de caixa antes do split payment se tornar regra no seu setor, converte essa mudança em vantagem competitiva em vez de sobressalto de última hora. Fale com nossa equipe do Tax Group e avalie o impacto da reforma no seu negócio.