LC 227/2026: mudanças no IBS, split payment e saldo credor
A LC 227 é a lei complementar que institui o Comitê Gestor do Imposto sobre Bens e Serviços, disciplina o processo administrativo tributário do IBS e altera a Lei Complementar 214/2025. Publicada no Diário Oficial da União em 14 de janeiro de 2026, a norma fecha a etapa legislativa da regulamentação da reforma tributária sobre o consumo.
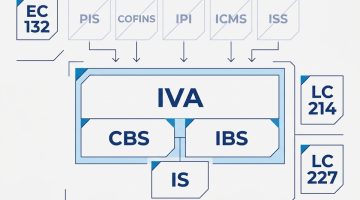
A Lei Complementar 227 tem data de 13 de janeiro de 2026 e chega um ano depois da Lei Complementar 214/2025, publicada em 16 de janeiro de 2025. As duas normas formam o par que sustenta o novo sistema: a LC 214/2025 criou o IBS e a CBS, e a LC 227/2026 define quem administra o IBS, como funciona o contencioso e como os créditos antigos de ICMS serão devolvidos.
Este conteúdo reúne o que a LC 227/2026 determina sobre o Comitê Gestor do IBS, o que ela alterou no split payment, qual o tratamento do saldo credor acumulado de ICMS e quais prazos fiscais vencem entre outubro de 2026 e janeiro de 2027.
O que é a LC 227/2026 e qual o seu papel na reforma tributária
A LC 227 (Lei Complementar nº 227, de 13 de janeiro de 2026) é a norma que institui o Comitê Gestor do Imposto sobre Bens e Serviços, disciplina o contencioso administrativo do IBS, fixa normas gerais de ITCMD e altera a Lei Complementar 214/2025.
A função da lei é operacional. A Lei Complementar 214/2025 desenhou os tributos, definiu fato gerador, base de cálculo e regimes específicos. A Lei Complementar 227/2026 resolve a pergunta seguinte: quem cobra, quem julga e quem distribui o dinheiro de um imposto que pertence a 27 estados e a mais de 5.500 municípios ao mesmo tempo.
O art. 1º da LC 227/2026 institui o Comitê Gestor do IBS com independência técnica, administrativa, orçamentária e financeira. O art. 2º lista as competências centrais do órgão: editar o regulamento único do imposto, arrecadar e distribuir o produto da arrecadação e decidir o contencioso administrativo do IBS.
A norma trata de quatro grandes blocos:
- Administração do IBS: criação, estrutura e financiamento do Comitê Gestor do IBS.
- Processo administrativo: regras de fiscalização coordenada, julgamento e uniformização de decisões.
- ITCMD: normas gerais nacionais sobre incidência, fato gerador, base de cálculo e sujeição ativa.
- Ajustes na LC 214/2025: split payment, saldo credor de ICMS, créditos sobre benefícios a empregados e regimes específicos.
Comitê Gestor do IBS: competências e prazos definidos pela LC 227
O Comitê Gestor do IBS (CGIBS) é a entidade pública sob regime especial que administra o Imposto sobre Bens e Serviços em nome dos estados, do Distrito Federal e dos municípios. A LC 227/2026 o institui no art. 1º e, no art. 2º, § 4º, fixa que as atividades de cobrança administrativa devem se encerrar em no máximo 12 meses contados da constituição do crédito tributário.
O prazo de 12 meses é a mudança mais concreta para o contribuinte. A cobrança administrativa do IBS ganha um relógio, o que reduz a zona cinzenta entre o lançamento e a inscrição em dívida ativa. Departamentos fiscais passam a ter uma janela definida para negociar, corrigir ou impugnar antes que o débito mude de fase.
A estrutura interna do Comitê Gestor do IBS aparece distribuída ao longo do texto. O Conselho Superior concentra as decisões normativas, com as competências listadas no art. 11. A Diretoria Executiva opera o dia a dia, com a Diretoria de Arrecadação e Cobrança prevista no art. 32 e a Diretoria de Revisão do Crédito Tributário, responsável pelo julgamento administrativo, no art. 36.
Há ainda uma regra de transparência com data fixa. O art. 47 da LC 227/2026 determina que a proposta de orçamento anual do Comitê Gestor seja apresentada até 31 de julho de cada ano, com manifestação do Poder Legislativo em 30 dias. Quem acompanha a governança do novo imposto tem aí um calendário público de referência.
👉 Quer saber mais sobre o assunto “Comitê Gestor do IBS”? Confira este conteúdo
Split payment na LC 227: o que mudou no procedimento simplificado
O split payment é o recolhimento do IBS e da CBS no momento da liquidação financeira da operação, feito pelo prestador de serviço de pagamento e não pelo fornecedor. A Lei Complementar 214/2025 criou o mecanismo no art. 31 e previu 2 procedimentos distintos, o padrão e o simplificado. A LC 227/2026 detalhou conceitos, responsabilidades e penalidades desse mecanismo.
O art. 31 da Lei Complementar 214/2025 obriga prestadores de serviços de pagamento eletrônico e operadores de sistemas de pagamento a segregar e recolher ao Comitê Gestor do IBS e à Receita Federal os valores devidos no instante da liquidação. O art. 32 descreve o procedimento padrão, no qual o originador da transação transmite as informações que vinculam a operação ao pagamento e o prestador consulta o sistema oficial antes de liberar os recursos ao vendedor.
Segundo análises de bancas tributárias publicadas em janeiro de 2026, a LC 227/2026 ampliou o alcance do procedimento simplificado, que deixaria de ser restrito às operações com não contribuintes e passaria a estar disponível para qualquer contribuinte. As mesmas análises apontam a criação de penalidades específicas para instituições de pagamento que descumprirem as obrigações do mecanismo.
A diferença entre os dois procedimentos importa para o caixa. No procedimento padrão, o valor do imposto é apartado com base em consulta prévia ao sistema do Comitê Gestor do IBS e da Receita Federal. No procedimento simplificado, a segregação segue percentuais predefinidos, o que acelera a liquidação e reduz a dependência de integração em tempo real, conforme detalhamos no conteúdo sobre fluxo de caixa na reforma tributária.
Quando o split payment começa a valer para as empresas
O split payment não tem data única de obrigatoriedade em lei. A Lei Complementar 214/2025 remete a atos conjuntos do Comitê Gestor do IBS e da Receita Federal a disciplina do mecanismo, inclusive a sua implantação gradual, conforme o art. 31, § 2º. Até setembro de 2026, o ato conjunto com o cronograma vinculante de obrigatoriedade não constava do repositório oficial de atos conjuntos do Comitê Gestor do IBS.
O que já existe é infraestrutura. Em junho de 2026, a Receita Federal e o Comitê Gestor do IBS publicaram a documentação técnica da Plataforma Pública do Split Payment, com manual de integração e especificação de interface para que instituições de pagamento desenvolvessem suas soluções. A publicação marca o início da fase de construção dos sistemas, não o início da retenção obrigatória.
Em declarações públicas de agosto de 2026, técnicos da Receita Federal indicaram um desenho gradual: adesão opcional ao longo de 2027, escalonada por meio de pagamento, e obrigatoriedade para operações entre empresas a partir de 2028. Esse cronograma orienta planejamento, mas só passa a ter força normativa quando o ato conjunto for publicado no Diário Oficial da União.
A leitura prática para o departamento financeiro é direta. Enquanto a data não é publicada, a preparação segue por dois caminhos: mapear os meios de pagamento usados nas vendas e simular o efeito da retenção no capital de giro, já que o imposto deixa de transitar pelo caixa da empresa antes do recolhimento.
Saldo credor de ICMS na LC 227: homologação e ressarcimento em 240 parcelas
O saldo credor acumulado de ICMS existente em 31 de dezembro de 2032 será homologado pelos estados e devolvido ao contribuinte em até 240 parcelas mensais, iguais e sucessivas, segundo as regras de transição trazidas pela LC 227/2026. O art. 137 da lei autoriza deduzir do produto da arrecadação do IBS devido aos estados o valor compensado relativo a esse saldo credor.
O desenho resolve um problema antigo. Créditos de ICMS acumulados não desaparecem com a extinção do imposto, mas também não são devolvidos à vista: eles passam a ser pagos ao longo de 20 anos, com dedução direta na arrecadação estadual do novo imposto. O art. 137 da LC 227/2026 é o dispositivo que torna essa conta possível sem criar despesa nova para os estados.
De acordo com análises de escritórios tributários publicadas em 2026, o pedido de homologação do saldo credor acumulado deve ser protocolado em até 5 anos contados de 1º de janeiro de 2033, com manifestação do estado em até 24 meses, prorrogáveis por mais 24 meses quando houver procedimento de fiscalização. Os créditos de bens do ativo permanente seguiriam regra própria, em 48 parcelas, na linha da Lei Complementar 87/1996.
O prazo que importa hoje é outro. A empresa que quiser receber esse saldo credor em 2033 precisa chegar a 31 de dezembro de 2032 com o crédito escriturado, documentado e reconciliado, porque a homologação estadual vai olhar para a escrita fiscal do período anterior à extinção do ICMS.
👉 Quer saber mais sobre o assunto “saldo credor de ICMS”? Confira este conteúdo
Cronograma dos documentos fiscais eletrônicos com IBS e CBS
A obrigatoriedade de informar IBS e CBS nos documentos fiscais eletrônicos segue 4 fases escalonadas entre agosto de 2026 e janeiro de 2027. O calendário consta do Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, divulgado pela Receita Federal e pelo Comitê Gestor do IBS em 31 de julho de 2026. Cada fase define quais documentos fiscais eletrônicos passam a exigir os novos grupos de informação.
As fases do cronograma oficial de documentos fiscais eletrônicos estão distribuídas assim:
- 3 de agosto de 2026: nota fiscal eletrônica (NF-e), nota fiscal de consumidor eletrônica (NFC-e), conhecimento de transporte eletrônico (CT-e e CT-e OS), manifesto eletrônico de documentos fiscais (MDF-e), bilhete de passagem eletrônico (BP-e), declaração de conteúdo eletrônica (DC-e), guia de transporte de valores eletrônica (GTV-e) e nota fiscal de energia elétrica eletrônica (NF3e).
- 1º de outubro de 2026: nota fiscal de serviços eletrônica (NFS-e) de uso geral, nota fiscal fatura de serviços de comunicação eletrônica (NFCom) e a primeira fase da declaração de regimes específicos (DeRE).
- 1º de dezembro de 2026: bilhete de passagem aéreo e metropolitano, nota fiscal de alienação de bens imóveis (NF-e ABI), nota fiscal de água e saneamento (NFAg), nota fiscal do gás (NFGas) e NFS-e de plataformas digitais.
- 1º de janeiro de 2027: empresas do Simples Nacional, declaração única de importação (Duimp), NF-e de importação, terceira fase da DeRE e tributação monofásica de combustíveis.
A fase de 1º de outubro de 2026 é a que vence primeiro para prestadores de serviço. Empresas que emitem NFS-e de uso geral ou NFCom têm o prazo mais curto entre as obrigações ainda pendentes, e a adequação depende do emissor municipal, não apenas do ERP interno.
👉 Quer saber mais sobre o assunto “transição da reforma tributária em 2026”? Confira este conteúdo
O que muda na prática a partir de 2027 para as empresas
Em 2027 a Contribuição sobre Bens e Serviços (CBS) entra em alíquota cheia e o PIS e a Cofins são extintos, conforme a Lei Complementar 214/2025 e a Emenda Constitucional 132/2023. O ano de 2026 funciona como teste, com alíquotas reduzidas de 0,9% para a CBS e 0,1% para o IBS. A virada de 2027 é o primeiro momento em que o tributo novo substitui de fato um tributo antigo.
O cronograma da transição segue esta sequência:
- 2026: ano de teste, com CBS de 0,9% e IBS de 0,1% compensáveis com PIS e Cofins.
- 2027: CBS em alíquota cheia, extinção de PIS e Cofins e início da cobrança do Imposto Seletivo.
- 2029 a 2032: redução gradual de ICMS e ISS, com elevação proporcional do IBS.
- 2033: IBS e CBS em regime integral, com ICMS e ISS extintos.
Para o Simples Nacional, a data relevante é 1º de janeiro de 2027. A LC 227/2026 promoveu ajustes no regime simplificado e o Ato Conjunto RFB/CGIBS nº 4/2026 colocou as empresas optantes justamente na quarta fase do cronograma de documentos fiscais eletrônicos, com início na mesma data.
A alíquota de referência do IBS e da CBS ainda será fixada por resolução do Senado Federal, com base em cálculo do Tribunal de Contas da União. Empresas que precisam projetar preço e margem para 2027 devem trabalhar com cenários, e não com um número fechado, como explicamos no conteúdo sobre alíquota do IBS e da CBS.
Como adequar ERP, caixa e departamento fiscal à LC 227/2026
A adequação à LC 227/2026 envolve 3 frentes simultâneas: sistema emissor de documentos fiscais, tesouraria e escrituração de créditos antigos. A primeira obrigação com data certa é 1º de outubro de 2026, prevista no Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, para NFS-e de uso geral e NFCom. As demais frentes seguem o calendário até 2033.
O roteiro mínimo de preparação tem estas etapas:
- Mapear: identificar quais documentos fiscais eletrônicos a empresa emite e em qual fase do cronograma cada um se encaixa.
- Atualizar: exigir do fornecedor de ERP a versão que contempla os grupos de IBS e CBS no leiaute dos documentos fiscais.
- Testar: validar a emissão em ambiente de homologação antes da data de obrigatoriedade de cada fase.
- Simular: projetar o efeito do split payment sobre o capital de giro por meio de pagamento utilizado nas vendas.
- Reconciliar: auditar o saldo credor de ICMS acumulado e sanear a documentação de suporte antes de 31 de dezembro de 2032.
- Acompanhar: monitorar os atos conjuntos do Comitê Gestor do IBS e da Receita Federal, que concentram os cronogramas operacionais.
A escrituração merece atenção especial. A apuração do IBS e da CBS caminha para um modelo assistido, no qual o Fisco pré-preenche a apuração a partir dos documentos fiscais emitidos, o que transfere o erro da declaração para a origem do dado, conforme tratamos no conteúdo sobre apuração assistida de IBS e CBS.
Perguntas frequentes sobre a LC 227/2026
O que é a LC 227 de 2026?
A LC 227 de 2026 é a Lei Complementar nº 227, de 13 de janeiro de 2026, que institui o Comitê Gestor do Imposto sobre Bens e Serviços, disciplina o processo administrativo tributário do IBS, fixa normas gerais de ITCMD e altera a Lei Complementar 214/2025. Ela conclui a etapa legislativa da regulamentação da reforma tributária sobre o consumo.
Quando a LC 227 foi publicada?
A Lei Complementar 227 tem data de 13 de janeiro de 2026 e foi publicada no Diário Oficial da União em 14 de janeiro de 2026. O texto oficial está disponível no portal do Planalto.
A LC 227 mudou as regras do split payment?
Sim. A LC 227/2026 detalhou conceitos, procedimentos e responsabilidades do split payment e criou penalidades para instituições de pagamento que descumprirem suas obrigações. Segundo análises de bancas tributárias, a lei também ampliou o acesso ao procedimento simplificado, que passaria a ser disponível a qualquer contribuinte.
Quando o split payment passa a ser obrigatório?
Não há data de obrigatoriedade geral publicada até setembro de 2026. A Lei Complementar 214/2025 delega a implantação gradual a ato conjunto do Comitê Gestor do IBS e da Receita Federal, e esse ato ainda não foi editado com o cronograma vinculante. A infraestrutura técnica da Plataforma Pública do Split Payment foi publicada em junho de 2026.
Como fica o saldo credor de ICMS acumulado até 2032?
O saldo credor acumulado de ICMS existente em 31 de dezembro de 2032 será homologado pelos estados e ressarcido em até 240 parcelas mensais, iguais e sucessivas. O art. 137 da LC 227/2026 autoriza deduzir do produto da arrecadação do IBS devido aos estados o valor compensado relativo a esse saldo.
O que muda para as empresas em 2027?
Em 2027 a CBS passa a ser cobrada em alíquota cheia, o PIS e a Cofins são extintos e o Imposto Seletivo começa a incidir. Na mesma data, 1º de janeiro de 2027, empresas do Simples Nacional, a declaração única de importação e a NF-e de importação entram na quarta fase do cronograma de documentos fiscais eletrônicos.
Assessoria tributária para a transição da LC 227/2026
A LC 227/2026 não muda apenas a legislação: ela muda o calendário interno de quem cuida de tributos. Entre outubro de 2026 e janeiro de 2027 há obrigações acessórias com data marcada, e entre 2029 e 2033 há um estoque de créditos de ICMS cujo aproveitamento depende de escrituração feita agora.
A Tax Group atua na revisão de créditos tributários, na recuperação de saldo credor de ICMS e na adequação de processos fiscais ao novo modelo de IBS e CBS. Para avaliar o impacto da LC 227/2026 na sua operação e organizar o plano de transição, entre em contato com um especialista.