Combustível vai aumentar com a reforma tributária? O que muda com o Imposto Seletivo, a monofasia e o IBS/CBS
Combustível vai aumentar com a reforma tributária? Essa é a dúvida central de consumidores, transportadores, produtores rurais e industriais desde a aprovação da reforma da tributação do consumo no Brasil. A resposta depende de três variáveis: o valor por litro que será fixado para IBS e CBS, a alíquota do Imposto Seletivo (IS) sobre a extração de petróleo e gás, que ainda não tem valor definido, e a capacidade de a cadeia recuperar tributos por meio de créditos.
O combustível é o insumo mais transversal da economia brasileira, e uma variação de centavos por litro chega ao frete, ao alimento e ao IPCA. Este guia reúne a base legal, a mecânica do novo modelo, o debate sobre o IS, o efeito dominó na cadeia e o creditamento.
Combustível vai aumentar com a reforma tributária? A resposta direta
Sim, há uma forte tendência de aumento nos preços dos combustíveis, ou, no mínimo, uma severa pressão de alta sobre os custos do setor.
Embora o discurso oficial do Ministério da Fazenda seja pautado na “neutralidade fiscal”, a premissa de que a Reforma Tributária não elevará a carga tributária global do país, a modelagem matemática e jurídica desenhada para o setor de óleo e gás aponta para um cenário diferente na prática.
O valor final do combustível vai depender de três fatores principais:
1️⃣ Do valor em reais cobrado por litro no novo IVA (IBS e CBS);
2️⃣ Da alíquota do Imposto Seletivo (IS) sobre a extração de petróleo (que es´ta previsto para começar em janeiro de 2027 e ainda não tem valor definitivo);
3️⃣ Da capacidade de as empresas recuperarem esses impostos ao longo da cadeia de produção.
Como o combustível afeta desde o frete até o preço do prato de comida, qualquer mudança de centavos no posto se espalha por toda a economia.
A resposta direta para essa pressão de alta não reside no Imposto sobre Valor Agregado (o IVA Dual, composto por IBS e CBS), mas sim em um mecanismo paralelo: o Imposto Seletivo (IS).
O que é o Imposto Seletivo?
Popularmente conhecido como “Imposto do Pecado”, o IS foi criado para desestimular o consumo de bens e serviços prejudiciais à saúde ou ao meio ambiente. No entanto, o Projeto de Lei Complementar (PLP) 68/2024 determinou a incidência desse tributo diretamente sobre a extração de bens minerais e fósseis, o que inclui o petróleo cru e o gás natural.
Isso significa que, antes mesmo de o petróleo ser refinado e transformado em gasolina ou diesel, ele já sofrerá uma nova taxação na base da cadeia produtiva. Na economia, há uma regra clara: custos adicionais na origem invariavelmente escoam para o preço final.
Tributação de combustíveis: da emenda constitucional à regulamentação
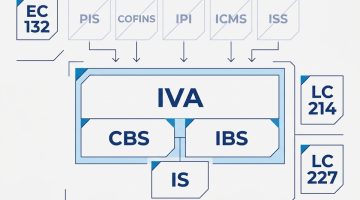
A emenda que institui a Reforma Tributária (EC 132/2023) criou o IVA Dual (IBS, de estados e municípios, e CBS, federal), extinguiu ICMS, ISS, PIS e Cofins e instituiu o Imposto Seletivo. Na representação abaixo, você consegue identificar como será a nova dinâmica dos tributos.

A regulamentação veio então com o PLP 68/2024, hoje Lei Complementar 214/2025, sancionada em 16 de janeiro de 2025. Após isso, a LC 227/2026, que institui o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS), alterou os artigos 172 a 180 da LC 214. Assim, consolidou-se que:
🔵 IBS e CBS incidem uma única vez sobre gasolina, diesel, etanol, GLP, biodiesel e demais combustíveis, com alíquotas por unidade de medida.
Cronograma de transição
A implementação da Reforma Tributária observa um cronograma faseado. O calendário a seguir detalha os marcos temporais estabelecidos para a adaptação gradual dos processos, sistemas e equipes às novas diretrizes:
🔹 2026 (Ano de testes): Entrada de alíquotas de teste (0,9% de CBS e 0,1% de IBS), sem alterar o preço na bomba.
🔹2027: Entrada da CBS plena (substituindo PIS/Cofins) e início da cobrança do Imposto Seletivo.
🔹2029 a 2032: Transição gradual do IBS e redução do antigo ICMS.
🔹2033: Novo sistema funcionando a 100%.
Monofasia de combustíveis no IVA: o que é ad rem e como muda o cálculo
Atualmente, muitos produtos pagam impostos em formato de porcentagem sobre o preço final (ad valorem). Na reforma, o combustível usará o formato ad rem.
🔹 Ad valorem (por porcentagem): Se a alíquota for de 20% e a gasolina custar R$ 5,00, o imposto é R$ 1,00.
🔹 Ad rem (por quantidade): O imposto é um valor fixo em reais por litro, não importa quanto o combustível custe na bomba.
Na tabela abaixo, representamos uma comparação prática dos dois formatos:
| Critério | Formato Porcentagem (Ad Valorem) | Formato Por Litro (Ad Rem) |
|---|---|---|
| Como é calculado | Porcentagem sobre o preço de venda | Valor fixo em Reais por litro ou m3 |
| Exemplo prático | 20% sobre o preço da bomba | R$ 1,00 por litro |
| Se o petróleo subir no mundo | O imposto sobe junto na bomba | O imposto continua exatamente o mesmo |
| Onde será usado | Na maioria dos produtos e serviços | Exclusivo para combustíveis |
👉 Quer entender mais sobre as mudanças da Reforma Tributária? Clique aqui e leia um guia completo.
O que o Imposto Seletivo tributa e quando começa
O Imposto Seletivo (IS) foi criado para desestimular o consumo de produtos nocivos à saúde e ao meio ambiente (como cigarro e bebida). No caso dos combustíveis, ele não será cobrado diretamente no posto de gasolina, mas sim na extração do petróleo e do gás natural.
A Constituição determina que, na extração, o imposto seja cobrado independentemente da destinação, com teto de 1% do valor de mercado. No entanto, a Lei Complementar 214 fixou patamar menor, de até 0,25%.
O IS está previsto em 1º de janeiro de 2027, mas a alíquota efetiva ainda não foi definida, o que dificulta o planejamento de empresas e investidores.
O embate entre extração e consumo
Críticos e entidades do setor petrolífero apontam que tributar a extração pune a produção nacional em vez de focar no consumo. A produção brasileira, sobretudo a do pré-sal, segue padrões elevados de eficiência e segurança, e as emissões mais relevantes ocorrem na queima do combustível. Segundo o IBP, a extração de óleo e gás responde por cerca de 1% das emissões brasileiras de gases de efeito estufa.
Dessa forma, as análises concluem que a cobrança na origem teria finalidade predominantemente arrecadatória. O argumento é de que a produção de petróleo no Brasil responde por apenas 1% das emissões de gases de efeito estufa do país e a maior parcela das emissões ocorre na queima pelo consumidor, ao final da cadeia.
Imposto Seletivo não gera crédito
No sistema do IVA, o imposto pago em uma etapa vira crédito para a etapa seguinte. O Imposto Seletivo não gera crédito. Isso significa que ele vira um custo embutido no petróleo que não pode ser abatido depois, gerando um efeito de “imposto sobre imposto”.
A avaliação de especialistas, portanto, é que o custo será repassado por todos os setores, com efeito potencial em gasolina, diesel, gás de cozinha e insumos químicos.
Quanto pesa? Conta ilustrativa
O efeito depende da alíquota. Suponha, como exemplo, barril a US$ 70 e câmbio de R$ 5,50: cerca de R$ 385 por barril, ou aproximadamente R$ 2,40 por litro de petróleo.
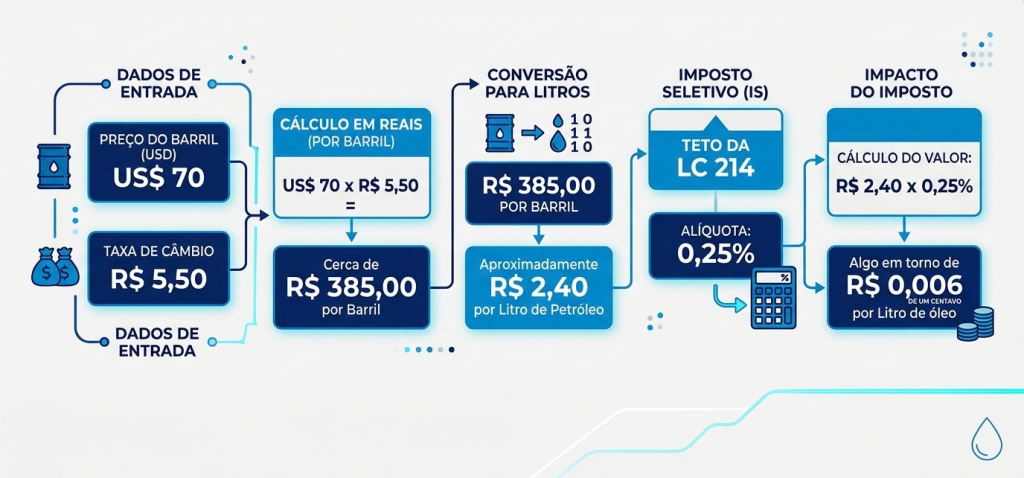
O que preocupa é a alíquota indefinida, a ausência de crédito, a inclusão na base do IVA e a propagação sobre derivados como GLP, petroquímicos e fertilizantes.
Exportação e investimento
O IS alcança também o petróleo exportado, principal commodity de exportação do país desde 2024, porque a incidência ocorre na extração. Especialistas alertam que isso pode reduzir os investimentos na exploração de novos poços no Brasil, o que pode diminuir a oferta interna no futuro e encarecer o produto no médio prazo.
Efeito dominó do combustível na cadeia produtiva
Segundo estimativas da CNT, o transporte rodoviário movimenta cerca de 60% de todas as cargas do Brasil. Por isso, qualquer alteração no custo do combustível , principalmente do diesel, se espalha rapidamente:
🔷 Fretes e transportadoras: O diesel representa cerca de um terço de todo o custo de uma viagem de caminhão. Transportadoras do regime regular conseguem abater os impostos; caminhoneiros autônomos dependerão de regras específicas de crédito presumido para não perderem margem.
🔷Agronegócio: O campo usa diesel em tratores e colheitadeiras e precisa de transporte para levar os grãos até os portos e cidades. Custo logístico maior significa comida mais cara.
🔷 Comércio e Indústria: O frete entra no preço de custo do produto na prateleira da loja.
🔷 Inflação (IPCA): Gasolina e etanol representam quase 5% de tudo o que compõe o índice oficial de inflação do país.
Créditos de imposto: quem ganha e quem perde?
A grande vantagem do IVA é a não cumulatividade: a empresa abate o imposto pago nas suas compras do imposto que precisa recolher nas vendas.
🔹 Quem se beneficia: Transportadoras, indústrias e comércio (do regime regular). Ao comprarem combustível para suas frotas ou operações, elas recebem o imposto de volta em forma de créditos tributários.
🔹 Quem não se beneficia: O consumidor final (que não tem como abater impostos do seu orçamento) e pequenos negócios do Simples Nacional (que não aproveitam os créditos da mesma forma).
Para as grandes empresas, o crédito compensa o imposto pago no combustível, mas exige atenção ao capital de giro. Com a retenção automática via Split Payment, o dinheiro sai na hora da compra e o desconto só vem depois. Além disso, o Imposto Seletivo continua sendo um custo definitivo que ninguém consegue abater.
👉 Clique aqui e saiba mais sobre o Split Payment.
Combustível e Reforma Tributária: comparativo entre o modelo atual e o novo regime
Para entender de forma prática como o seu bolso e o seu negócio serão afetados, vale olhar para o antes e depois da reforma. A tabela a seguir compara o modelo atual com o novo regime, que unifica os tributos e padroniza a cobrança por litro em todo o país.
Onde estão os riscos reais de aumento do preço do combustível?
Existem gargalos e incertezas na regulamentação que, se não forem bem administrados pelo governo e pelas empresas, podem acabar pesando no bolso do consumidor. Veja abaixo onde estão os principais pontos de atenção:
1️⃣ Definição do Imposto Seletivo: Como a taxa final do IS ainda não foi fixada, não há como prever o impacto exato.
2️⃣ Calibragem do valor por litro: O governo precisa acertar a conta matemática para que o novo valor em reais por litro corresponda exatamente ao que se arrecada hoje.
3️⃣ Ajustes nos sistemas das empresas: Postos e distribuidoras precisarão atualizar seus ERPs e emissões de Nota Fiscal Eletrônica para adaptar os novos campos de impostos. Falhas de adaptação geram custos operacionais.
4️⃣ Cenário internacional: Câmbio e preço do barril de petróleo continuam sendo os verdadeiros donos do preço da gasolina e do diesel no Brasil.
Como as empresas devem se preparar
Com as regras do novo sistema entrando em vigor de forma gradual até 2033, esperar as mudanças acontecerem para tomar uma atitude pode custar caro. Se você é um empresário buscando proteger as margens do seu negócio, o planejamento antecipado é a melhor ferramenta para evitar surpresas. Confira as principais recomendações para se adaptar ao novo cenário:
🔹 Mapeie os custos: Entenda o quanto sua empresa gasta com combustível e verifique se você tem direito ao crédito integral de IBS e CBS.
🔹 Atualize seus sistemas: Garanta que seu software de gestão (ERP) esteja pronto para emitir notas com os novos campos de cobrança por quantidade (ad rem).
🔹 Revise contratos: Analise contratos de transporte e frete para incluir cláusulas claras sobre como os impostos e créditos serão repassados.
Sua empresa está pronta para o novo cenário tributário?
A transição para o novo IVA e a adequação dos créditos exigem planejamento sob medida para o seu setor. Não deixe para descobrir o impacto no seu caixa na última hora. No Tax Group, ajudamos a sua empresa a diagnosticar cenários, proteger as margens do negócio, adequar sistemas e aproveitar todos os benefícios fiscais da reforma.
Clique no banner abaixo e fale agora mesmo com um de nossos especialistas.
.
Perguntas frequentes (FAQ)
Confira abaixo algumas das perguntas mais buscadas sobre o tema.
O preço do combustível vai aumentar com a Reforma Tributária?
A meta oficial da reforma é a neutralidade tributária, ou seja, manter a carga de impostos exatamente no mesmo patamar de hoje. No entanto, o preço final dependerá de como o governo fixará o valor em reais cobrado por litro e do repasse de custos indiretos, como o novo Imposto Seletivo cobrado na extração do petróleo.
O que significa a cobrança por litro (ad rem)?
No sistema atual, muitos tributos cobram uma porcentagem sobre o preço final do produto. No sistema ad rem, o imposto passa a ser um valor fixo em reais por litro, igual em todo o país. Se a gasolina subir de R$ 5,00 para R$ 7,00 por conta do mercado internacional, o valor do imposto cobrado continuará exatamente o mesmo.
O Imposto Seletivo vai ser cobrado direto no posto de gasolina?
Não. O Imposto Seletivo será cobrado na extração de petróleo e gás natural. O cronograma previsto indica o início da cobrança do novo tributo a partir de janeiro de 2027.
Como ele é pago pelas produtoras e não gera crédito tributário para ser abatido depois, existe o risco desse custo ser repassado aos poucos até chegar aos derivados, como gasolina, diesel e gás de cozinha.
Como a reforma afeta o frete e o preço dos alimentos?
O diesel representa cerca de um terço do custo do transporte rodoviário no país. Como a maioria das mercadorias circula por caminhões, qualquer variação no preço ou na sistemática de créditos do diesel reflete diretamente no custo do frete e, consequentemente, no preço dos produtos nas prateleiras dos supermercados.
Quem tem direito a recuperar os impostos pagos no combustível?
Apenas as empresas enquadradas no regime regular de tributação (como transportadoras e indústrias) poderão transformar o IVA (IBS/CBS) pago no combustível em créditos tributários para abater em suas vendas. O consumidor final e os pequenos negócios do Simples Nacional não aproveitam esses créditos de forma direta.
Quando as novas regras começam a valer para os combustíveis?
- 2026: Ano de testes, com alíquotas simbólicas (0,9% de CBS e 0,1% de IBS) que não alteram o preço no posto.
- 2027: Entrada da CBS plena (substituindo PIS/Cofins) e início do Imposto Seletivo.
- 2029 a 2032: Substituição gradual do ICMS pelo novo IBS.
- 2033: Novo sistema tributário plenamente em vigor.