Simples Nacional na reforma tributária: o prazo de opção para 2027 já venceu
Simples Nacional na reforma tributária: a empresa que recolhe IBS e CBS dentro da guia única transfere ao cliente um crédito de 0,62% a 1,84% do valor da operação, conforme a faixa de receita. No regime regular, o crédito acompanha a alíquota cheia, da ordem de 11%. Essa diferença é a decisão a tomar até março de 2027.
O prazo de opção com efeito em janeiro de 2027 venceu em 30 de outubro de 2026, e quem não optou recolhe os dois tributos no DAS de janeiro a junho de 2027. Em 3 de novembro de 2026 abre a única janela que ainda muda esse semestre: o cancelamento da opção já feita, disponível até 20 de dezembro de 2026.
A decisão separa dois grupos de empresas optantes. Quem vende para consumidor final não ganha nada em sair do DAS, porque pessoa física não se credita. Quem vende para empresa do regime regular transfere um crédito menor, e crédito menor chega ao comprador com cara de preço maior.
Prazo de opção pelo regime regular de IBS e CBS venceu em 30 de outubro de 2026
A opção pelo regime regular de IBS e CBS com efeitos no primeiro semestre de 2027 ficou aberta de 1º de setembro a 30 de outubro de 2026 e está encerrada. A data consta do Manual da Opção publicado pela Receita Federal, na versão de 7 de outubro de 2026. O prazo original era 30 de setembro e foi esticado por resolução do Comitê Gestor do Simples Nacional.
Regime regular é o nome oficial do recolhimento de IBS e CBS por fora da guia única. O Comitê Gestor do IBS chama o arranjo de Simples Nacional híbrido, porque a empresa continua no Simples para os demais tributos e tira apenas esses dois da guia. O padrão é o oposto, chamado de Simples Nacional puro: os dois tributos ficam dentro do DAS, sem a empresa precisar fazer nada.
Sair do padrão exigia um ato positivo da empresa dentro da janela. O Comitê Gestor do IBS aponta o perfil para quem o híbrido foi desenhado: empresas que operam com outras pessoas jurídicas e querem permitir aproveitamento mais amplo de créditos pelos seus clientes. A base regulamentar são as Resoluções CGSN nº 186, nº 190 e nº 191, de 2026.
A prorrogação veio pela Resolução CGSN nº 194, de 25 de setembro de 2026, publicada no Diário Oficial da União em 28 de setembro de 2026, que alterou a Resolução CGSN nº 186, de 2026. O mesmo ato mudou o prazo de adesão ao Simples Nacional para 2027, de 30 de setembro para 15 de outubro de 2026.
- 1º de setembro a 15 de outubro de 2026: opção pelo Simples Nacional com efeitos em 2027.
- 1º de setembro a 30 de outubro de 2026: opção pelo regime regular de IBS e CBS, encerrada.
- Até 30 de outubro de 2026: prazo para regularizar pendência que gerou indeferimento.
- 3 de novembro a 20 de dezembro de 2026: cancelamento da opção pelo regime regular.
Simples Nacional na reforma tributária: o que muda dentro do DAS em 2027
O regime regular de IBS e CBS é a apuração desses dois tributos pelas regras gerais, fora da guia única do Simples Nacional. Quem não optou segue no modelo padrão: a partir de 1º de janeiro de 2027, o IBS e a CBS passam a ser apurados por dentro do Simples e recolhidos no mesmo DAS dos demais tributos, conforme a nota do Portal do Simples Nacional.
A guia única não muda de formato. O que muda é o conteúdo dela: o PIS e a Cofins saem, a CBS entra, e o IBS passa a ocupar o espaço que hoje é do ICMS e do ISS dentro das faixas do Simples Nacional.
A diferença aparece do lado de fora. Uma fábrica de embalagens plásticas que fature cerca de R$ 3 milhões e venda para indústria de alimentos continua pagando no DAS, mas o crédito de IBS e CBS que ela repassa ao cliente fica limitado ao que foi efetivamente considerado dentro da sistemática simplificada. Já tratamos do mecanismo no guia da transição para IBS e CBS.
Janela de cancelamento aberta de 3 de novembro a 20 de dezembro de 2026
A empresa que optou pelo regime regular e se arrependeu pode cancelar a opção entre 3 de novembro e 20 de dezembro de 2026. O prazo está no Manual da Opção da Receita Federal, versão de 7 de outubro de 2026, e substitui a regra anterior, que ia até o último dia de novembro. O cancelamento é irretratável.
Irretratável tem aqui um sentido estreito e caro: cancelada a opção, não cabe nova opção para o mesmo período de apuração. Quem cancelar em dezembro de 2026 fica no DAS no primeiro semestre inteiro de 2027.
Em texto corrido, o calendário é este: a opção com efeito em janeiro de 2027 fechou em 30 de outubro de 2026; o cancelamento vai de 3 de novembro a 20 de dezembro de 2026; os efeitos da opção começam em 1º de janeiro de 2027; e a próxima opção acontece em março de 2027, com efeito no segundo semestre daquele ano.
Crédito de IBS e CBS: quanto o cliente aproveita em cada regime
O crédito de IBS e CBS que o comprador aproveita depende de como o fornecedor recolhe. A empresa do Simples Nacional que paga dentro da guia única transfere ao cliente de 0,62% a 1,84% do valor da operação, conforme a faixa de receita. O número sai do anexo da Lei Complementar 214, de 16 de janeiro de 2025, que destina 15,33% do DAS à CBS e 0,17% ao IBS no comércio, em 2027 e 2028.
A conta é direta. Somando a fatia da CBS e a do IBS no Anexo I, chega-se a 15,50% da guia. O crédito que o cliente recebe é a alíquota efetiva do Simples Nacional multiplicada por esses 15,50%.
- 1ª faixa do Anexo I: alíquota efetiva de 4,00%, crédito de 0,62% do valor da operação.
- Teto da 5ª faixa do Anexo I: alíquota efetiva de 11,88%, crédito de 1,84%.
- Anexo II, indústria: CBS de 13,85% e IBS de 0,15% do DAS nas faixas 1 a 5, em 2027 e 2028.
- Anexo III, serviços: CBS de 15,43% e IBS de 0,17% do DAS na 1ª faixa, em 2027 e 2028.
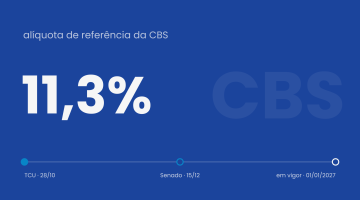
Do outro lado está a alíquota cheia. Em 28 de outubro de 2026, o Tribunal de Contas da União aprovou, no processo TC 006.529/2026-7, o cálculo da alíquota de referência da CBS em 11,3% para 2027. Cabe ao Senado Federal confirmar esse número por resolução até 15 de dezembro de 2026, e, sem resolução no prazo, o cálculo do Tribunal de Contas da União passa a valer.
Posta a conta lado a lado, a diferença aparece inteira. Uma fábrica de embalagens plásticas na 5ª faixa transfere 1,84% ao cliente dentro da guia única. O mesmo cliente, comprando de fornecedor do regime regular, recebe crédito sobre a alíquota de referência da CBS, da ordem de 11%.
O crédito transferido funciona como um desconto que o comprador recebe do governo depois da compra: quanto menor o crédito, mais caro fica o mesmo preço de etiqueta. Esses pontos de diferença são o desconto que o comprador vai pedir na próxima cotação.
Para fechar a decisão, a empresa precisa de mais quatro números próprios:
- Receita bruta dos últimos 12 meses: define a faixa do anexo e, com ela, a alíquota efetiva que entra na conta do crédito.
- Percentual de vendas para empresa contribuinte de IBS e CBS: é a fatia do faturamento em que o crédito do cliente pesa na negociação.
- Percentual de compras de fornecedores do regime regular: define quanto de crédito a própria empresa deixa na mesa ao permanecer no DAS.
- Custo de apuração separada: no regime regular, IBS e CBS saem da guia única e passam a exigir apuração, escrituração e obrigação acessória próprias, além da sujeição ao recolhimento na liquidação financeira da operação.
Quem ganha e quem perde ao sair do DAS no Simples Nacional da reforma tributária
Sair do DAS beneficia a empresa que vende para outra empresa e não beneficia quem vende para consumidor final. O ganho é a diferença entre o crédito de 0,62% a 1,84% transferido dentro da guia única e o crédito calculado sobre a alíquota cheia, da ordem de 11% segundo o cálculo do Tribunal de Contas da União de 28 de outubro de 2026. Consumidor final não aproveita crédito, logo não paga mais por um crédito maior.
Pizzaria com duas unidades, cerca de R$ 1,2 milhão de faturamento
Vende quase tudo para pessoa física. O cliente não se credita de IBS nem de CBS. Sair do DAS traria apuração separada e obrigação acessória nova, sem nenhum ganho comercial do outro lado do balcão. O regime regular não interessa a esse perfil.
Fábrica de embalagens plásticas, cerca de R$ 3 milhões de faturamento
Vende para indústria de alimentos que apura IBS e CBS pelo regime regular. O crédito que ela transfere entra direto na planilha de custo do comprador. Nesse perfil, a diferença entre os dois regimes vira argumento de preço na próxima renegociação de contrato.
Agência de marketing, cerca de R$ 900 mil de faturamento
Atende grandes anunciantes do Lucro Real e tem pouca compra com crédito. O ganho vem quase todo da venda, e a apuração separada exige estrutura que a agência hoje não tem.
Vale desmentir o conselho que circula desde setembro de 2026: não é verdade que toda empresa B2B deva optar pelo regime regular. A opção só compensa quando o ganho de crédito do cliente, medido sobre a fatia do faturamento vendida a contribuintes de IBS e CBS, supera o custo de apurar os dois tributos por fora. Empresa com muitas compras sem crédito e margem apertada pode sair perdendo mesmo vendendo só para empresa. E errar a conta custa caro: a opção vale para o período de apuração inteiro.
A mesma aritmética organiza a escolha entre Simples, Presumido e Lucro Real, aplicada aqui a um recorte menor: dois tributos, dentro ou fora de uma guia.
Simples Nacional na reforma tributária: como fazer a opção em março de 2027
A opção pelo regime regular de IBS e CBS fica disponível nos meses de setembro e março de cada ano, conforme o Manual da Receita Federal. A empresa que perdeu o prazo de 30 de outubro de 2026 tem a próxima chance em março de 2027, com efeitos no segundo semestre daquele ano. O acesso exige conta gov.br nível prata ou ouro, ou certificado digital.
O caminho tem dois pontos de entrada. No Portal do Simples Nacional, a opção aparece nos serviços em destaque. No Portal da Tributação sobre o Consumo, a entrada é a aba Contribuinte, no serviço de escolha do regime de apuração de IBS e CBS.
O procedimento descrito no manual tem esta sequência:
- Acessar o portal com conta gov.br prata ou ouro, ou com certificado digital da empresa ou do procurador.
- Selecionar a representação do CNPJ e confirmar que ele aparece no canto superior direito da tela.
- Abrir o serviço de opção pelo regime regular e conferir a situação atual, que começa como Simples Nacional puro.
- Clicar em solicitar opção e marcar a ciência das informações sobre o regime regular.
- Confirmar a opção e baixar o comprovante em PDF na tela de resultado.
O histórico da empresa fica no ícone de relógio do painel de regime, com evento, data de efeito, origem e comprovante. É dali que sai a prova da data em caso de divergência com o cliente. 👉 Quer saber mais sobre o assunto “compensação de tributos na transição”? Confira este conteúdo
Sublimite e obrigações: o resto do Simples Nacional na reforma tributária
A opção pelo regime regular não é a única mudança que atinge o optante do Simples Nacional. A Lei Complementar 214, de 16 de janeiro de 2025, depois alterada pela Lei Complementar 227, de 2026, mexeu na Lei Complementar 123, de 2006, e o Comitê Gestor do Simples Nacional vem editando resoluções para adaptar os anexos, os sublimites e as obrigações acessórias ao novo desenho de IBS e CBS a partir de 2027.
O sublimite de receita bruta continua sendo o ponto que tira o tributo estadual e municipal da guia única. Quem ultrapassa o sublimite recolhe esse tributo por fora, pelas regras gerais, sem perder a condição de optante do Simples Nacional para os demais tributos.
A nota fiscal é o outro ponto de atenção. O crédito que o cliente aproveita depende do que está escriturado no documento fiscal, e campo errado trava a apropriação do crédito do outro lado. Empresa do Simples que vende para contribuinte do regime regular precisa conferir o leiaute vigente antes de janeiro de 2027.
👉 Quer saber mais sobre o assunto “créditos tributários que a empresa pode recuperar”? Confira este conteúdo
O que fazer entre novembro de 2026 e março de 2027
A empresa optante do Simples Nacional tem quatro meses para montar a decisão que será formalizada em março de 2027, com efeitos no segundo semestre daquele ano, segundo o Manual da Receita Federal. O trabalho útil nesse intervalo é medir. A sequência que funciona é esta:
- Separar o faturamento dos últimos 12 meses entre vendas para pessoa física e vendas para pessoa jurídica contribuinte de IBS e CBS.
- Levantar, dentro das vendas para pessoa jurídica, quais clientes apuram pelo regime regular e, portanto, se creditam.
- Medir quanto das compras vem de fornecedor do regime regular, porque esse é o crédito que se perde ao ficar no DAS.
- Estimar o custo de apurar IBS e CBS por fora: sistema, escrituração, obrigação acessória e horas da contabilidade.
- Perguntar aos três maiores clientes se a política de compras deles considera o crédito transferido pelo fornecedor.
O quinto item é o que menos se faz e o que mais muda a resposta. A fábrica de embalagens plásticas que descobre que o maior cliente já usa crédito como critério de cotação decide antes de abrir a planilha. 👉 Quer saber mais sobre o assunto “o impacto do CBS e do IBS na carga da empresa”? Confira este conteúdo
Perguntas frequentes sobre Simples Nacional e reforma tributária
Vale a pena optar pelo IBS e CBS fora do Simples Nacional?
Vale quando a empresa vende para outras empresas que se creditam de IBS e CBS e o ganho comercial supera o custo de apurar os dois tributos por fora da guia única. Não vale para quem vende a consumidor final, porque pessoa física não aproveita crédito. A decisão depende da fatia do faturamento vendida a contribuintes do regime regular.
MEI na reforma tributária: o que muda?
O microempreendedor individual não tem opção por regime regular nem por regime híbrido em relação à CBS e ao IBS, conforme o Comitê Gestor do IBS. O prazo de solicitação para se tornar ou permanecer MEI continua em janeiro, e não segue o calendário de setembro e março da microempresa e da empresa de pequeno porte. Os valores de CBS e IBS devidos pelo MEI são fixados em resolução do Comitê Gestor do Simples Nacional.
Simples Nacional na reforma tributária aumenta meus impostos?
A reforma não cria uma faixa nova de tributação para o optante que permanece no DAS: o IBS e a CBS ocupam, dentro dos anexos, o espaço hoje preenchido por ICMS, ISS, PIS e Cofins. O efeito sobre o caixa aparece de forma indireta, pela negociação com clientes que comparam o crédito transferido por cada fornecedor.
Perdi o prazo de 30 de outubro de 2026. O que acontece agora?
A empresa recolhe IBS e CBS dentro do DAS de janeiro a junho de 2027 e faz a próxima opção em março de 2027, com efeitos no segundo semestre daquele ano. Não há pedido fora de prazo nem recurso para a janela encerrada. O intervalo serve para medir o impacto antes da próxima oportunidade.
Como cancelar a opção pelo regime regular de IBS e CBS?
O cancelamento é feito no mesmo serviço da opção, no Portal do Simples Nacional ou no Portal da Tributação sobre o Consumo, entre 3 de novembro e 20 de dezembro de 2026. O cancelamento é irretratável: uma vez cancelada, não é possível fazer nova opção para o mesmo período de apuração.
Empresa do Simples Nacional gera crédito de IBS e CBS para o cliente?
Gera, com valores diferentes conforme o regime. Quem recolhe dentro do DAS transfere de 0,62% a 1,84% do valor da operação, conforme a faixa de receita, porque o anexo da Lei Complementar 214, de 16 de janeiro de 2025, destina 15,50% do DAS à CBS e ao IBS no comércio. Quem optou pelo regime regular transfere crédito calculado sobre a alíquota cheia.
Como a Tax Group apoia a decisão da sua empresa
A escolha entre recolher IBS e CBS dentro ou fora do DAS se resolve com dados: perfil de clientes, perfil de fornecedores, faixa do anexo e custo de apuração separada. Quatro meses separam hoje da próxima janela, em março de 2027.
A Tax Group faz esse diagnóstico com os dados fiscais da própria empresa e devolve a comparação entre os dois regimes, com o impacto estimado no preço praticado e no crédito dos principais clientes. Para avaliar o caso da sua empresa antes de março de 2027, entre em contato com um especialista.