Alíquota da CBS de 11,3%: o rito até 1º de janeiro de 2027
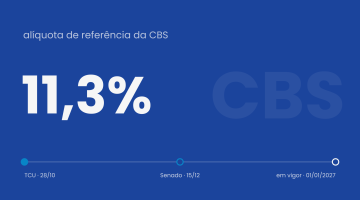
A alíquota da CBS de 11,3% foi aprovada pelo Tribunal de Contas da União (TCU) em 28 de outubro de 2026 e já seguiu para o Senado Federal, que tem até 15 de dezembro para fixá-la. Se os senadores não votarem nesse prazo, vale o número do TCU. Em 1º de janeiro de 2027, a Contribuição sobre Bens e Serviços (CBS) começa a ser cobrada e substitui o PIS e a Cofins.
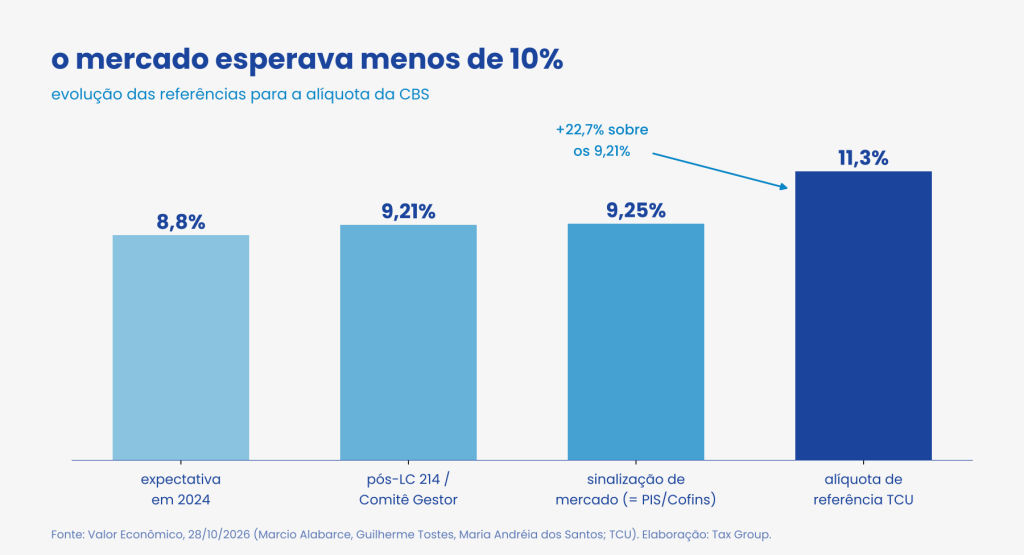
O número surpreendeu. Tributaristas trabalhavam com algo abaixo de 10%. As referências mais citadas eram 9,21%, estimativa do Comitê Gestor, e 9,25%, que é a soma atual de PIS e Cofins no regime não cumulativo. Somada a uma estimativa de 18,7% a 19% para o Imposto sobre Bens e Serviços (IBS), a CBS de 11,3% leva o IVA brasileiro para a casa dos 30% ao fim da transição.
Para quem decide preço, contrato e caixa, a pergunta deixou de ser “quanto vai ser” e passou a ser “o que ainda pode mudar até janeiro”. A resposta está no rito: quem calcula, quem homologa, quem fixa, em que prazo e o que acontece se cada etapa falhar.
Este artigo organiza esse caminho de ponta a ponta. Você vai entender o que exatamente o TCU aprovou, como o número foi calculado, por que ele ficou acima do esperado, quanto podem chegar o IBS e a alíquota cheia do IVA e quais decisões sua empresa precisa tomar nas próximas oito semanas.
Um ponto vale desde já: alíquota de referência não é, necessariamente, a alíquota que sua empresa vai pagar. E a alíquota nominal não é a mesma coisa que carga efetiva.
O que o TCU aprovou em 28 de outubro
Em sessão extraordinária nesta quarta-feira, 28 de outubro, o plenário do TCU aprovou duas decisões ligadas à CBS. O relator foi o presidente do tribunal, ministro Vital do Rêgo, segundo o Valor Econômico.
A primeira é a alíquota de referência de 11,3% para a CBS, o tributo federal do novo IVA dual. A segunda é um redutor de 44,2% aplicado às compras feitas pela administração pública direta, pelas autarquias e pelas fundações públicas. Na prática, o redutor diminui a CBS que incide quando o próprio governo é o comprador.
O TCU não “inventou” o número. Pelo desenho da Emenda Constitucional 132/2023, o cálculo é feito pelo Poder Executivo federal e pelo Comitê Gestor do IBS. Ao tribunal cabe homologar o resultado, verificando se a metodologia prevista em lei foi seguida. O Comitê Gestor é o órgão que coordena a arrecadação do IBS, cuja receita será repartida entre estados e municípios. Se a diferença entre os dois tributos ainda gera dúvida, nosso conteúdo sobre CBS, IBS e IS explica o papel de cada um.
O próprio relator fez questão de delimitar o alcance do número. Na leitura de Vital do Rêgo, os 11,3% são um parâmetro de arrecadação projetado para 2027. Eles não medem o efeito da reforma sobre preços, setores ou contribuintes específicos. Indicam apenas o percentual necessário para que a União arrecade com a CBS o mesmo que arrecadava com os tributos que ela substitui.
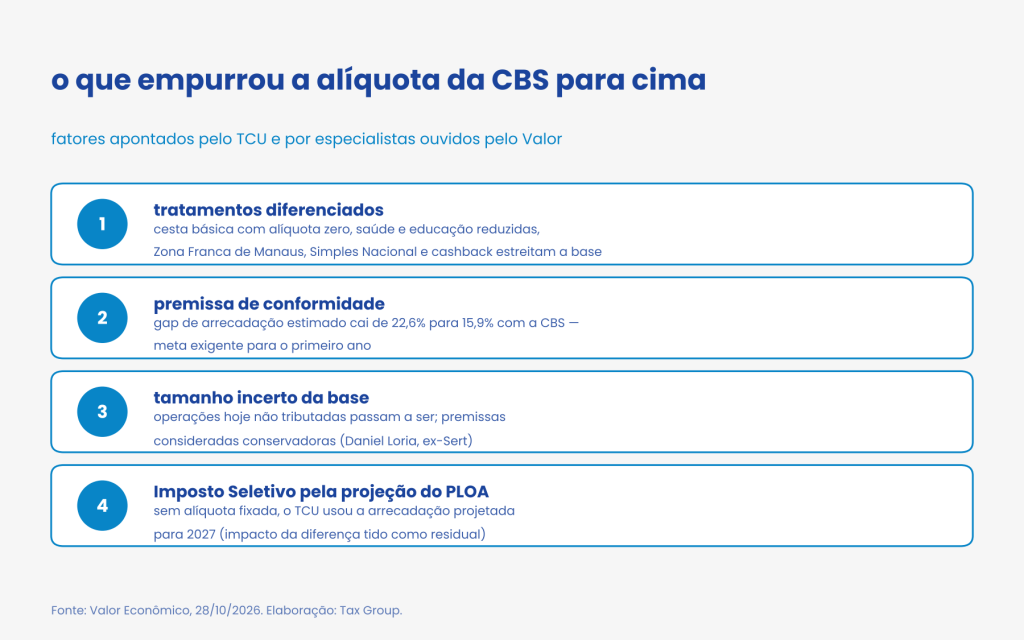
O ministro também lembrou que o patamar é consequência das escolhas do legislador. Cada tratamento diferenciado previsto em lei estreita a base tributável e empurra a alíquota dos demais para cima. Entre eles estão a alíquota zero da cesta básica, as reduções para saúde e educação, os regimes da Zona Franca de Manaus e do Simples Nacional e o cashback para famílias de baixa renda.
Há ainda um dado de contexto político. O governo enviou a proposta de cálculo ao TCU em 14 de setembro, mas manteve os valores em sigilo durante a campanha presidencial. O tribunal tinha até 30 de outubro para encaminhar a proposta ao Senado e decidiu dois dias antes do fim do prazo. Para as empresas, que cobravam o número havia meses, a espera encurtou a janela de preparação para pouco mais de dois meses.
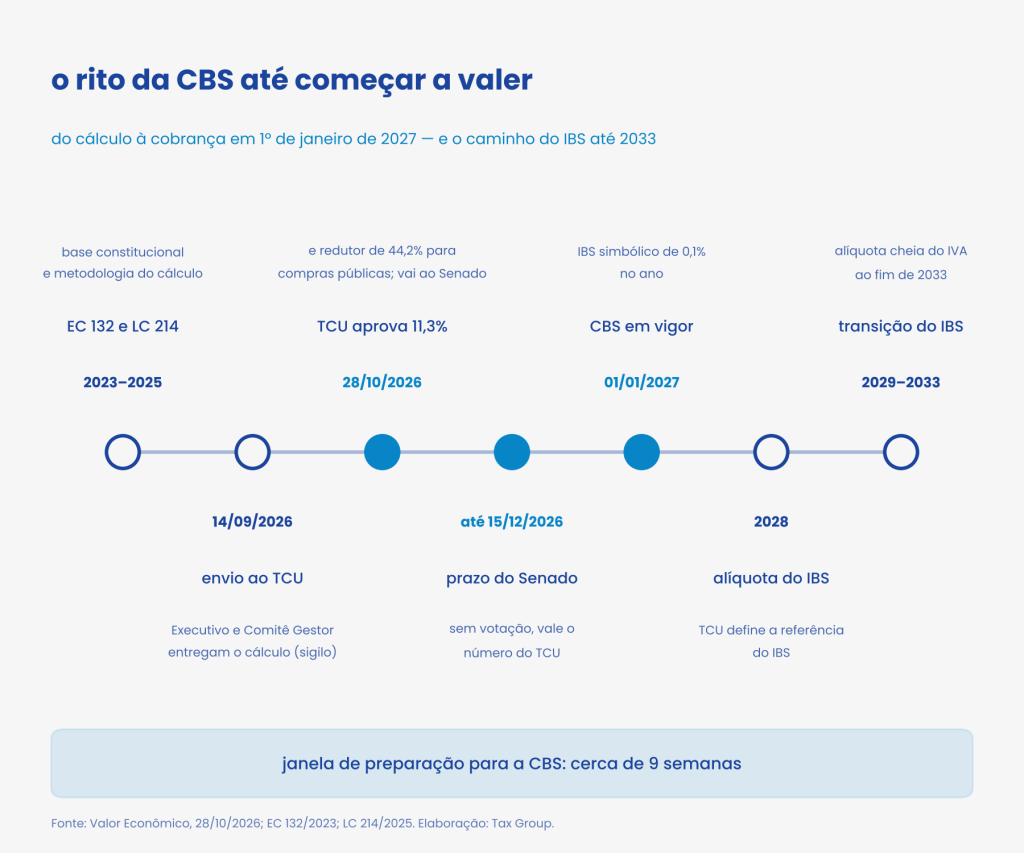
O rito da CBS, passo a passo, até 1º de janeiro de 2027
A alíquota da CBS percorre um caminho com quatro atores (Executivo, Comitê Gestor, TCU e Senado) e prazos definidos. Entender cada etapa é o que permite separar o que já está decidido do que ainda pode mudar.
| Referência | Alíquota CBS (%) | Fonte citada |
|---|---|---|
| Expectativa em 2024 | 8,8 | Marcio Alabarce (Canedo, Costa, Pereira e Alabarce Advogados) |
| Estimativa pós-LC 214 / Comitê Gestor | 9,21 | Marcio Alabarce e Guilherme Tostes (Bichara Advogados) |
| Sinalização de mercado (PIS/Cofins não cumulativo) | 9,25 | Maria Andréia dos Santos (Sanmahe Advogados) |
| Alíquota de referência aprovada | 11,3 | TCU, 28/10/2026 |
Confira as tepas uma a uma
Etapa 1 — A base constitucional e legal (2023 em diante)
A Emenda Constitucional 132, de 2023, criou o IVA dual e estabeleceu quem calcula a alíquota de referência: o Executivo federal e o Comitê Gestor, com homologação do TCU. A Lei Complementar 214, de 2025, regulamentou a reforma e detalhou a metodologia. Foi depois dela que as expectativas para a CBS subiram de 8,8% para 9,21%, segundo o advogado Marcio Alabarce. Para revisar o desenho completo dos novos tributos, veja nosso guia sobre CBS, IBS e IS. [VERIFICAR: artigos da LC 214 que tratam do cálculo e da fixação pelo Senado.]
Etapa 2 — O cálculo pelo Executivo e pelo Comitê Gestor
Com os dados de arrecadação histórica, o governo e o Comitê Gestor simulam qual alíquota faria a CBS render à União o mesmo que PIS, Cofins e demais tributos substituídos rendiam, sempre em proporção do PIB. O método está detalhado mais adiante neste artigo.
Etapa 3 — Envio ao TCU (14 de setembro de 2026)
A proposta chegou ao tribunal em 14 de setembro. Os valores ficaram em sigilo durante a eleição presidencial, o que manteve empresas e consultorias trabalhando com estimativas antigas por mais seis semanas.
Etapa 4 — Homologação pelo TCU (28 de outubro de 2026)
O plenário aprovou os 11,3% e o redutor de 44,2% para compras públicas. O prazo legal ia até 30 de outubro. Segundo Bruno Martinello, secretário de controle externo das contas públicas do TCU, o tribunal não tem margem para fugir das premissas fixadas pelo legislador: ele confere se a metodologia foi aplicada corretamente.
Etapa 5 — Envio ao Senado (28 de outubro de 2026)
O número foi encaminhado ao Senado no mesmo dia. A Casa é a responsável formal por fixar a alíquota de referência.
Etapa 6 — Prazo do Senado (até 15 de dezembro de 2026)
Este é o próximo marco decisivo. Se o Senado aprovar até 15 de dezembro, a alíquota fica fixada. Se não votar, prevalece automaticamente o percentual definido pelo TCU. Em outras palavras, a omissão do Senado não trava a reforma: os 11,3% passam a valer por decurso de prazo.
Existe uma dúvida relevante sobre o poder do Senado. Não está pacificado se os senadores podem alterar o número. A visão majoritária entre integrantes do Executivo, segundo o Valor, é que não há essa discricionariedade. O que se admite é questionar erros ou omissões no cálculo. Nesse caso, o TCU refaz a conta e envia uma nova projeção ao Senado.
Etapa 7 — Possível lei específica da União
Mesmo depois de fixada, a alíquota de referência não amarra a cobrança. A União pode definir por lei específica um percentual diferente. Fontes ouvidas pelo Valor Econômico avaliam, porém, que o governo deve defender os 11,3%, porque uma redução abriria um buraco nas contas públicas.
Etapa 8 — CBS em vigor (1º de janeiro de 2027)
A CBS começa a ser cobrada no primeiro dia de 2027. No mesmo ano, o IBS terá alíquota simbólica de 0,1%, sem efeito arrecadatório relevante, e o Imposto Seletivo também entra em cena. [VERIFICAR: como a alíquota de 0,1% do IBS interage com a CBS em 2027 e se há dedução correspondente na CBS.]
Etapa 9 — O caminho do IBS (2028 a 2033)
A alíquota de referência do IBS só será definida pelo TCU em 2028. O imposto de estados e municípios começa a vigorar gradualmente em 2029, e a transição vai até 2033, quando a alíquota cheia do IVA passa a valer. É por isso que todas as contas de IVA total publicadas hoje são projeções, não números definidos. Para comparar competência, tributos substituídos e calendário de cada um, consulte nosso comparativo entre IVA, IBS, CBS e IS.
Resumindo o calendário que importa para a sua empresa: o número está calculado e homologado, o Senado tem até 15 de dezembro, a cobrança começa em 1º de janeiro e o IBS só ganha alíquota de referência em 2028. A janela de preparação para a CBS é de cerca de nove semanas.
Alíquota de referência não é alíquota cobrada
A expressão “alíquota de referência” aparece em todas as manchetes, mas costuma ser lida como sinônimo de “alíquota que vou pagar”. Não é. Há pelo menos três camadas entre o número do TCU e o tributo que efetivamente sai do caixa da empresa.
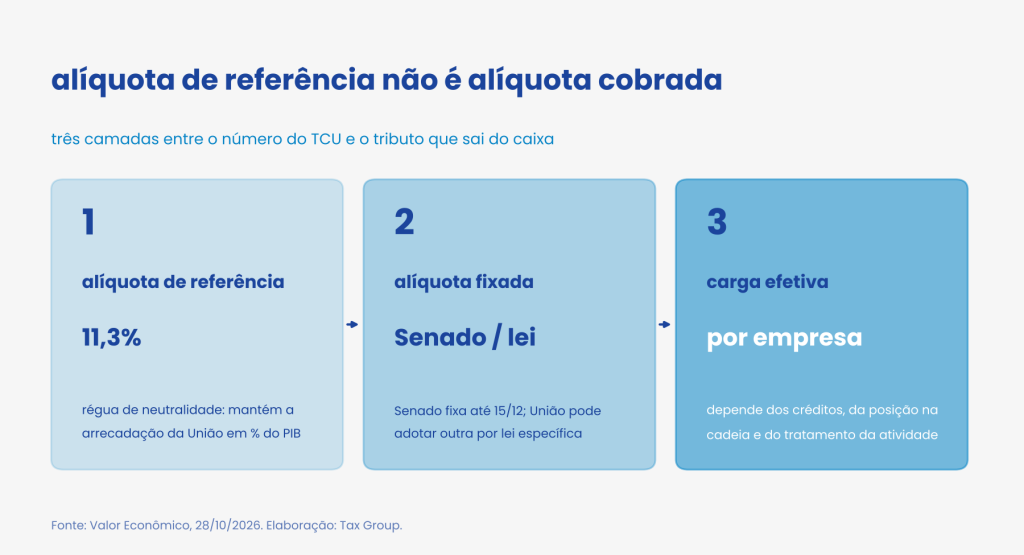
Primeira camada: a referência é uma régua de neutralidade. Ela responde a uma única pergunta: qual percentual mantém a arrecadação federal no mesmo nível, em proporção do PIB, do período usado como base? É uma conta macro, feita para o país inteiro, não para um setor.
Segunda camada: a alíquota efetivamente fixada. O Senado fixa a referência, e a União pode, por lei específica, adotar outro percentual. Até que isso aconteça, a referência é o ponto de partida. A tendência apontada por fontes do governo é preservar os 11,3%.
Terceira camada: a carga efetiva de cada empresa. É aqui que o debate fica concreto. A CBS é um tributo não cumulativo amplo: o que se paga na compra vira crédito para abater na venda. Duas empresas sujeitas aos mesmos 11,3% podem ter cargas efetivas muito diferentes, dependendo de quanto crédito conseguem tomar, de onde estão na cadeia e de qual tratamento a lei dá à sua atividade.
Luis Wulff, CEO do Tax Group, chamou atenção justamente para essa diferença entre setores em declaração à Folha de S.Paulo. Na avaliação dele, quem tem pouco crédito nas compras e depende sobretudo de mão de obra tende a sentir mais o impacto. Wulff lembra ainda que muitas empresas já tinham fechado o planejamento de 2027, com investimentos, ampliações e reduções de operação definidos a partir de estimativas menores. Agora, segundo ele, todos esses instrumentos “precisarão passar por uma reprecificação”.
Por isso, comparar diretamente os 11,3% com os 9,25% de PIS e Cofins no regime não cumulativo é útil como sinal, mas insuficiente como diagnóstico. A base de cálculo muda, as regras de crédito mudam e operações que hoje não são tributadas passam a ser. O número certo para a sua empresa só sai de uma simulação com os seus dados. Se você ainda está se familiarizando com o tributo, vale começar pelo nosso guia sobre o imposto CBS.
Para entender como os créditos funcionam no IVA dual e quais tributos a CBS substitui, vale ler também nosso conteúdo sobre CBS, IBS e IS.
Como o TCU chegou a 11,3% na Alíquota da CBS
O cálculo homologado pelo TCU parte de uma premissa simples: a CBS deve arrecadar, para a União, o equivalente ao que os tributos substituídos arrecadavam. O desafio está nos detalhes de como medir isso.
A régua de comparação
Segundo a descrição publicada pelo Valor, a metodologia testa se a alíquota faz a receita estimada no novo sistema, em proporção do PIB e considerando a média de 2023 e 2024, igualar a receita de referência da União, também em proporção do PIB, calculada pela média de 2012 a 2021. A mesma metodologia calcula o redutor aplicado às compras da administração pública.
Os tratamentos diferenciados. Toda exceção prevista em lei sai da base. Cesta básica com alíquota zero, saúde e educação com redução, Zona Franca de Manaus, Simples Nacional e cashback diminuem o volume sobre o qual a CBS incide. Para manter a arrecadação, a alíquota dos demais sobe. Esse é o principal motivo pelo qual especialistas já falam em revisão de benefícios.
O Imposto Seletivo. Como a alíquota do Imposto Seletivo ainda não foi fixada, o TCU usou a arrecadação projetada para 2027 no Projeto de Lei Orçamentária Anual (PLOA). Essa projeção já exclui o mês de janeiro, por causa do adiamento da definição do tributo. Ela ainda inclui a tributação das apostas on-line (bets), que depois foi considerada ilegal e ficou fora do Seletivo. Técnicos avaliam que essa diferença tem impacto residual no resultado.
O gap de conformidade. O cálculo considera que a diferença entre o que deveria ser arrecadado e o que de fato entra nos cofres, o chamado gap de arrecadação, cairá de 22,6% para 15,9% com a CBS. O Valor informa que isso representa uma redução de 29,3% do gap. Pela conta direta com os dois percentuais divulgados, a redução seria de cerca de 29,6%; a diferença pode vir de arredondamento. [VERIFICAR: percentual exato no acórdão do TCU.] O cálculo leva em conta ganhos de conformidade do novo sistema e as incertezas do primeiro ano.
Premissas mais conservadoras da Alíquota da CBS
Daniel Loria, ex-diretor da Secretaria Extraordinária da Reforma Tributária (Sert) do Ministério da Fazenda entre 2023 e 2024, avaliou ao Valor que o cálculo foi feito com premissas que ainda não puderam ser estudadas a fundo. A impressão dele é de que as incertezas pressionaram o número para cima. Duas delas pesam mais: o tamanho real da base, já que muitas operações hoje não tributadas passarão a ser, e o grau de eficiência da arrecadação. Na avaliação de Loria, pequenas mudanças nessas premissas movem muito a alíquota, e o governo teria sido bem mais conservador do que nas estimativas divulgadas antes.
O ponto prático para as empresas: se a base efetiva vier maior ou a conformidade melhor do que o projetado, há espaço técnico para revisões futuras. Mas isso não muda o número que vale em janeiro.
Alíquota da CBS: por que o mercado esperava menos de 10%?
A reação negativa ao número não veio do nada. Desde 2024, as estimativas públicas para a CBS se moviam numa faixa abaixo de 10%, e foi com elas que empresas fizeram orçamento, revisaram contratos e montaram cenários.
Segundo Marcio Alabarce, sócio do Canedo, Costa, Pereira e Alabarce Advogados, a expectativa saiu de 8,8% em 2024 para 9,21% depois da aprovação da Lei Complementar 214. Para ele, os 11,3% representam um salto ainda maior sobre o pior cenário que se discutia.
Guilherme Tostes, sócio do Bichara Advogados, lembra que a estimativa do Comitê Gestor era de 9,21%. Os 11,3% representam alta de 22,7% sobre esse patamar. Tostes também chamou atenção para a cobrança imediata, já em 1º de janeiro, sobre uma alíquota maior do que a esperada.
Para Maria Andréia dos Santos, sócia do Sanmahe Advogados, o mercado trabalhava com a sinalização de 9,25%, mesma soma de PIS e Cofins no regime não cumulativo. A advogada considera o resultado muito prejudicial às empresas, porque descola a CBS do patamar atual e quebra a lógica de transição sem degrau.
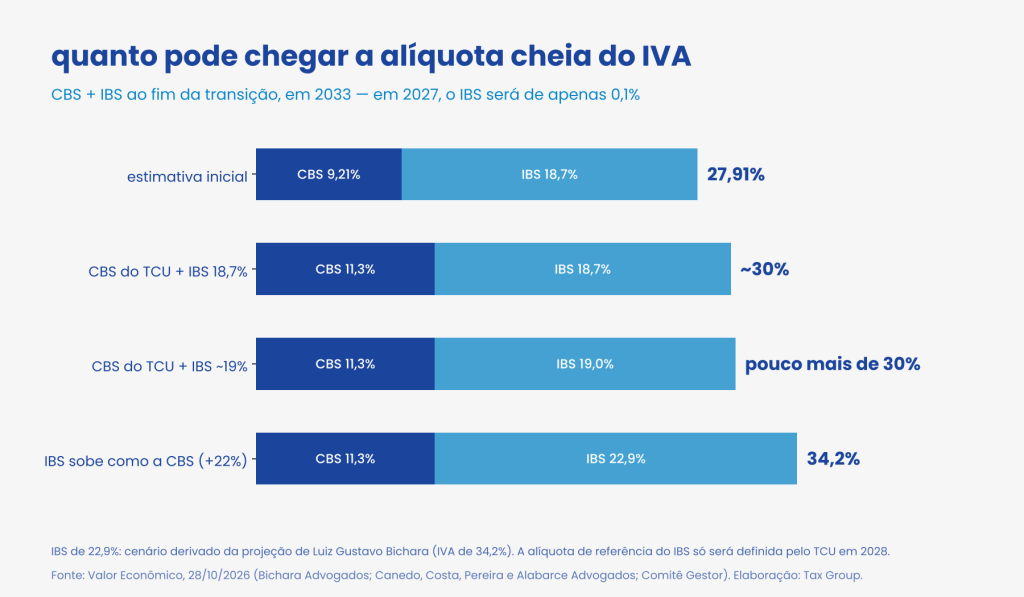
| Cenário | CBS (%) | IBS (%) | IVA cheio (%) |
|---|---|---|---|
| Estimativa inicial | 9,21 | 18,7 | 27,91 |
| CBS do TCU + IBS do Comitê Gestor | 11,3 | 18,7 | 30,0 |
| CBS do TCU + IBS de ~19% | 11,3 | ~19 | pouco mais de 30 |
| IBS sobe na mesma proporção da CBS | 11,3 | ~22,9 | 34,2 |
Há uma consequência política nesse diagnóstico. O setor avalia que, diante de uma alíquota alta, o governo pode precisar rever benefícios tributários. Cada benefício estreita a base e exige alíquota maior dos demais contribuintes para compensar. É um debate que tende a ganhar força no Congresso a partir de 2027.
Quanto pode ficar o IBS e a alíquota cheia do IVA
A alíquota de referência do IBS ainda não existe: ela só será definida pelo TCU em 2028. Mesmo assim, a CBS de 11,3% já permite estimar a alíquota cheia do IVA, a soma de CBS e IBS que valerá ao fim da transição, em 2033.
Estimativas para o IBS. A referência mais citada é de 18,7%, estimativa recente do Comitê Gestor. Pessoas que participaram das discussões da reforma falam em cerca de 19%. E há um cenário de estresse: se o IBS subir na mesma proporção que a CBS subiu sobre a estimativa anterior (cerca de 22%), ele chegaria perto de 22,9%.
Estimativas para a alíquota cheia do IVA.
Com essas premissas, os cenários são:
- 27,91% — a estimativa inicial (CBS 9,21% + IBS 18,7%), citada pelo advogado Luiz Gustavo Bichara;
- cerca de 30% — CBS de 11,3% + IBS de 18,7%, conta de Bichara; Marcio Alabarce chega a 29,97% no mesmo cenário;
- pouco mais de 30% — CBS de 11,3% + IBS de cerca de 19%, segundo pessoas que participaram das discussões;
- 34,2% — CBS de 11,3% + IBS reajustado na mesma proporção da CBS, cenário projetado por Bichara.
| Data | Etapa | Responsável | O que acontece |
|---|---|---|---|
| 2023–2025 | EC 132/2023 e LC 214/2025 | Congresso Nacional | Definem o IVA dual e a metodologia da alíquota de referência |
| 14/09/2026 | Envio do cálculo ao TCU | Executivo federal e Comitê Gestor | Proposta enviada em sigilo durante a eleição |
| 28/10/2026 | Homologação | TCU | Aprova CBS de 11,3% e redutor de 44,2% para compras públicas |
| 28/10/2026 | Envio ao Senado | TCU | Número segue para fixação |
| 30/10/2026 | Prazo legal do TCU | TCU | Cumprido com dois dias de antecedência |
| 15/12/2026 | Prazo do Senado | Senado Federal | Sem votação, prevalece a alíquota do TCU |
| 01/01/2027 | CBS em vigor | União | CBS substitui PIS e Cofins, com IBS simbólico de 0,1% |
| 2028 | Alíquota de referência do IBS | TCU | Definição da referência do IBS |
| 2029–2033 | Transição do IBS | Estados e municípios | Implantação gradual até a alíquota cheia do IVA |
Uma observação de rigor: 11,3% somados a 18,7% dão exatamente 30%. O número de 29,97% citado por Alabarce pode refletir uma CBS sem arredondamento. [VERIFICAR: alíquota da CBS com casas decimais no acórdão do TCU.] Na dúvida, o artigo atribui cada número a quem o calculou.
O que esses cenários significam. Na avaliação de especialistas ouvidos pelo Valor, um IVA nessa faixa colocaria o Brasil entre os mais altos do mundo. Alabarce chega a apontar o cenário de cerca de 30% como o maior de todos. Mas três cuidados são essenciais na leitura:
- Ninguém paga 30% em 2027. No primeiro ano, o IBS terá alíquota simbólica de 0,1%. A soma de 30% ou mais é a alíquota cheia, ao fim da transição.
- Alíquota nominal não é carga efetiva. Com crédito amplo, o IVA incide sobre o valor agregado em cada etapa, não sobre o preço cheio.
- O IBS ainda pode ser outro. Sua alíquota de referência depende de cálculo próprio em 2028, com dados de arrecadação de estados e municípios.
Os cenários deixam um recado claro: mesmo sem a alíquota do IBS definida, a faixa de 30% já é o ponto de partida mais provável para o planejamento de longo prazo. Para entender como o IBS substitui ICMS e ISS ao longo da transição, veja nosso comparativo entre IVA, IBS, CBS e IS.
Perspectiva Tax Group: o que muda para a sua empresa até janeiro
A alíquota é a manchete. O resultado de cada empresa, porém, será decidido pelo que ela fizer nas próximas nove semanas com preço, contrato, crédito, caixa e sistema. Na leitura do Tax Group, o erro mais caro agora é tratar os 11,3% como um número a ser apenas “repassado”.
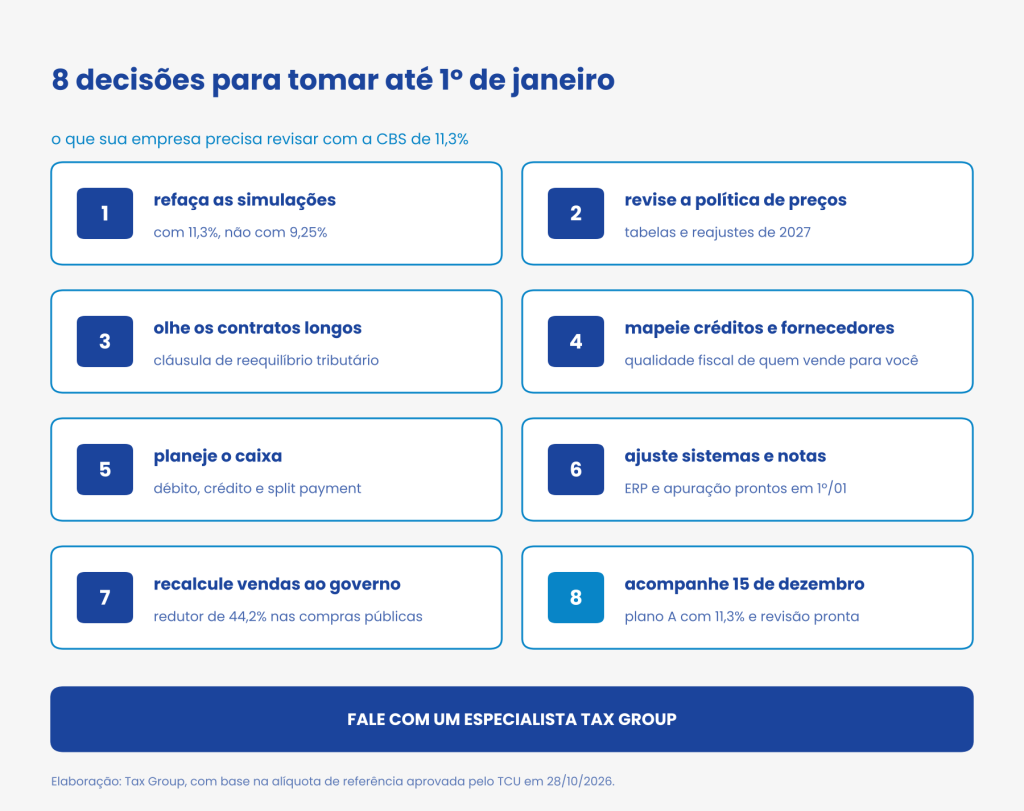
Confira os pontos no detalhe
1. Refaça as simulações com 11,3%, não com 9,25%. Orçamentos de 2027 montados sobre a hipótese de equivalência com PIS e Cofins estão desatualizados. A simulação precisa considerar a nova base, as operações que passam a ser tributadas e os créditos efetivamente aproveitáveis.
2. Revise a política de preços de 2027. Tabelas de preço, propostas comerciais e reajustes de janeiro devem refletir a nova alíquota e a nova lógica de crédito. Em cadeias longas, o efeito depende de quanto crédito o cliente consegue tomar, o que muda a negociação.
3. Olhe os contratos de longo prazo. Contratos com vigência em 2027 precisam de cláusula clara de reequilíbrio por mudança tributária. Sem ela, a diferença entre o que foi precificado e o que será cobrado fica com uma das partes.
4. Mapeie os créditos e os fornecedores. O valor do crédito depende da qualidade fiscal de quem vende para você. Fornecedores no Simples Nacional, por exemplo, têm regime próprio. Saber de onde vêm os créditos é tão importante quanto saber a alíquota.
5. Planeje o caixa. Uma alíquota maior amplia o volume que circula entre débito e crédito. Com os mecanismos de recolhimento previstos na reforma, como o split payment, o efeito sobre o fluxo de caixa precisa ser modelado mês a mês.
6. Ajuste sistemas e documentos fiscais. ERP, emissão de notas e apuração precisam estar parametrizados para a CBS em 1º de janeiro. Ajuste de última hora em sistema costuma virar erro de apuração no primeiro trimestre.
7. Se você vende para o governo, recalcule. O redutor de 44,2% sobre compras da administração pública direta, autarquias e fundações muda a conta das empresas que têm o setor público como cliente. [VERIFICAR: mecânica de aplicação do redutor nas notas e nos contratos públicos.]
8. Acompanhe 15 de dezembro. Até lá, o cenário-base é 11,3%. Qualquer recálculo do TCU por erro ou omissão, ou movimento do Senado, muda as premissas. Vale ter um plano para o número atual e uma revisão pronta para o caso de mudança.
A reforma tributária foi desenhada para ser neutra na arrecadação total. Não foi desenhada para ser neutra para cada empresa. Quem tiver o próprio número, e não apenas o número do TCU, chega a janeiro decidindo em vez de reagindo.
Perguntas frequentes sobre a Alíquota da CBS
Quando a CBS começa a valer? Em 1º de janeiro de 2027. A partir dessa data, a CBS passa a ser cobrada no lugar de PIS e Cofins. Veja o calendário completo da transição em nosso conteúdo sobre IBS, CBS e Imposto Seletivo.
A CBS de 11,3% é a alíquota que vou pagar? Não necessariamente. Os 11,3% são a alíquota de referência, calculada para manter a arrecadação da União. A União pode fixar outro percentual por lei específica, e a carga efetiva de cada empresa depende dos créditos que ela aproveita e do tratamento da sua atividade.
O Senado pode mudar os 11,3%? Há dúvida jurídica. A visão majoritária no Executivo é que o Senado não tem liberdade para alterar o número. Erros ou omissões no cálculo podem ser questionados; nesse caso, o TCU refaz a conta e envia nova projeção.
O que acontece se o Senado não votar até 15 de dezembro? Prevalece a alíquota definida pelo TCU, de 11,3%.
Quanto será o IBS? A alíquota de referência do IBS só será definida pelo TCU em 2028. As estimativas atuais ficam entre 18,7%, do Comitê Gestor, e cerca de 19%. Em 2027, o IBS terá alíquota simbólica de 0,1%.
Qual será a alíquota cheia do IVA? Com CBS de 11,3% e IBS de 18,7%, o IVA fica em cerca de 30%. Há cenário de 34,2% se o IBS subir na mesma proporção da CBS. Esse patamar só vale ao fim da transição, em 2033.
O que é o redutor de 44,2%? É um redutor aplicado às compras da administração pública direta, autarquias e fundações públicas, também aprovado pelo TCU em 28 de outubro.
Pontos centrais sobre a alíquota da CBS de 11,3%
A alíquota da CBS de 11,3% encerra a fase das estimativas e abre a fase das decisões. O rito daqui até a cobrança é curto e claro: o Senado tem até 15 de dezembro, o número do TCU vale se não houver votação e a CBS entra em vigor em 1º de janeiro de 2027. O IBS segue em outra trilha, com alíquota de referência em 2028 e transição até 2033, e a alíquota cheia do IVA deve ficar na casa dos 30%.
O número surpreendeu o mercado, mas a pergunta que importa para cada empresa é outra: qual será a minha carga efetiva com 11,3%? A resposta exige simulação com dados próprios, revisão de preços e contratos e um plano de caixa para o novo modelo de recolhimento.
O Tax Group acompanha cada etapa do rito e apoia empresas na simulação de impacto, no mapeamento de créditos e na preparação para 2027.