CBS e IBS aumentam meus impostos?
CBS e IBS são os dois novos tributos sobre o consumo criados pela Reforma Tributária, e a dúvida que mais chega aos contadores, empresários e consultores em 2026 é direta: CBS e IBS aumentam meus impostos? A resposta honesta é: depende de quem você é. Para a economia como um todo, a transição foi desenhada para manter a arrecadação estável. Para cada empresa, porém, a conta pode subir, cair ou ficar igual, conforme o setor, o regime tributário, o tipo de cliente e a estrutura de custos.
E a hora de fazer essa conta é agora. Desde janeiro de 2026, os novos tributos já aparecem nas notas fiscais com alíquota de teste de 1%. Em 1º de janeiro de 2027, a CBS passa a ser cobrada de verdade, e PIS e Cofins deixam de existir. Até a última atualização deste texto, o Tribunal de Contas da União (TCU) trabalha no cálculo da alíquota de referência da CBS, que precisa chegar ao Senado até 30 de outubro de 2026 e ser fixada até 15 de dezembro.
Neste guia completo, você vai entender a origem da reforma, como CBS e IBS funcionam, onde eles se encaixam no sistema tributário, o cronograma até 2033, as alíquotas previstas, quem tende a pagar mais e quem tende a pagar menos, exemplos com números e um passo a passo para preparar sua empresa.
O que são CBS e IBS?
CBS e IBS são os tributos do novo IVA Dual. A CBS (Contribuição sobre Bens e Serviços) é federal e substitui PIS e Cofins. O IBS (Imposto sobre Bens e Serviços) é estadual e municipal e substitui ICMS e ISS. Ambos incidem sobre o consumo, com crédito amplo e cobrança no destino.
Na prática, os dois funcionam como “irmãos”: seguem as mesmas regras de fato gerador, base de cálculo, créditos e obrigações acessórias, definidas na Lei Complementar 214/2025. O que muda entre eles é quem cobra, quem fiscaliza e para onde vai o dinheiro.

IVA dual: por que dois tributos e não um
IVA significa Imposto sobre Valor Agregado e esse modelo já é adotado por mais de 170 países. A ideia central é tributar apenas o valor que cada etapa da cadeia acrescenta ao produto ou serviço, e não o preço inteiro várias vezes.
O Brasil optou por um IVA dual para preservar a autonomia federativa prevista na Constituição. Assim:
- a União fica com a CBS, administrada pela Receita Federal;
- estados, Distrito Federal e municípios dividem o IBS, administrado de forma compartilhada pelo Comitê Gestor do IBS (CGIBS).
Onde CBS e IBS se encaixam no sistema tributário
CBS e IBS pertencem exclusivamente à tributação sobre o consumo. Isso significa que eles não mexem em:
- tributo sobre a renda e lucro, como IRPJ, CSLL e Imposto de Renda da pessoa física;
- tributos sobre a folha de pagamento, como contribuição previdenciária patronal e FGTS;
- tributos sobre patrimônio, como IPTU e IPVA (que tiveram ajustes pontuais em outras partes da reforma).
Completam a nova estrutura do consumo o Imposto Seletivo (IS), federal, cobrado sobre bens prejudiciais à saúde ou ao meio ambiente, e a redução a zero do IPI, que só continuará existindo para produtos que também são fabricados na Zona Franca de Manaus, como forma de preservar a competitividade da região.
Quem é contribuinte de CBS e IBS
Em regra, é contribuinte quem fornece bens ou serviços com habitualidade ou em volume que caracterize atividade econômica. Os principais grupos são:
- empresas do regime regular (Lucro Real e Lucro Presumido), que apuram débitos e créditos;
- empresas do Simples Nacional, que recolhem CBS e IBS dentro do DAS ou, por opção, fora dele;
- MEIs, que seguem com valor fixo mensal;
- pessoas físicas em situações específicas, como locação de imóveis acima de determinados limites de quantidade e receita.
Já o nanoempreendedor, pessoa física com receita de até R$ 40.500 por ano que não seja MEI, fica fora da incidência.
De onde vieram CBS e IBS: a origem da Reforma Tributária
CBS e IBS nasceram para resolver um problema antigo: a tributação do consumo no Brasil era fragmentada, cumulativa e cara de administrar. Cinco tributos (PIS, Cofins, IPI, ICMS e ISS) conviviam com regras diferentes, 27 legislações estaduais de ICMS e milhares de leis municipais de ISS.
Os problemas do modelo antigo
- Efeito cascata: créditos restritos faziam tributo incidir sobre tributo ao longo da cadeia, encarecendo o produto final sem que ninguém soubesse exatamente quanto.
- Guerra fiscal: estados concediam benefícios de ICMS para atrair empresas, gerando insegurança jurídica e distorções na escolha de onde produzir.
- Disputa entre ICMS e ISS: operações como software, streaming e serviços digitais viviam em zona cinzenta, com risco de dupla cobrança.
- Contencioso bilionário: a complexidade alimentava discussões administrativas e judiciais, como a exclusão do ICMS da base do PIS e da Cofins.
- Custo de conformidade elevado: o Brasil figurava historicamente entre os países onde as empresas gastam mais horas para cumprir obrigações tributárias.
- Exportações com resíduo tributário: créditos acumulados e não recuperados tiravam competitividade dos produtos brasileiros lá fora.
A linha do tempo legislativa
- 2019: começam a tramitar as PECs 45/2019 (Câmara) e 110/2019 (Senado), que propunham unificar tributos sobre o consumo.
- Dezembro de 2023: é promulgada a Emenda Constitucional 132/2023, que cria CBS, IBS e Imposto Seletivo e fixa a transição até 2033.
- 16 de janeiro de 2025: é sancionada a Lei Complementar 214/2025, que regulamenta CBS, IBS e IS: fato gerador, base de cálculo, créditos, regimes diferenciados, cashback e cronograma.
- 13 de janeiro de 2026: é sancionada a Lei Complementar 227/2026, que institui o Comitê Gestor do IBS, define o processo administrativo tributário do imposto, as regras de distribuição da arrecadação entre os entes e normas gerais do ITCMD. A lei também ajustou pontos da LC 214, como o crédito sobre vale-transporte, vale-refeição e vale-alimentação, que deixou de depender de previsão em acordo coletivo.
- 2026: ano de teste, com alíquotas simbólicas e foco em notas fiscais, sistemas e obrigações acessórias.
- 2027: início da cobrança efetiva da CBS e extinção de PIS e Cofins.
O que sai e o que entra
| Tributo atual | Competência | Substituto | Quando é extinto |
|---|---|---|---|
| PIS | Federal | CBS | 2027 |
| Cofins | Federal | CBS | 2027 |
| IPI | Federal | Alíquota zero (exceto produtos da Zona Franca de Manaus) + Imposto Seletivo | Reduzido a zero em 2027 |
| ICMS | Estadual | IBS | 2033 (redução gradual desde 2029) |
| ISS | Municipal | IBS | 2033 (redução gradual desde 2029) |
Como funciona a CBS (Contribuição sobre Bens e Serviços)
A CBS é a parte federal do IVA dual. Ela é instituída pela União, administrada e fiscalizada pela Receita Federal e tem alíquota única nacional, fixada por resolução do Senado. Em 2026, opera em caráter de teste, com 0,9%. A partir de 2027, passa a ser cobrada integralmente.
Principais características da CBS
- Substitui PIS e Cofins a partir de 1º de janeiro de 2027.
- Base ampla: incide sobre operações com bens materiais e imateriais, direitos e serviços.
- Cálculo por fora: o tributo não integra a própria base de cálculo e aparece destacado na nota fiscal.
- Não cumulatividade plena: o valor pago nas aquisições gera crédito para abater o devido nas vendas.
- Desoneração das exportações: vendas ao exterior não sofrem a incidência, e os créditos acumulados podem ser ressarcidos.
- Cashback: parte da CBS paga por famílias de baixa renda inscritas no CadÚnico é devolvida.
CBS em 2026: o ano de teste
Em 2026, a CBS aparece nas notas com 0,9% e o IBS com 0,1%. Esses valores podem ser compensados com PIS e Cofins devidos, e a LC 214/2025 dispensa o recolhimento para quem cumprir corretamente as obrigações acessórias. Ou seja, o teste não aumenta a carga de quem preenche as notas e declarações do jeito certo.
Atenção: o regime de teste vale para empresas do regime regular. As optantes pelo Simples Nacional não recolhem as alíquotas de teste em 2026, embora precisem adaptar os leiautes das notas.
Alíquota da CBS em 2027: como ela será definida
A alíquota de referência da CBS segue um rito previsto em lei:
- 14 de setembro de 2026: a Receita Federal enviou ao TCU o modelo de cálculo, sem divulgar um percentual.
- Até 30 de outubro de 2026: o TCU valida a metodologia, calcula a alíquota e envia ao Senado.
- Até 15 de dezembro de 2026: o Senado fixa a alíquota por resolução. Se não votar no prazo, vale o número calculado pelo TCU.
- 1º de janeiro de 2027: a CBS entra em vigor sem precisar aguardar a noventena.
O objetivo da metodologia é preservar a carga média que PIS e Cofins tiveram entre 2012 e 2021. Por isso, a alíquota não foi pensada para aumentar a arrecadação federal, e sim para repô-la.
Até a publicação deste artigo, não havia número oficial. As estimativas públicas giram entre 9,2% e 9,4%: projeções divulgadas apontam 9,21%, e a empresa de tecnologia tributária ROIT estima 9,43%. Em 2027 e 2028, a alíquota efetivamente aplicada será a de referência reduzida em 0,1 ponto percentual, porque esse 0,1% fica com o IBS de teste. O governo projeta arrecadação de cerca de R$ 636 bilhões com a CBS em 2027.
Para onde vai a CBS
A arrecadação da CBS financia a seguridade social e as demais destinações que hoje cabem a PIS e Cofins, como o seguro-desemprego e o abono salarial. Para o contribuinte, a mudança é invisível nesse ponto: o que muda é a forma de cálculo e a lógica de créditos.
Como funciona o IBS (Imposto sobre Bens e Serviços)
O IBS é a parte subnacional do IVA dual, compartilhada entre estados, Distrito Federal e municípios. Ele substitui ICMS e ISS de forma gradual entre 2029 e 2032 e passa a valer integralmente em 2033. Diferente da CBS, o IBS não tem uma alíquota única nacional: cada ente define a sua parcela.
Como a alíquota do IBS é formada
A alíquota do IBS em cada operação é a soma de duas parcelas:
- a alíquota do estado de destino;
- a alíquota do município de destino.
O Senado fixa alíquotas de referência para estados e municípios. Cada ente pode adotar a referência ou fixar a sua própria, por lei, desde que a aplique igualmente a todas as operações, sem exceções locais. Isso acaba com a possibilidade de benefícios fiscais setoriais criados por um estado ou município específico.
Em 2026, a alíquota de teste é de 0,1% e segue assim em 2027 e 2028 (0,05% estadual e 0,05% municipal). As estimativas públicas para o IBS cheio, quando a transição terminar, ficam próximas de 18,7%, o que, somado a uma CBS em torno de 9,2%, levaria o IVA total para perto de 28%.
O Comitê Gestor do IBS (CGIBS)
Instituído pela LC 227/2026, o Comitê Gestor do IBS é uma entidade pública com autonomia técnica, administrativa, orçamentária e financeira. Entre suas funções estão:
- editar o regulamento único do IBS, válido em todo o país;
- arrecadar o imposto e distribuir o produto entre estados e municípios;
- coordenar a fiscalização e a cobrança, feitas por estados e municípios de forma integrada;
- conduzir o processo administrativo tributário do IBS e uniformizar a jurisprudência administrativa.
A LC 227 também criou uma câmara nacional para harmonizar a jurisprudência administrativa do IBS e da CBS, o que reduz o risco de interpretações conflitantes entre a Receita Federal e os fiscos estaduais e municipais.
Princípio do destino e o fim da guerra fiscal
Hoje, boa parte do ICMS fica com o estado de origem da mercadoria. Com o IBS, o imposto pertence ao local de destino, ou seja, onde está o consumidor. Essa mudança tem dois efeitos práticos:
- benefícios fiscais deixam de ser ferramenta para atrair fábricas, porque o imposto não fica no estado produtor;
- a decisão de onde instalar uma empresa passa a depender mais de logística, mão de obra e mercado do que de incentivo tributário.
Para compensar a transição, a EC 132/2023 criou um fundo de compensação de benefícios fiscais onerosos de ICMS concedidos até 31 de maio de 2023, com compensação até 2032, e um Fundo Nacional de Desenvolvimento Regional. A partilha da arrecadação entre os entes também terá uma transição longa, de várias décadas, para evitar perdas bruscas de receita.
Como CBS e IBS são calculados na prática
Entender a mecânica de CBS e IBS é o que separa uma análise séria de um susto com a alíquota nominal. Quatro conceitos explicam quase tudo: crédito amplo, cálculo por fora, cobrança no destino e split payment.
Não cumulatividade plena: o crédito amplo
No modelo antigo, o crédito era físico e cheio de restrições: energia, material de uso e consumo, serviços administrativos e diversos insumos não geravam crédito, conforme o tributo e o regime. No novo modelo, o crédito é financeiro: em regra, todo bem ou serviço adquirido para a atividade gera crédito do valor de CBS e IBS cobrado na compra.
As principais exceções são bens e serviços de uso ou consumo pessoal (como joias, obras de arte, bebidas alcoólicas, armas e bens e serviços recreativos ou estéticos não ligados à atividade) e aquisições sem tributo cobrado. Um ponto crítico: folha de pagamento não gera crédito, porque salário não é uma compra tributada por CBS e IBS. Isso pesa muito para negócios intensivos em mão de obra.
Outro detalhe importante: o direito ao crédito está ligado à extinção do débito do fornecedor, ou seja, ao efetivo pagamento do tributo na etapa anterior, seja via split payment, recolhimento pelo próprio fornecedor ou outra forma prevista em lei.
Cálculo por fora: por que 28% não é o que parece
ICMS, PIS e Cofins são calculados por dentro: o tributo integra a própria base de cálculo. Um ICMS de 18% “por dentro” equivale, na prática, a cerca de 21,95% sobre o valor líquido do produto. CBS e IBS são calculados por fora, sobre o valor sem os próprios tributos, como acontece com o IPI hoje.
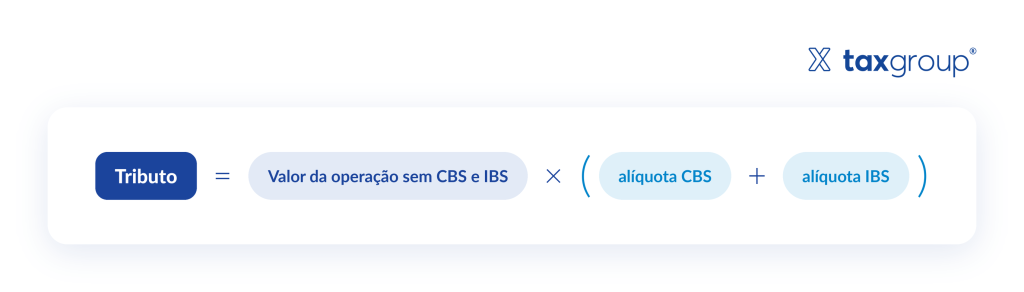
Por isso, comparar diretamente “28% novo” com “18% de ICMS + 9,25% de PIS/Cofins” induz a erro. É preciso converter as alíquotas para a mesma base antes de concluir se a carga subiu ou caiu. Na seção de exemplos, fazemos essa conversão com números.
Cobrança no destino
A cobrança no destino importa sobretudo para o IBS, já que a CBS tem alíquota única nacional. É o local do adquirente que define qual alíquota estadual e municipal se aplica: uma empresa de Uberlândia (MG) que vende para um cliente em Curitiba (PR) aplicará a alíquota do Paraná e de Curitiba, não a de Minas Gerais.
Split payment: o recolhimento na fonte do pagamento
O split payment (pagamento dividido) separa automaticamente, no momento da liquidação financeira (Pix, cartão, boleto), a parcela de CBS e IBS e a envia diretamente ao fisco. O fornecedor recebe apenas o valor líquido.
Em junho de 2026, a Receita Federal e o Comitê Gestor do IBS publicaram a documentação técnica da plataforma pública de split payment para bancos, adquirentes e desenvolvedores. A adoção será gradual, mas o impacto já deve entrar no planejamento:
- reduz a sonegação e o inadimplemento, o que tende a nivelar a concorrência;
- reduz o capital de giro das empresas, que deixam de “carregar” o imposto até a data de vencimento da guia;
- acelera o aproveitamento de créditos, já que o tributo pago na etapa anterior fica registrado na hora.
👉 Clique aqui e leia mais sobre Split Payment.
Cronograma de CBS e IBS: a transição de 2026 a 2033
A troca de sistema não acontece de uma vez. Entre 2026 e 2033, empresas vão conviver com tributos antigos e novos ao mesmo tempo, o que exige atenção redobrada à apuração e aos sistemas.
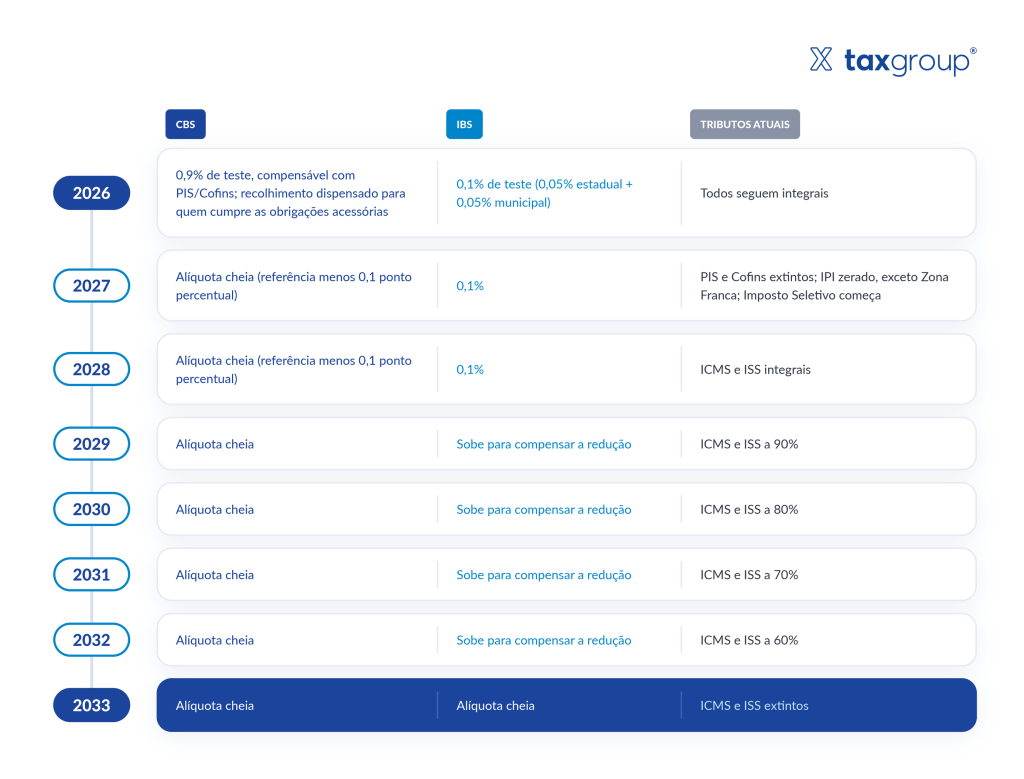
O que observar em cada fase
- 2026: foco total em conformidade. Erros de preenchimento nas notas podem gerar autuação e até cobrança efetiva, já que a dispensa depende do cumprimento das obrigações acessórias.
- 2027 e 2028: a CBS passa a pesar de verdade no caixa. É o primeiro teste real de preços, contratos e créditos, sobretudo para quem hoje está no regime cumulativo de PIS e Cofins.
- 2029 a 2032: fase de maior complexidade operacional, com ICMS e ISS em redução e IBS em alta. Benefícios fiscais de ICMS perdem força ano a ano.
- 2033: sistema novo completo, com a trava da alíquota-padrão em 26,5% servindo como parâmetro de revisão caso a carga ultrapasse esse teto.
CBS e IBS aumentam meus impostos? A resposta por perfil
No agregado, CBS e IBS não foram desenhados para aumentar a arrecadação: a alíquota de referência é calculada para repor o que PIS, Cofins, IPI, ICMS e ISS arrecadam hoje. O que a reforma faz é redistribuir a carga entre setores. Quem hoje paga pouco por estar em regimes cumulativos ou com benefícios fiscais tende a pagar mais. Quem hoje carrega muito resíduo tributário na cadeia tende a pagar menos.
Os 6 fatores que definem se a sua carga vai subir
- Setor de atuação: serviços tendem a sentir mais; indústria tende a ganhar.
- Regime atual: quem está no Lucro Presumido, com PIS e Cofins cumulativos de 3,65%, parte de uma base baixa.
- Peso da folha de pagamento: salários não geram crédito; quanto maior a folha em relação ao faturamento, maior a carga efetiva.
- Perfil de cliente: quem vende para empresas do regime regular (B2B) repassa o tributo como crédito ao cliente; quem vende ao consumidor final (B2C) precisa embuti-lo no preço.
- Volume de compras tributadas: quanto mais insumos com CBS e IBS, mais crédito para abater.
- Benefícios fiscais de ICMS: incentivos estaduais perdem efeito até 2032.
Prestadores de serviços: o grupo com maior risco de aumento
Uma empresa de serviços no Lucro Presumido paga hoje cerca de 3,65% de PIS/Cofins mais 2% a 5% de ISS, ou seja, algo entre 5,65% e 8,65% sobre o faturamento. No novo modelo, a alíquota cheia estimada fica perto de 28% por fora, com poucos créditos, já que o principal custo (pessoas) não gera crédito.
Há atenuantes importantes:
- 18 profissões regulamentadas, como advogados, contadores, engenheiros, arquitetos e médicos veterinários, terão redução de 30% na alíquota;
- serviços de saúde e educação terão redução de 60%;
- se o cliente for uma empresa do regime regular, ele aproveita crédito integral do tributo destacado, o que neutraliza o aumento para ele e facilita o repasse.
O risco real está nos serviços prestados a pessoas físicas e a empresas do Simples, que não aproveitam o crédito da mesma forma.
Indústria: tendência de redução da carga
A indústria costuma ser a grande beneficiada. Hoje, ela acumula IPI, ICMS com créditos restritos, PIS e Cofins e resíduos tributários em energia, serviços e bens de uso e consumo. Com crédito financeiro amplo, fim do IPI (fora da Zona Franca) e exportações totalmente desoneradas, o custo tributário embutido no produto tende a cair.
Comércio: impacto moderado e dependente da cadeia
O comércio já opera com débito e crédito no ICMS e, no Lucro Real, no PIS e na Cofins. O efeito tende a ser mais neutro, mas depende de dois pontos: o fim de benefícios de ICMS e de regimes de substituição tributária, e a capacidade de repassar preço ao consumidor final.
Empresas do Simples Nacional: a decisão mais urgente de 2026
O Simples Nacional continua existindo, e CBS e IBS passam a compor o DAS a partir de 2027. O problema está nas vendas B2B: no Simples “puro”, o crédito transferido ao cliente fica limitado ao valor de CBS e IBS pago dentro do DAS, que é bem menor que os 28% destacados por um concorrente do regime regular.
Por isso, foi criada a opção do Simples Nacional híbrido: a empresa continua no Simples para os demais tributos, mas apura CBS e IBS por fora, pelo regime regular, com crédito integral para o cliente. O prazo para escolher o regime híbrido no primeiro semestre de 2027 foi prorrogado pela Resolução CGSN 194/2026 e vai até 30 de outubro de 2026. Quem não fizer nada continua com CBS e IBS dentro do DAS de janeiro a junho de 2027. O roteiro também prevê uma nova janela em março de 2027, com efeitos a partir de julho.
Regra prática: o híbrido tende a fazer sentido para quem vende majoritariamente para empresas do regime regular e tem margem para suportar a alíquota cheia; o Simples puro tende a ser melhor para quem vende ao consumidor final.
MEI e nanoempreendedor
O MEI continua pagando valor fixo mensal, sem apuração de CBS e IBS por operação. O nanoempreendedor (pessoa física com receita anual de até R$ 40.500, sem ser MEI) fica fora do campo de incidência. Para esses perfis, a reforma não traz aumento direto de carga.
Consumidor pessoa física
Para o consumidor, o efeito varia conforme a cesta de consumo:
- itens da cesta básica nacional terão alíquota zero;
- alimentos, medicamentos, higiene pessoal e outros itens essenciais terão redução de 60%;
- famílias de baixa renda do CadÚnico receberão cashback de parte dos tributos;
- produtos como cigarros, bebidas alcoólicas e açucaradas e veículos pagarão também o Imposto Seletivo;
- serviços consumidos por pessoas físicas, como academias, salões e serviços digitais, podem ficar mais caros se não tiverem redução de alíquota.
Uma vantagem para todos: transparência. CBS e IBS aparecem destacados na nota fiscal, e o consumidor passa a saber exatamente quanto paga de tributo sobre o consumo.
Alíquotas de CBS e IBS: padrão, reduções e regimes diferenciados
A alíquota de CBS e IBS não será a mesma para todos. A LC 214/2025 criou uma alíquota-padrão e diversos regimes diferenciados com reduções percentuais sobre ela, além de regimes específicos para setores como combustíveis, serviços financeiros, planos de saúde e bens imóveis.
A tabela abaixo usa como base ilustrativa um IVA total de 28% (CBS de cerca de 9,3% + IBS de cerca de 18,7%), próximo das estimativas públicas. Os percentuais finais dependem das resoluções do Senado e das leis de cada estado e município.
| Tratamento | Redução sobre a alíquota-padrão | Exemplos | Alíquota ilustrativa (base 28%) |
|---|---|---|---|
| Alíquota-padrão | 0% | Maioria dos bens e serviços | 28% |
| Profissionais liberais | 30% | 18 profissões regulamentadas, como advocacia, contabilidade, engenharia e arquitetura | 19,6% |
| Bares, restaurantes e hotelaria | 40% (regime específico) | Restaurantes, hotéis, parques de diversão | 16,8% |
| Operações com imóveis | 50% em transações (regime específico com redutores) | Venda de imóveis; locação tem redução própria | 14% |
| Essenciais | 60% | Saúde, educação, medicamentos registrados na Anvisa, insumos agropecuários, higiene pessoal, produções culturais nacionais | 11,2% |
| Alíquota zero | 100% | Cesta básica nacional, cerca de 400 princípios ativos de medicamentos para tratamentos graves | 0% |
A trava de 26,5%
A LC 214/2025 limitou a alíquota-padrão a 26,5%. Se a soma de CBS e IBS ultrapassar esse teto ao fim da transição, o governo deve encaminhar proposta para rever exceções e reequilibrar a carga. Na prática, a trava funciona como um compromisso político de revisão, e não como um bloqueio automático da alíquota.
Cashback: devolução para famílias de baixa renda
O cashback devolve parte da CBS e do IBS pagos por famílias inscritas no CadÚnico com renda familiar per capita de até meio salário mínimo. A devolução é maior em itens básicos de consumo doméstico, como gás de cozinha, energia elétrica, água e esgoto, e menor nos demais bens e serviços.
Imposto Seletivo: o “imposto do pecado”
O Imposto Seletivo começa em 2027 e incide uma única vez sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, como:
- cigarros e outros produtos fumígenos;
- bebidas alcoólicas e bebidas açucaradas;
- veículos, embarcações e aeronaves;
- extração de bens minerais;
- concursos de prognósticos e apostas.
O IS não gera crédito e se soma a CBS e IBS. Para empresas desses setores, ele é parte essencial da resposta à pergunta “meus impostos vão aumentar?”.
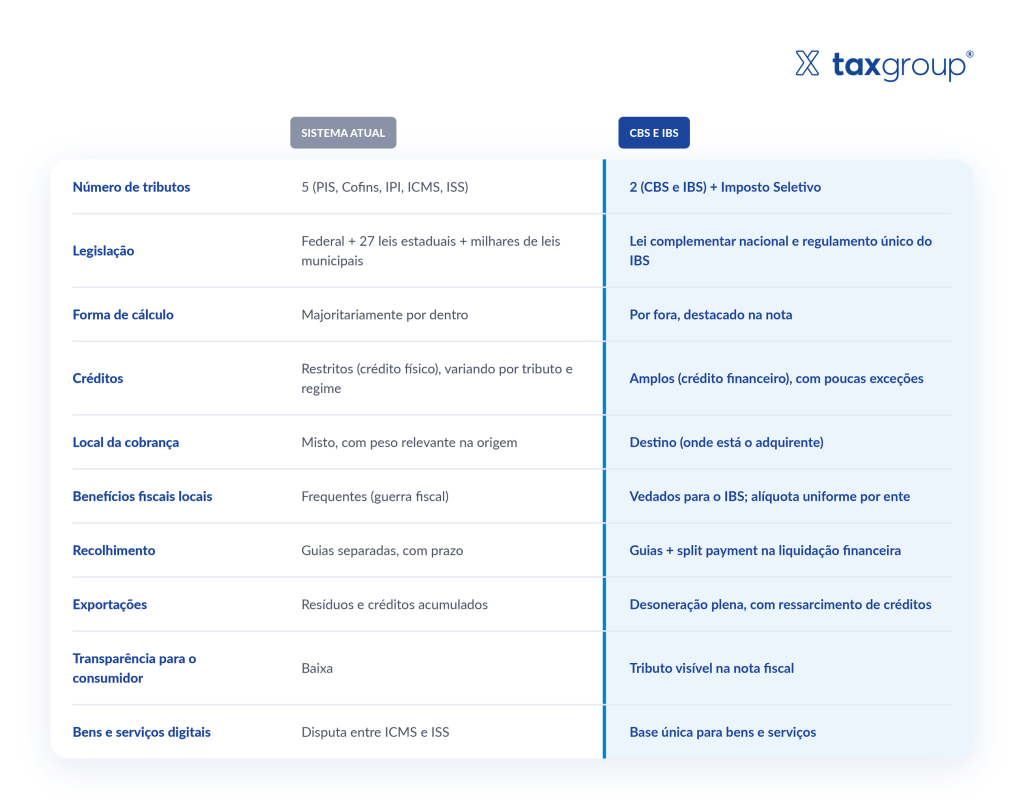
Sistema atual x CBS e IBS: resumo comparativo
O quadro abaixo resume as diferenças estruturais entre a tributação do consumo atual e o modelo de CBS e IBS.
Exemplos práticos: simulando o impacto de CBS e IBS
Os exemplos a seguir usam a alíquota ilustrativa de 28% (cenário de 2033, com a transição concluída) e valores arredondados. Eles servem para entender a lógica, não para substituir uma simulação com os dados reais da sua empresa. Tributos sobre a renda (IRPJ e CSLL) não entram na conta, porque não mudam com CBS e IBS.
Exemplo 1: consultoria no Lucro Presumido
Uma consultoria fatura R$ 100.000 por mês, paga ISS de 5% e compra R$ 10.000 mensais em insumos tributados (software, aluguel comercial, energia).
Hoje:
- PIS/Cofins cumulativos (3,65%): R$ 3.650
- ISS (5%): R$ 5.000
- Total de tributos sobre o consumo: R$ 8.650, sobrando R$ 91.350
Com CBS e IBS (alíquota-padrão): para manter os mesmos R$ 91.350 líquidos, o preço passa a R$ 116.928 (R$ 91.350 + 28%).
- Débito de CBS e IBS: R$ 25.578
- Crédito sobre insumos (28% de R$ 10.000): R$ 2.800
- Valor a recolher: R$ 22.778
Leitura do resultado:
- se os clientes forem pessoas físicas, o preço final sobe cerca de 17% para manter a mesma margem, ou a empresa absorve parte do aumento;
- se os clientes forem empresas do regime regular, elas aproveitam os R$ 25.578 como crédito, e o custo líquido para elas fica em R$ 91.350, patamar semelhante ao de hoje para um cliente do Lucro Real, que já se credita de PIS e Cofins;
- se a atividade for uma profissão regulamentada com redução de 30% (19,6%), o débito cai para R$ 17.905 e o valor a recolher, para R$ 15.105.
Exemplo 2: indústria no Lucro Real
Uma indústria compra R$ 60.000 em insumos e vende R$ 100.000 em produtos (valores sem tributos).
- Débito na venda: 28% de R$ 100.000 = R$ 28.000
- Crédito na compra: 28% de R$ 60.000 = R$ 16.800
- Valor a recolher: R$ 11.200, exatamente 28% do valor que a indústria agregou (R$ 40.000)
Se a mesma venda for exportação, não há débito, e os R$ 16.800 de crédito podem ser compensados ou ressarcidos. Hoje, parte desse crédito vira custo permanente, especialmente no ICMS.
Exemplo 3: por que alíquota por fora parece maior
Um produto vendido hoje por R$ 100, com ICMS de 18% e PIS/Cofins de 9,25% (já excluindo o ICMS da base):
- ICMS: R$ 18,00
- PIS/Cofins: R$ 7,59 (9,25% sobre R$ 82,00)
- Tributos totais: R$ 25,59; valor líquido do produto: R$ 74,41
- Carga sobre o valor líquido: 34,4%
Com CBS e IBS a 28% por fora sobre os mesmos R$ 74,41, os tributos seriam R$ 20,84 e o preço final, R$ 95,25. O exemplo é simplificado (não considera créditos das etapas anteriores, IPI nem substituição tributária), mas mostra que uma alíquota nominal de 28% por fora não é comparável aos percentuais por dentro de hoje.
Exemplo 4: fornecedor do Simples que vende para empresas
Uma indústria do Lucro Real compara dois fornecedores do mesmo insumo:
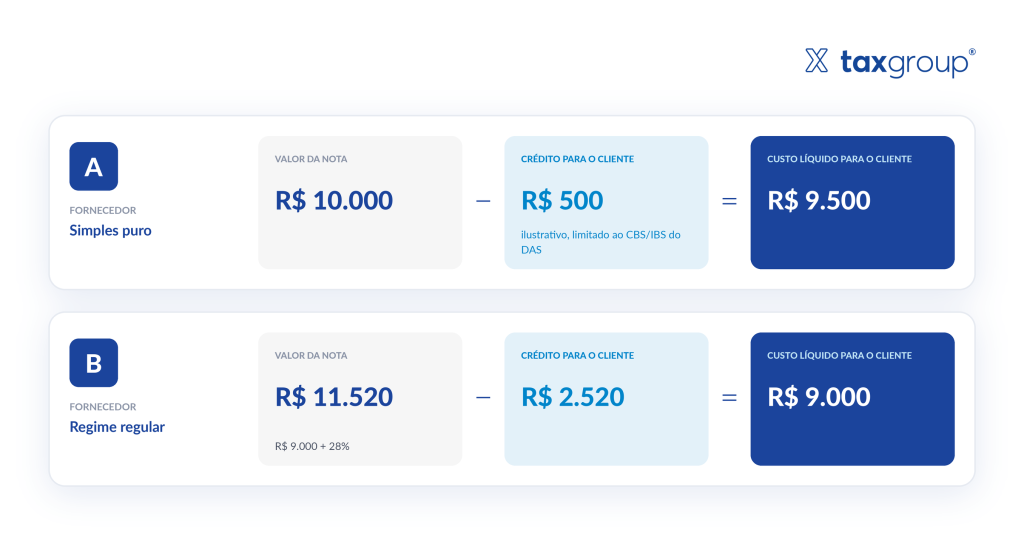
Mesmo com uma nota maior, o fornecedor B sai mais barato para o cliente. Para competir, o fornecedor A pode avaliar o Simples híbrido, destacando CBS e IBS por fora e transferindo crédito integral. A decisão exige simular margem, preço e carga dos dois lados antes do prazo de 30 de outubro de 2026.
Como preparar sua empresa para CBS e IBS: passo a passo
A diferença entre sofrer com a reforma e aproveitar a reforma está no planejamento. Este é o roteiro que recomendamos para os próximos meses:
- Mapeie suas operações. Liste produtos, serviços, NCMs, códigos de serviço (NBS) e a classificação tributária de cada item. Verifique se há direito a redução de 30%, 60% ou alíquota zero.
- Ajuste ERP e notas fiscais. Confirme que NF-e, NFC-e e NFS-e já trazem os campos de CBS e IBS corretamente preenchidos. Em 2026, o erro de preenchimento pode tirar a dispensa de recolhimento.
- Simule três cenários. Projete a carga em 2026 (teste), 2027 (CBS cheia) e 2033 (sistema completo), comparando com a carga atual sobre o mesmo faturamento.
- Levante seus créditos. Identifique todas as compras que passarão a gerar crédito, como energia, aluguel, serviços e bens de uso e consumo, e exija dos fornecedores notas com CBS e IBS destacados.
- Revise preços e contratos. Contratos de longo prazo precisam de cláusulas de reequilíbrio para a troca de tributos. Avalie também a formação de preço com tributo por fora.
- Se estiver no Simples, decida até 30 de outubro de 2026. Compare o Simples puro com o híbrido considerando o perfil dos clientes (B2B ou B2C) e a margem.
- Planeje o fluxo de caixa. Com o split payment, o imposto sai no momento do recebimento. Recalcule a necessidade de capital de giro.
- Reavalie benefícios fiscais. Incentivos de ICMS perdem efeito até 2032. Se a localização da empresa depende deles, comece a estudar alternativas.
- Acompanhe as definições oficiais. O TCU envia o cálculo da CBS ao Senado até 30 de outubro, e o Senado fixa a alíquota até 15 de dezembro de 2026. Atualize as simulações assim que o número sair.
- Treine sua equipe. Fiscal, financeiro, comercial e compras precisam entender a lógica de crédito e de preço por fora.
Perguntas frequentes sobre CBS e IBS
Quais impostos a CBS e o IBS vão substituir?
A CBS substituirá PIS e Cofins a partir de 2027. O IBS substitui ICMS e ISS de forma gradual entre 2029 e 2032, com extinção completa dos dois em 2033. O IPI será reduzido a zero em 2027, exceto para produtos que também são fabricados na Zona Franca de Manaus.
Quando a CBS e o IBS começam a ser cobrados de verdade?
Em 2026, os dois estão em fase de teste, com 0,9% de CBS e 0,1% de IBS, sem custo para quem cumpre as obrigações acessórias. A CBS passa a ser cobrada integralmente em 1º de janeiro de 2027. O IBS sobe de forma gradual a partir de 2029 e chega à alíquota cheia em 2033.
Qual será a alíquota da CBS e do IBS?
A alíquota de referência da CBS para 2027 será fixada pelo Senado até 15 de dezembro de 2026, com base no cálculo do TCU. Estimativas públicas apontam entre 9,2% e 9,4% para a CBS e cerca de 18,7% para o IBS, somando perto de 28% na alíquota-padrão.
Empresa do Simples Nacional paga CBS e IBS?
Sim, a partir de 2027, dentro do DAS. A empresa também pode optar pelo Simples híbrido, apurando CBS e IBS por fora e transferindo crédito integral ao cliente. Para o primeiro semestre de 2027, essa opção pode ser feita até 30 de outubro de 2026 no Portal do Simples Nacional.
CBS e IBS vão deixar os produtos mais caros para o consumidor?
Depende do produto. Itens da cesta básica terão alíquota zero, e essenciais como medicamentos e alimentos terão redução de 60%. Alguns serviços prestados a pessoas físicas podem ficar mais caros, enquanto produtos industrializados tendem a perder parte do custo tributário escondido na cadeia.
CBS e IBS: o que fazer a partir de agora
CBS e IBS não aumentam os impostos de todo mundo, mas mudam profundamente quem paga quanto. A arrecadação total foi calibrada para ficar estável, enquanto a carga se desloca entre setores: serviços com muita folha e vendas ao consumidor final tendem a sentir mais; indústria, exportadores e empresas com muitos insumos tributados tendem a ganhar. O resultado da sua empresa depende de setor, regime, clientes, créditos e preço, e só uma simulação com dados reais mostra a resposta.
Os próximos meses concentram decisões que não dão para adiar. Quem se antecipa ajusta preço, contratos e caixa com calma; quem espera corre o risco de descobrir o impacto na primeira guia.
Quer saber se CBS e IBS vão aumentar os impostos da sua empresa? Fazemos a simulação completa do impacto da reforma no seu negócio, comparamos regimes e cenários e montamos um plano de transição sob medida.
Clique no banner abaixo e fale com um especialista da nossa equipe.