Reforma Tributária: guia completo sobre IVA, IBS, CBS e IS
A Reforma Tributária brasileira trouxe uma grande mudança na forma como os impostos sobre o consumo são cobrados no país. O modelo atual, caracterizado por tributos complexos e cumulativos, será substituído pelo IVA, que é composto por dois impostos principais:
- IBS (Imposto sobre Bens e Serviços) – de competência estadual e municipal, substituindo o ICMS e o ISS.
- CBS (Contribuição sobre Bens e Serviços) – de competência federal, substituindo o PIS e a Cofins.
Além disso, foi criado o Imposto Seletivo (IS), que incide sobre bens e serviços prejudiciais à saúde e ao meio ambiente a partir de 2 de fevereiro de 2027. O IPI é reduzido a zero em 2027, exceto para produtos com industrialização incentivada na Zona Franca de Manaus.
Este novo modelo visa tornar o sistema tributário mais simples, eficiente e transparente. Ao longo do texto, detalharemos os pontos centrais sobre o novo sistema:
O que é o IVA? E qual o seu papel na Reforma Tributária?
O IVA (Imposto sobre Valor Agregado) é um modelo de tributação amplamente utilizado no mundo e tem como objetivo principal unificar e simplificar a cobrança de impostos sobre o consumo. Esse modelo funciona de maneira não cumulativa, o que significa que o imposto incide apenas sobre o valor agregado em cada etapa da cadeia produtiva, eliminando a bitributação e tornando o sistema mais transparente.
No Brasil, o IVA será implementado na modalidade IVA Dual, o que significa que será composto por dois tributos distintos:
- CBS (Contribuição sobre Bens e Serviços) – tributo federal, que substituirá PIS e Cofins.
- IBS (Imposto sobre Bens e Serviços) – tributo estadual e municipal, que substituirá ICMS e ISS.
Com essa mudança, o objetivo principal da Reforma Tributária é tornar o sistema tributário mais eficiente, previsível e menos burocrático. Atualmente, o Brasil possui um dos sistemas mais complexos do mundo, exigindo que empresas gastem milhares de horas anualmente apenas para cumprir obrigações fiscais.
A alíquota do IVA brasileiro ainda não está definida. Para 2027, o Tribunal de Contas da União calculou a alíquota de referência da CBS em 11,3%, pendente de resolução do Senado até 15 de dezembro de 2026, e o IBS fica em 0,1%. Para a alíquota cheia, somando a CBS de 11,3% com a premissa de 18,7% para o IBS da Resolução CGIBS nº 14/2026, a conta chega a cerca de 30%, uma das mais altas do mundo. Para efeito de comparação, a média da União Europeia é de 21%, enquanto nos países da OCDE a taxa média é de 19%.
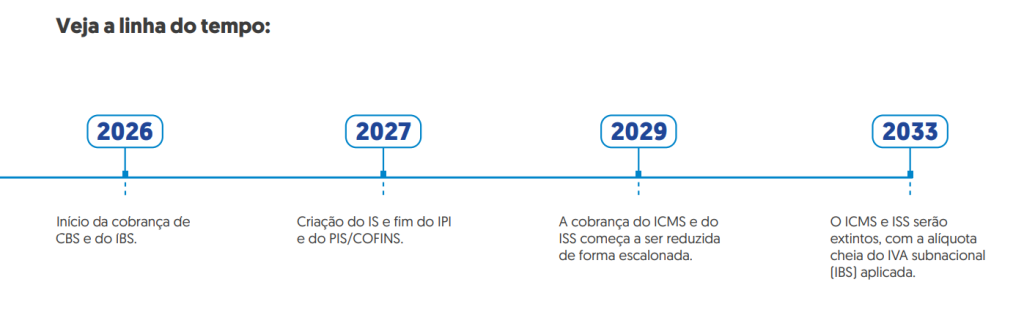
A implementação do IVA será gradual e ocorrerá entre 2026 e 2033, período no qual os tributos atuais serão progressivamente eliminados até que o novo sistema esteja plenamente funcional.
Confira a linha do tempo do período de transição:
👉 Leia mais sobre o IVA clicando aqui.
O que é o IBS?
O Imposto sobre Bens e Serviços (IBS) é um dos tributos que compõem o IVA Dual e será responsável por substituir o ICMS (Imposto sobre Circulação de Mercadorias e Serviços) e o ISS (Imposto Sobre Serviços). A principal característica do IBS é a sua não cumulatividade, ou seja, ele incidirá apenas sobre o valor agregado em cada etapa da cadeia produtiva, evitando a cobrança de imposto sobre imposto.
Diferente do modelo atual, no qual o ICMS e o ISS possuem regras distintas para cada Estado e Município, o IBS terá uma padronização nacional, o que garantirá maior previsibilidade para as empresas e reduzirá a complexidade da legislação tributária. Atualmente, cada estado pode definir suas próprias alíquotas e regras de cobrança, o que gera distorções e insegurança jurídica para os negócios.
O IBS ainda não tem alíquota de referência definida. Em 2026, a alíquota de teste é de 0,1% (estadual) e, em 2027 e 2028, de 0,05% estadual mais 0,05% municipal, conforme o artigo 127 do ADCT. Estados e Municípios podem fixar a própria alíquota por lei, e a arrecadação é distribuída entre os entes federativos.
A implementação do IBS será gradual e ocorrerá entre 2026 e 2033. Durante esse período, ICMS e ISS continuarão existindo em paralelo ao IBS, sendo reduzidos progressivamente até que sejam completamente extintos. Esse modelo de transição foi adotado para permitir que Estados e Municípios se adaptem ao novo sistema sem perdas abruptas de arrecadação.
Com a simplificação tributária proporcionada pelo IBS, espera-se que o Brasil tenha um ambiente de negócios mais competitivo, reduzindo custos administrativos para as empresas e aumentando a transparência na tributação sobre o consumo.
Resumo sobre o IBS
- Alíquota: 0,1% em 2026 e 0,05% estadual mais 0,05% municipal em 2027 e 2028. Alíquota de referência ainda não definida.
- Estados e Municípios podem ajustar a alíquota conforme necessidade.
- Transição gradual entre 2026 e 2033, com ICMS e ISS coexistindo temporariamente com o IBS.
📌 Confira todos os detalhes sobre o Imposto sobre Bens e Serviços clicando aqui.
O que é a CBS?
A Contribuição sobre Bens e Serviços (CBS) é o tributo federal que substituirá os atuais PIS (Programa de Integração Social) e Cofins (Contribuição para o Financiamento da Seguridade Social). Diferente do modelo atual, que possui diversas alíquotas e regras específicas para cada setor, a CBS terá uma alíquota única e incidirá sobre todas as operações de bens e serviços.
A alíquota de referência da CBS para 2027 foi calculada pelo Tribunal de Contas da União em 11,3%, em 28 de outubro de 2026, e depende de resolução do Senado até 15 de dezembro de 2026. Em 2027, a CBS cobrada será de 11,2%, a referência menos 0,1 ponto percentual. A estimativa anterior, de 8,8%, era da Fazenda em 2024. Assim como o IBS, a CBS é não cumulativa, garantindo que o imposto seja aplicado apenas sobre o valor agregado em cada etapa da cadeia produtiva.
Uma das principais vantagens da CBS é a simplificação tributária. Hoje, o PIS e a Cofins possuem diversos regimes de apuração, regras diferenciadas para diferentes setores e inúmeras obrigações acessórias. Com a criação da CBS, as empresas terão um processo mais claro e direto para recolher os tributos, reduzindo a burocracia e os custos administrativos.
A CBS está em teste em 2026, com alíquota de 0,9% compensável com PIS e Cofins, e passa a ser cobrada integralmente em 1º de janeiro de 2027, quando o PIS e a Cofins são extintos de uma vez, pelo artigo 126 do ADCT.
O novo modelo permitirá maior previsibilidade para empresas e consumidores, além de contribuir para um ambiente de negócios mais competitivo.
Resumo sobre a CBS
- Alíquota de referência: 11,3% para 2027 (TCU), com cobrança de 11,2% em 2027.
- Tributo de competência federal, substituindo PIS e Cofins.
- Transição gradual entre 2026 e 2033.
🎯 Confira mais detalhes sobre a CBS clicando aqui.
O que é o IS? E como ele vai funcionar na Reforma Tributária?
O Imposto Seletivo (IS) incide sobre bens e serviços prejudiciais à saúde e ao meio ambiente, como cigarros, bebidas alcoólicas, bebidas açucaradas, veículos, embarcações, aeronaves e bens minerais extraídos. Por isso, ele também é chamado de “imposto do pecado”. Ele substitui parte da arrecadação do IPI, que é reduzido a zero em 2027, exceto na Zona Franca de Manaus.
O IS terá alíquotas variáveis de acordo com o tipo de produto. Os valores já discutidos incluem:
- Cigarros e cigarrilhas: 66,7% sobre o valor de referência, mais R$ 3,50 por vintena
- Bebidas alcoólicas: de 4,2% (cerveja de malte) a 24% (destilados)
- Bebidas açucaradas: 2,6%
- Bens minerais extraídos: 0% até 31 de dezembro de 2027 (teto de 0,25% na Lei Complementar 214/2025)
- Automóveis: alíquota-base de 6,3%, ajustada por propulsão, eficiência, potência, segurança e reciclabilidade e multiplicada por 1,21
Além disso, o Imposto Seletivo não permitirá a compensação de créditos tributários, o que significa que ele será cobrado integralmente na primeira comercialização do produto. Essa medida visa evitar que empresas utilizem o crédito do IS para reduzir sua carga tributária, garantindo que o imposto cumpra sua função de desestimular o consumo desses itens.
Parte da arrecadação do IS é repartida com Estados e Municípios. A cobrança começa em 2 de fevereiro de 2027, com as alíquotas da MP 1.399/2026, válidas em regime transitório até 31 de dezembro de 2027. As alíquotas a partir de 2028 dependem de projeto de lei que o governo deve enviar até 31 de maio de 2027.
👉 Leia mais sobre o Imposto Seletivo clicando aqui.
Tabela comparativa: IVA, IBS, CBS e IS
- IVA (IBS + CBS): nacional; substitui ICMS, ISS, PIS e Cofins; alíquota cheia perto de 30% como conta ilustrativa; implantação total em 2033.
- IBS: estadual e municipal; substitui ICMS e ISS; 0,1% em 2026, 2027 e 2028; referência ainda não definida; implantação total em 2033.
- CBS: federal; substitui PIS e Cofins; referência de 11,3% para 2027 calculada pelo TCU, com cobrança de 11,2%; cobrada integralmente desde 2027.
- IS: federal; substitui parte da arrecadação do IPI; alíquotas por produto, de 0% (bens minerais) a 66,7% (cigarros), pela MP 1.399/2026; cobrança a partir de 2 de fevereiro de 2027.
Impactos da Reforma Tributária para Empresas e Contribuintes
A Reforma Tributária trará mudanças estruturais no sistema de arrecadação brasileiro, afetando diretamente empresas, consumidores e setores da economia. O modelo IVA Dual tem o objetivo de simplificar a tributação, mas a transição será complexa e exigirá adaptação das empresas e profissionais da área fiscal e contábil.
Dessa forma, é essencial entender os impactos dessa reforma, principalmente em relação ao cálculo dos impostos, à carga tributária setorial e às melhores estratégias para a transição ao novo modelo.
Mudanças no cálculo e no recolhimento dos impostos
A principal transformação com a Reforma Tributária será a adoção do IVA Dual, composto por CBS (tributo federal) e IBS (tributo estadual/municipal). Essa mudança eliminará os impostos em cascata, garantindo que o tributo incida apenas sobre o valor agregado em cada etapa da cadeia produtiva.
Além disso, o Imposto Seletivo (IS) será um tributo exclusivo para produtos considerados prejudiciais à saúde e ao meio ambiente, como cigarros, bebidas alcoólicas e veículos poluentes. Diferentemente do IBS e da CBS, o IS não permitirá a compensação de créditos tributários e será cobrado de forma única na primeira comercialização do produto.
Principais mudanças no cálculo e recolhimento dos tributos:
✅ Eliminação da cumulatividade: não haverá mais imposto sobre imposto, reduzindo distorções na arrecadação.
✅ Padronização das alíquotas: cada tributo terá sua alíquota fixa, evitando variações de estado para estado.
✅ Administração centralizada: o IBS será gerido por um Comitê Gestor, reduzindo conflitos entre estados e municípios.
✅ Maior transparência: os tributos serão destacados na nota fiscal, permitindo ao consumidor visualizar a carga tributária real de cada produto ou serviço.
Essas mudanças visam criar um ambiente mais competitivo e previsível para as empresas, reduzindo o custo burocrático e facilitando o cumprimento das obrigações fiscais.
Possíveis efeitos na carga tributária para diferentes setores
A adoção do IVA resultará em mudanças significativas na carga tributária de diferentes setores da economia. Com a extinção de incentivos fiscais e a unificação de tributos, algumas áreas podem pagar mais impostos, enquanto outras podem ter redução da carga tributária.
✅ Setores que podem se beneficiar:
- Indústria e comércio: atualmente impactados pela tributação em cascata do ICMS e PIS/Cofins.
- Setores com grande volume de exportação, que poderão ter benefícios tributários mais claros e previsíveis.
- Empresas que possuem operações em diferentes estados, pois o IBS trará um modelo unificado de tributação.
⚠️ Setores em alerta:
- Serviços: a alíquota do ISS hoje varia entre 2% e 5%, enquanto a CBS de 2027 será de 11,2% e o IVA cheio deve ficar perto de 30%, com reduções de 30% para profissões regulamentadas e de 60% para saúde e educação.
- Setor de tecnologia e startups, que atualmente contam com incentivos fiscais que podem ser reduzidos com a unificação tributária.
❌ Setores que podem ser prejudicados:
- Empresas que dependem de incentivos fiscais estaduais, pois muitos benefícios do ICMS serão extintos.
- Setores que comercializam produtos tributados pelo Imposto Seletivo (IS), como fabricantes de bebidas alcoólicas, cigarros e veículos poluentes.
Com a CBS de 11,3% calculada pelo TCU, a soma de IBS e CBS deve ficar perto de 30% ao fim da transição, acima da trava de 26,5% da Lei Complementar 214/2025, o que obriga o governo a propor revisão de benefícios.
Principais dúvidas sobre Reforma Tributária IVA, IBS, CBS e IS
A Reforma Tributária gerou diversas dúvidas entre empresários, contadores e consumidores. Com a implementação do IVA Dual e a substituição de tributos antigos, muitas empresas se questionam sobre como será a transição, quais setores serão mais afetados e como se preparar para as novas regras.
A seguir, respondemos algumas das perguntas mais frequentes sobre o novo sistema tributário brasileiro.
📌 O que é o IVA Dual e como ele funciona com a Reforma Tributária?
O IVA Dual é o novo modelo de tributação sobre o consumo no Brasil, baseado na cobrança de dois tributos:
- CBS (Contribuição sobre Bens e Serviços) – tributo federal, que substituirá PIS e Cofins.
- IBS (Imposto sobre Bens e Serviços) – tributo estadual e municipal, que substituirá ICMS e ISS.
A principal diferença para o modelo atual é que o IVA será não cumulativo, ou seja, o imposto será cobrado apenas sobre o valor agregado em cada etapa da cadeia produtiva. Isso evita a incidência de tributos em cascata, reduzindo distorções na arrecadação.
📌 Quais impostos serão eliminados com a Reforma Tributária?
Os seguintes tributos serão extintos:
✅ PIS e Cofins: federais, extintos em 1º de janeiro de 2027.
✅ ICMS: estadual, reduzido de 2029 a 2032 e extinto em 2033.
✅ ISS: municipal, reduzido de 2029 a 2032 e extinto em 2033.
✅ IPI: reduzido a zero em 2027, exceto para produtos com industrialização incentivada na Zona Franca de Manaus.
O novo modelo busca simplificar o sistema tributário e acabar com as complexidades das regras estaduais e municipais.
Como será a fase de transição entre os sistemas tributários com a Reforma Tributária?
A transição para o IVA Dual será gradual e acontecerá entre 2026 e 2033. Durante esse período, os novos tributos conviverão com os impostos antigos, que serão reduzidos progressivamente até sua extinção.
Cronograma da transição:
- 2026: CBS e IBS começam a ser aplicados com alíquotas reduzidas.
- 2027 e 2028: CBS cobrada pela alíquota de referência menos 0,1 ponto (11,2% se mantidos os 11,3% do TCU), IBS de 0,1% e PIS e Cofins extintos. 2029 a 2032: ICMS e ISS caem para 9/10, 8/10, 7/10 e 6/10, e o IBS sobe na mesma proporção.
- 2033: substituição completa do sistema antigo, com apenas IVA (IBS + CBS) em vigor.
Esse período permitirá que empresas e governos se adaptem às novas regras, evitando impactos abruptos na economia.
Qual será a alíquota do IVA no Brasil?
Ainda não há alíquota total definida. A CBS de 2027 tem referência de 11,3% calculada pelo TCU, e o IBS não tem alíquota de referência. Somando a CBS com a premissa de 18,7% para o IBS, a conta chega a cerca de 30%.
📌 Alíquotas de referência:
- IBS (estadual/municipal): 0,1% em 2026, 2027 e 2028; referência ainda não definida (18,7% é premissa de cálculo do CGIBS)
- CBS (federal): 11,3% de referência para 2027 (TCU), com cobrança de 11,2%
- IVA total: cerca de 30% como conta ilustrativa (11,3% + 18,7%)
No entanto, as alíquotas podem variar conforme a regulamentação e as necessidades de arrecadação dos estados e municípios.
O Imposto Seletivo (IS) será cobrado sobre quais produtos com a Reforma Tributária?
O Imposto Seletivo (IS) é aplicado sobre produtos nocivos à saúde e ao meio ambiente, com alíquotas de 2027 fixadas pela MP 1.399/2026:
📌 Lista de produtos que pagarão IS:
- Cigarros e cigarrilhas: 66,7% mais R$ 3,50 por vintena; demais fumígenos, 37,5%.
- Bebidas alcoólicas: 4,2% (cerveja), 8% (vinhos), 12% (vermutes), 16% (Porto, Madeira e Xerez), 20% (aguardente de cana) e 24% (destilados).
- Bebidas açucaradas: 2,6%.
- Bens minerais extraídos: 0% até 31 de dezembro de 2027.
- Veículos, embarcações e aeronaves: automóveis com base de 6,3% mais ajustes, × 1,21; aeronaves, 6,8%; barcos a motor, 12%. Caminhões não pagam.
O IS não permitirá a compensação de créditos tributários, sendo cobrado de forma única na venda do produto.
O IVA será cobrado na nota fiscal?
Sim! Tanto o IBS quanto a CBS serão destacados na nota fiscal, permitindo ao consumidor visualizar exatamente quanto está pagando de imposto em cada compra.
Essa medida busca trazer mais transparência para o sistema tributário, algo que atualmente não ocorre com impostos como o ICMS, que muitas vezes não aparece de forma clara na nota fiscal.
Qual a diferença entre o IVA brasileiro e o IVA adotado em outros países?
O modelo brasileiro será um IVA Dual, o que significa que a tributação será dividida entre dois entes:
✅ CBS (tributo federal).
✅ IBS (tributo estadual e municipal).
Nos países que adotam o IVA tradicional, a tributação é centralizada e não há divisão entre estados e municípios. Essa diferença pode fazer com que o IVA brasileiro seja mais complexo do que em outros países, pois a alíquota pode variar conforme a necessidade de arrecadação de cada estado e município.
📌 Comparação com outros países:
- União Europeia: IVA único, com alíquotas médias de 21%.
- Canadá: modelo dual semelhante ao brasileiro, mas com alíquotas menores.
- Japão: IVA de 10%, um dos menores do mundo.
- Hungria: IVA de 27%, o mais alto da Europa, próximo ao previsto para o Brasil.
Com uma alíquota cheia perto de 30%, o Brasil fica entre os países com maior carga tributária sobre consumo do mundo, o que pode impactar o poder de compra dos consumidores e a competitividade das empresas.
Como o Tax Group pode ajudar sua empresa na transiçãoda Reforma Tributária?
A transição para o novo modelo tributário exigirá que as empresas se adaptem rapidamente às novas regras fiscais. Para auxiliar nesse processo, o Tax Group oferece o serviço Reforma Tributária Inteligente, que ajuda empresas a:
✔️ Analisar os impactos do IVA (IBS + CBS) sobre seus produtos e serviços.
✔️ Calcular as novas alíquotas e prever possíveis aumentos ou reduções na carga tributária.
✔️ Atualizar sistemas fiscais e contábeis para garantir conformidade com as novas regras.
✔️ Planejar estratégias de otimização tributária para minimizar custos e evitar riscos fiscais.
✔️ Monitorar mudanças na legislação e antecipar medidas de adaptação ao novo sistema.
.
Clique no banner, fale com um especialista do Tax Group e prepare sua empresa para o novo modelo do sistema tributário.

Muito bom o artigo, me ajudou muito, obrigado tax group por compartilhar!