Checklist de planejamento tributário para 2027: 6 passos com prazo
O checklist de planejamento tributário para 2027 tem seis passos: inventariar o estoque, separar os itens elegíveis ao crédito da Contribuição Social sobre Bens e Serviços (CBS), revisar a EFD-Contribuições, decidir sobre o cancelamento da opção de regime ou a saída do Simples Nacional, deliberar a distribuição de lucros e simular preço. Três prazos legais caem em dezembro de 2026: o cancelamento da opção de regime (20/12), a exclusão do Simples por opção e o inventário do estoque (ambos em 31/12). O crédito presumido de estoque deve ser apurado e apropriado até 30 de junho de 2027 e é usado em 12 parcelas mensais a partir do mês seguinte.
O passo mais caro é o inventário de 31 de dezembro de 2026, que define o crédito presumido de CBS de 9,25% sobre o estoque na transição prevista pela Lei Complementar 214/2025. O cancelamento das opções de regime feitas entre setembro e outubro vai de 3 de novembro a 20 de dezembro de 2026, conforme a Resolução CGSN 194/2026. As duas janelas de opção se encerraram em outubro de 2026.
A lista a seguir separa o que já venceu, o que vence em dezembro de 2026 e o que corre em 2027, com o prazo e a norma de cada item que tem prazo legal. Os passos sem prazo legal aparecem como recomendação.
Prazos de 2026 que já venceram e definem o planejamento tributário de 2027
Duas janelas de opção de regime para o ano-calendário de 2027 se encerraram em outubro de 2026. A opção pelo Simples Nacional foi de 1º de setembro a 15 de outubro de 2026. A opção pelo regime de apuração regular do Imposto sobre Bens e Serviços (IBS) e da CBS foi de 1º de setembro a 30 de outubro de 2026. As duas datas constam da Resolução CGSN 194/2026, publicada no Diário Oficial da União em 28 de setembro de 2026.
A Resolução CGSN 194/2026 alterou prazos que a Resolução CGSN 186/2026, de 9 de abril de 2026, havia fixado para setembro. Com a nova redação, ela passou a prever a opção pelo Simples Nacional até 15 de outubro de 2026, com efeitos a partir de 1º de janeiro de 2027, e a opção pelo regime regular de IBS e CBS até 30 de outubro de 2026, com efeitos de janeiro a junho de 2027.
O conselho mais repetido sobre regime tributário diz que a escolha pode esperar janeiro, porque o Simples Nacional sempre aceitou opção até o último dia útil do primeiro mês do ano. Esse conselho ficou errado para 2027 para quem quer entrar no Simples. O calendário do Comitê Gestor do Simples Nacional moveu a decisão para setembro e outubro do ano anterior, e a empresa que esperou janeiro de 2027 para ingressar no Simples ou optar pelo regime regular de IBS e CBS perdeu as duas janelas. Quem fez a opção no prazo tem até 20 de dezembro de 2026 para cancelá-la. Quem já está no Simples não precisa renovar a opção para continuar no regime.
Uma empresa de serviços de tecnologia no Simples Nacional, com faturamento de cerca de R$ 4 milhões, que pretende migrar para o lucro presumido em 2027 ainda pode fazê-lo: basta comunicar a exclusão do Simples por opção no Portal do Simples Nacional até 31 de dezembro de 2026. A opção pelo lucro presumido se formaliza depois, com o pagamento da primeira quota do IRPJ de 2027. A mesma empresa, se quisesse apenas apurar IBS e CBS fora do Simples mantendo o regime, tinha até 30 de outubro de 2026. São decisões diferentes, com prazos diferentes, e tratamos da comparação entre elas no conteúdo sobre a escolha do regime tributário com IBS e CBS.
O checklist de planejamento tributário com prazo até 31 de dezembro de 2026
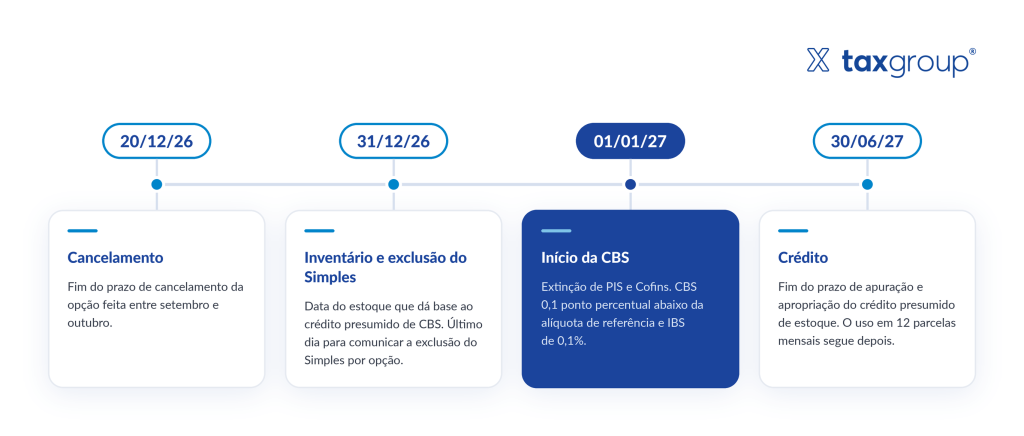
O checklist de planejamento tributário tem seis passos com data: inventário do estoque, separação dos itens elegíveis, revisão da EFD-Contribuições, cancelamento da opção de regime ou saída do Simples, deliberação sobre lucros e simulação de preço. O cancelamento vai até 20 de dezembro de 2026, pela Resolução CGSN 194/2026, e o inventário e a exclusão do Simples por opção têm data de 31 de dezembro de 2026.
- Até 20 de dezembro de 2026: cancelar a opção pelo Simples Nacional ou pelo regime regular de IBS e CBS feita entre setembro e outubro. O cancelamento é irretratável: depois de desistir, a empresa não pode refazer a mesma opção para o período.
- Até 31 de dezembro de 2026: comunicar a exclusão do Simples Nacional por opção, para quem vai apurar pelo lucro presumido ou pelo lucro real em 2027.
- Até 31 de dezembro de 2026: fechar o inventário físico e contábil do estoque, item a item, com classificação fiscal e documento de aquisição. Recomendado no fechamento, sem prazo legal: planejar o calendário de distribuição de lucros de 2027 e revisar o estoque de lucros de exercícios anteriores.
- Até 30 de junho de 2027: apurar e apropriar o crédito presumido de CBS sobre o estoque. O uso vem depois, em 12 parcelas mensais iguais, a partir do mês seguinte ao da apropriação, só para compensar CBS.
Fonte: Resolução CGSN 194/2026 e Lei Complementar 214/2025
Inventário de 31 de dezembro de 2026 e o crédito presumido de CBS de 9,25%
O crédito presumido de CBS sobre estoque corresponde a 9,25% aplicados sobre o custo de aquisição dos bens materiais nacionais existentes em 1º de janeiro de 2027, segundo a Lei Complementar 214/2025. O percentual equivale à soma das alíquotas de PIS e Cofins no regime não cumulativo. O crédito deve ser apurado e apropriado até 30 de junho de 2027. Depois, é usado em 12 parcelas mensais, iguais e sucessivas, a partir do mês seguinte ao da apropriação.
O percentual de 9,25% não vale para bem importado: nesse caso o crédito corresponde ao PIS/Pasep-Importação e à Cofins-Importação efetivamente pagos. Quem importa parte da linha precisa separar os dois grupos no inventário.
O crédito presumido não alcança todo o estoque. O art. 381 da Lei Complementar 214/2025 lista três situações: bens de contribuinte que estava no regime cumulativo de PIS e Cofins em 31 de dezembro de 2026, bens adquiridos com substituição tributária ou tributação monofásica, e a parcela de bens que sofreu vedação parcial de crédito. Ficam de fora bens adquiridos com alíquota zero, isenção, suspensão ou não incidência, o ativo imobilizado e os bens de uso e consumo pessoal.
O inventário de 31 de dezembro funciona como uma fotografia do estoque: o que não aparece na imagem daquele dia não vira crédito depois. Uma rede de farmácias com faturamento de cerca de R$ 30 milhões, que compra medicamentos no regime monofásico, tende a se enquadrar na situação de bens adquiridos com tributação monofásica e precisa do inventário item a item para provar o estoque elegível. Como o varejista costuma comprar esses produtos com alíquota zero de PIS e Cofins, e a lei exclui aquisições com alíquota zero, a elegibilidade deve ser confirmada produto a produto. Uma distribuidora de material de construção no lucro presumido, com cerca de R$ 8 milhões de faturamento, enquadra-se pela via do regime cumulativo.
A valoração do estoque está regulamentada pelo Decreto 12.955/2026, que fixa o custo de aquisição como base do crédito presumido e exige o registro item a item no Livro de Registro de Inventário. Entram no custo o preço de compra e os encargos não recuperáveis da aquisição. Ficam de fora margem, preço de venda e tributos recuperáveis.
O crédito presumido de estoque tem destino único: compensa débitos de CBS. Não alcança outros tributos nem gera ressarcimento em dinheiro, segundo o art. 381 da Lei Complementar 214/2025. No caixa, ele aparece como redução da CBS a pagar ao longo de 12 meses, contados a partir do mês seguinte ao da apropriação.
Cancelamento da opção de regime: de 3 de novembro a 20 de dezembro de 2026
O cancelamento das opções feitas entre setembro e outubro de 2026 vai de 3 de novembro a 20 de dezembro de 2026, em caráter irretratável. O prazo vale tanto para a opção pelo Simples Nacional quanto para a opção pelo regime regular de IBS e CBS, conforme a Resolução CGSN 186/2026, na redação dada pela Resolução CGSN 194/2026.
Até 20 de dezembro de 2026, o cancelamento é uma das decisões de regime disponíveis. A outra é a exclusão do Simples por opção, que pode ser comunicada até 31 de dezembro de 2026. O cancelamento serve à empresa que optou no prazo e, ao refazer a conta, concluiu que a opção não compensa. Uma empresa de serviços de tecnologia que optou pelo regime regular e vende para empresas que também apuram IBS e CBS no regime regular, costuma ter o cenário oposto: o cliente passa a aproveitar crédito integral quando o fornecedor apura IBS e CBS no regime regular.
O raciocínio que decide o cancelamento é de cadeia, não de alíquota isolada. Quem vende para consumidor final perde ao apurar IBS e CBS fora do Simples Nacional, porque assume carga maior sem que ninguém aproveite o crédito gerado. Quem vende para empresa que apura crédito tende a ganhar, porque o crédito que transfere entra na negociação de preço. Tratamos dessa conta em detalhe no conteúdo sobre o Simples Nacional na reforma tributária.
Distribuição de lucros no checklist de planejamento tributário do sócio
A distribuição de lucros entrou no checklist de planejamento tributário por causa da Lei 15.270, de 2025. A lei instituiu retenção de 10% de imposto de renda na fonte quando os lucros e dividendos pagos por uma mesma pessoa jurídica a uma mesma pessoa física superam R$ 50 mil no mês, com efeitos desde 2026. Ultrapassado o limite, a retenção alcança o valor pago no mês, e não apenas o excedente. O valor retido é uma antecipação: ele é deduzido do IRPFM na declaração anual.
A mesma Lei 15.270, de 2025, criou o Imposto de Renda da Pessoa Física Mínimo (IRPFM), uma tributação mínima que alcança a pessoa física com soma anual de rendimentos acima de R$ 600 mil, com alíquota que sobe de forma progressiva até o teto de 10% para quem tem rendimentos anuais a partir de R$ 1,2 milhão.
A lei traz uma regra de transição para lucros apurados até 2025. Esses lucros ficam fora da retenção e do IRPFM se a distribuição foi aprovada até 31 de dezembro de 2025, se os valores são exigíveis e se o pagamento segue o ato de aprovação. Para o IRPFM, o pagamento deve ocorrer em 2026, 2027 ou 2028. O prazo de aprovação já venceu e é discutido na Justiça, então quem vai pagar lucros de 2025 em 2027 deve conferir se a ata atende às condições.
Para a distribuidora de material de construção que paga dividendos mensais aos dois sócios, a decisão do fechamento de 2026 é o calendário de pagamento: o limite de R$ 50 mil é mensal, por pessoa jurídica pagadora e por sócio que recebe. Essa é uma decisão de planejamento, sem prazo legal em 31 de dezembro.
Créditos de PIS e Cofins: o que revisar antes da extinção dos dois tributos
O PIS e a Cofins são extintos em 1º de janeiro de 2027 e substituídos pela CBS, pelo desenho de transição da Lei Complementar 214/2025. A extinção não apaga créditos já apurados nem encerra o direito de revisar os últimos cinco anos. O que muda é a janela prática: depois da virada, a base de conferência passa a ser um sistema que a empresa não alimenta mais todo mês.
A revisão de PIS e Cofins no fechamento de 2026 tem dois efeitos somados: recuperar crédito não aproveitado dentro do prazo de cinco anos e sanear a EFD-Contribuições que vai sustentar o inventário elegível ao crédito presumido de CBS, cuja elegibilidade depende de o bem não ter gerado crédito na aquisição.
A rede de farmácias citada antes tende a ter os dois efeitos no mesmo levantamento: itens de revenda com tributação monofásica que podem entrar no estoque elegível e crédito de PIS e Cofins não aproveitado. O método está descrito no guia completo da recuperação de créditos tributários.
Alíquota da CBS em 2027 e o efeito no preço e nos contratos
O Tribunal de Contas da União calculou em 28 de outubro de 2026 a alíquota de referência da CBS para 2027 em 11,3%. A fixação definitiva cabe ao Senado Federal, por resolução, com prazo noticiado para 15 de dezembro de 2026. Se o Senado não aprovar a resolução até essa data, passa a valer o percentual calculado pelo TCU.
Em 2027 e 2028, o IBS é cobrado a 0,05% de competência estadual e 0,05% de competência municipal, somando 0,1%. No mesmo desenho de transição, a CBS desses dois anos fica 0,1 ponto percentual abaixo da alíquota fixada, de modo que a carga somada dos dois tributos permanece equivalente à alíquota de referência da CBS.
A consequência prática atinge quem assinou contrato de longo prazo com preço fechado. Uma transportadora com contrato anual de frete dedicado, fechado em 2026 com PIS e Cofins embutidos, passa a dever CBS sobre o frete de 2027 sem cláusula de reequilíbrio para ajustar o preço. Os créditos de diesel, veículos e outros insumos reduzem a CBS a pagar, mas a margem do contrato precisa ser recalculada.
👉 Acompanhamos a tramitação no conteúdo sobre a alíquota da CBS de 11,3%.
Checklist de planejamento tributário para empresas do Simples Nacional
A empresa do Simples Nacional que não optou pelo regime regular até 30 de outubro de 2026 recolhe IBS e CBS dentro do documento único de arrecadação (DAS) no primeiro semestre de 2027. A Resolução CGSN 194/2026 fixou os efeitos da opção para o período de janeiro a junho de 2027. As janelas de opção são semestrais, mas, segundo a Receita Federal, a opção feita continua valendo até que a empresa renuncie a ela.
A Receita Federal divulgou uma nova janela em março de 2027, com efeitos a partir de julho. Nela, a empresa pode optar pelo regime regular ou renunciar à opção feita em 2026. Há quem questione a base normativa dessa janela, por isso vale acompanhar as publicações do Comitê Gestor.
O item que a empresa do Simples Nacional controla sozinha é a informação que transfere ao cliente. O cliente do regime regular de IBS e CBS que compra de fornecedor optante aproveita crédito limitado aos novos impostos pagos dentro do DAS, e essa diferença entra na planilha de compras dele.
Como montar o checklist de planejamento tributário da sua empresa
O checklist de planejamento tributário se monta em seis passos, do levantamento do estoque à simulação de preço. A ordem importa porque o inventário de 31 de dezembro de 2026 alimenta o crédito presumido de CBS de 9,25% previsto na Lei Complementar 214/2025, e o resultado dessa conta muda a decisão sobre preço e sobre contratos de 2027.
- Levantar o estoque de bens materiais por item, com quantidade, custo de aquisição, classificação fiscal e documento de origem.
- Separar os itens elegíveis ao crédito presumido de CBS daqueles adquiridos com alíquota zero, isenção, suspensão ou não incidência, além do ativo imobilizado e dos bens de uso e consumo pessoal.
- Revisar a EFD-Contribuições dos últimos cinco anos, para recuperar crédito de PIS e Cofins e confirmar quais bens não geraram crédito na aquisição.
- Refazer a conta da opção de regime e decidir sobre o cancelamento até 20 de dezembro de 2026 ou sobre a exclusão do Simples por opção até 31 de dezembro de 2026.
- Deliberar o calendário de distribuição de lucros, considerando a retenção de 10% sobre valores acima de R$ 50 mil mensais por pessoa jurídica pagadora e por pessoa física que recebe.
- Simular preço e margem com a alíquota de CBS de referência e mapear contratos de longo prazo sem cláusula de reequilíbrio.
Perguntas frequentes sobre o checklist de planejamento tributário
O que é um checklist de planejamento tributário?
Um checklist de planejamento tributário é a lista das decisões fiscais com prazo que uma empresa precisa tomar antes do fim do ano, com a data e a norma de cada uma. Para a virada de 2026 para 2027, ele reúne inventário de estoque, opção de regime, distribuição de lucros, revisão de créditos e simulação de preço.
Quando começa o planejamento tributário para 2027?
O planejamento tributário para 2027 começou em setembro de 2026, quando abriram as janelas de opção de regime fixadas pela Resolução 186/2026 e prorrogadas pela Resolução CGSN 194/2026. As decisões do fechamento de 2026 são o cancelamento da opção, de 3 de novembro a 20 de dezembro de 2026, a exclusão do Simples por opção, até 31 de dezembro de 2026, e o inventário do estoque, com data de 31 de dezembro de 2026.
Qual o prazo para cancelar a opção pelo Simples Nacional para 2027?
O cancelamento da opção pelo Simples Nacional e da opção pelo regime regular de IBS e CBS para o ano-calendário de 2027 vai de 3 de novembro a 20 de dezembro de 2026, em caráter irretratável, conforme a Resolução CGSN 194/2026. Quem já está no Simples e quer sair em 2027 deve comunicar a exclusão por opção até 31 de dezembro de 2026.
Como funciona o crédito presumido de CBS sobre o estoque?
O crédito presumido de CBS sobre estoque aplica 9,25% sobre o custo de aquisição dos bens materiais nacionais existentes em 1º de janeiro de 2027 que não geraram crédito de PIS e Cofins na aquisição, conforme a Lei Complementar 214/2025 e o Decreto 12.955/2026. O crédito deve ser apurado e apropriado até 30 de junho de 2027 e é usado em 12 parcelas mensais a partir do mês seguinte, só para compensar CBS.
Quanto é a alíquota da CBS em 2027?
O Tribunal de Contas da União calculou em 28 de outubro de 2026 a alíquota de referência da CBS de 2027 em 11,3%, e a fixação definitiva cabe ao Senado Federal por resolução. Em 17 de novembro de 2026, a resolução não havia sido publicada e o prazo noticiado para a fixação era 15 de dezembro de 2026, de modo que 11,3% vale como referência de simulação para 2027. Sem resolução até essa data, vale o percentual calculado pelo TCU.
Empresa do Simples Nacional precisa fazer planejamento tributário para a reforma?
Sim. A empresa do Simples Nacional que não optou pelo regime regular até 30 de outubro de 2026 recolhe IBS e CBS dentro do regime no primeiro semestre de 2027, pela Resolução CGSN 194/2026. O crédito que ela transfere ao cliente do regime regular de IBS e CBS é menor, e essa diferença entra na renegociação de preço de 2027.
Como o Tax Group apoia o fechamento do seu planejamento tributário
O checklist de planejamento tributário mistura itens de prazo curto, como o inventário de 31 de dezembro de 2026, com itens que seguem por 2027, como a apropriação do crédito presumido de CBS. A assessoria entra onde a conta depende de dado interno: composição do estoque, perfil dos clientes e cláusulas dos contratos. O Tax Group trabalha o levantamento de estoque elegível, a revisão de créditos de PIS e Cofins e a simulação de preço com IBS e CBS.
Para dimensionar o crédito de estoque e simular preço com IBS e CBS, clique no banner abaixo e fale agora mesmo com um especialista.