Lucro Presumido na Reforma Tributária: quem ganha e quem perde
O Lucro Presumido já mudou em 2026 e vai mudar ainda mais em 2027. Neste ano, entraram em vigor o acréscimo de 10% na presunção do IRPJ e da CSLL para quem fatura acima de R$ 5 milhões e a tributação de dividendos acima de R$ 50 mil por mês. Em 1º de janeiro de 2027 vem a maior mudança: o PIS e a Cofins cumulativos dão lugar à CBS.
Para algumas empresas, a troca vai significar pagar mais; para outras, pagar menos. O resultado depende de cinco fatores que o empresário consegue medir: a alíquota da atividade, quanto a empresa compra com direito a crédito, para quem vende, qual é a margem de lucro real e quanto os sócios retiram.
Neste guia, você vai ver o que muda, o cronograma até 2033, os perfis que tendem a ganhar e a perder, simulações para 2027 e um roteiro de planejamento.
O que muda no Lucro Presumido na reforma tributária?
O Lucro Presumido continua existindo, mas só para IRPJ e CSLL. A partir de 2027, o PIS e a Cofins cumulativos (3,65% sobre a receita) dão lugar à CBS, não cumulativa e com alíquota bem maior, compensada em parte por créditos sobre compras. Entre 2029 e 2033, ISS e ICMS são substituídos aos poucos pelo IBS.
Na prática, a reforma separa duas coisas que até 2026 andavam juntas:
- Tributos sobre o lucro (IRPJ e CSLL): continuam calculados por presunção, sobre um percentual da receita: 8% no IRPJ e 12% na CSLL para comércio e indústria, e 32% nos dois para a maioria dos serviços.
- Tributos sobre o consumo: PIS, Cofins, ICMS e ISS são substituídos pela CBS (federal) e pelo IBS (estadual e municipal), um IVA dual cobrado em cada etapa, com crédito do que foi pago na etapa anterior. O IPI tem a alíquota zerada a partir de 2027 para a maioria dos produtos.
Do PIS e da Cofins cumulativos para a CBS com crédito
No regime cumulativo, a empresa do Lucro Presumido paga 3,65% de PIS e Cofins sobre a receita, sem abater nada. A alíquota é baixa justamente porque não há crédito.
Com a CBS, a lógica se inverte: a alíquota é mais alta, mas a empresa desconta o tributo pago nas compras. Esse é o ponto mais subestimado da reforma: no IBS e na CBS, a empresa do Lucro Presumido tem o mesmo direito a crédito que uma do Lucro Real. O regime do Imposto de Renda deixa de definir como a empresa paga os tributos sobre o consumo.
Qual será a alíquota da CBS em 2027?
Ainda não há número definitivo. A alíquota de referência é calculada pelo Tribunal de Contas da União (TCU) e fixada pelo Senado. No fim de outubro de 2026, o TCU chegou a cerca de 11,3%, acima de estimativas anteriores, mas o valor ainda depende da decisão final. Por isso, as contas deste artigo usam 11,3% como hipótese. Quando a alíquota oficial sair, vale refazê-las.
Em 2027 e 2028, o IBS é cobrado a 0,1% em fase de teste, e a CBS é reduzida na mesma medida. A carga somada fica igual à alíquota de referência.
Reduções de alíquota da CBS e do IBS no Lucro Presumido
A LC 214/2025 prevê reduções que valem para qualquer regime:
- Redução de 30%: serviços de profissões intelectuais regulamentadas, como advocacia, contabilidade, engenharia, arquitetura e economia.
- Redução de 60%: serviços de saúde e de educação, entre outros itens listados na lei. Atividades de saúde, como medicina e odontologia, ficam nessa faixa, e não na de 30%.
- Alíquota zero: itens da cesta básica nacional e outros produtos previstos em lei.
O benefício depende da atividade efetivamente prestada, e não só do CNAE. Para sociedades, a redução de 30% tem requisitos próprios, ligados à habilitação dos sócios e à forma como o serviço é prestado. Confirme o enquadramento com um especialista antes de precificar.
O que acontece com o ISS e o ICMS
Seguem iguais em 2027 e 2028. De 2029 a 2032, são reduzidos gradualmente e deixam de existir em 2033, enquanto o IBS cresce na mesma proporção. Para o prestador de serviço, isso significa trocar um ISS de 2% a 5% por um IBS bem mais alto, com direito a crédito. A conta de 2027 é só o primeiro capítulo.
Cronograma da reforma tributária para o Lucro Presumido
A transição vai de 2026 a 2033, e cada ano pede uma decisão diferente. Este é o resumo prático para quem está no Lucro Presumido:
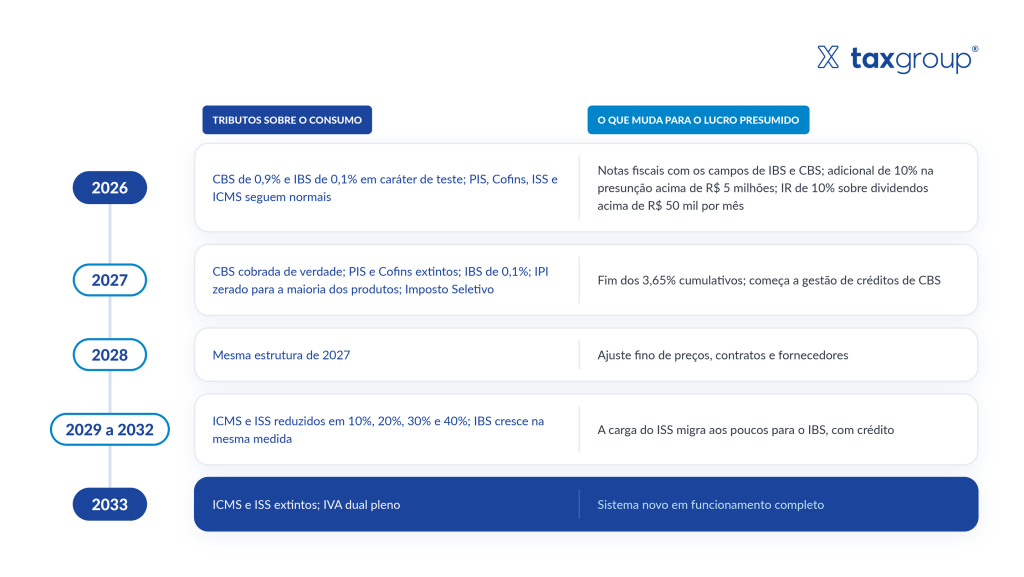
Um ponto operacional não pode esperar: as notas fiscais eletrônicas já precisam trazer os campos de IBS e CBS, com datas de obrigatoriedade que variam conforme o documento (NF-e, NFC-e ou NFS-e). Mesmo que o sistema ainda aceite notas sem esses campos, a obrigação existe, e a dispensa de recolhimento do IBS e da CBS em 2026 depende do cumprimento das obrigações acessórias.
O que já mudou em 2026 no Lucro Presumido
Duas leis aprovadas no fim de 2025 alteraram a conta antes mesmo da CBS. Elas não fazem parte da reforma do consumo, mas pesam tanto quanto ela na escolha do regime.
Acréscimo de 10% na presunção do IRPJ e da CSLL (LC 224/2025)
A LC 224/2025 passou a tratar o Lucro Presumido como benefício fiscal e aumentou em 10% os percentuais de presunção sobre a parcela da receita bruta anual que passa de R$ 5 milhões. Não é 10% a mais de imposto: é 10% a mais na base de cálculo, só sobre o excedente. Em serviços, a presunção sobre esse excedente sobe de 32% para 35,2%. Em comércio e indústria, de 8% para 8,8% no IRPJ e de 12% para 13,2% na CSLL.
O limite é controlado por trimestre, com ajuste no fim do ano. No IRPJ, a regra vale desde janeiro de 2026; na CSLL, por causa da noventena, desde abril.
Exemplo: uma prestadora de serviços com receita de R$ 10 milhões por ano tem R$ 5 milhões de excedente. A base presumida sobe 3,2 pontos sobre esse valor, ou R$ 160 mil. Com IRPJ de 15%, adicional de 10% e CSLL de 9%, são cerca de R$ 54 mil a mais em um ano cheio.
A regra é questionada no Supremo Tribunal Federal (STF), ainda sem julgamento, e as instâncias inferiores têm decisões nos dois sentidos. Quem fatura acima de R$ 5 milhões deve avaliar com um especialista se vale discutir a cobrança, sem deixar de provisionar o valor.
IR sobre dividendos acima de R$ 50 mil por mês
Desde janeiro de 2026, quando uma mesma empresa paga a um mesmo sócio pessoa física mais de R$ 50 mil em lucros e dividendos no mês, há retenção de 10% de Imposto de Renda sobre o valor total, e não só sobre o que passa do limite. A mesma lei criou um imposto mínimo anual para quem tem renda acima de R$ 600 mil por ano, com alíquota que chega a 10% a partir de R$ 1,2 milhão. Lucros apurados até 2025 têm regra de transição própria, e a retenção também vem sendo discutida na Justiça.
No Lucro Presumido, isso tem um efeito colateral. Sem contabilidade completa, a empresa só distribui com segurança o valor da base presumida, descontados IRPJ, CSLL, PIS e Cofins. Acima disso, precisa comprovar o lucro em escrituração contábil. Com a nova regra, a qualidade da contabilidade e a política de distribuição passaram a fazer parte do planejamento tributário.
Quem ganha com o Lucro Presumido na reforma tributária
Os vencedores têm algo em comum: compram muito com direito a crédito em relação ao que faturam, vendem para empresas que aproveitam crédito ou têm alíquota reduzida. Veja os perfis mais claros.
Comércio e indústria com margem apertada
Para uma empresa com alíquota cheia, a CBS só fica abaixo dos 3,65% de hoje se as compras com crédito chegarem a cerca de 68% da receita. Esse é o retrato típico de distribuidoras, atacadistas, revendas e indústrias de transformação com margem bruta baixa.
Exemplo prático: uma distribuidora fatura R$ 1 milhão por mês e compra R$ 700 mil em mercadorias de fornecedores do regime regular. Hoje paga R$ 36.500 de PIS e Cofins. Em 2027, terá R$ 113.000 de débito de CBS e IBS e R$ 79.100 de crédito, com R$ 33.900 a pagar: cerca de R$ 2.600 a menos por mês.
O ganho depende de uma condição: o fornecedor precisa estar no regime regular e o tributo precisa ter sido efetivamente pago. Comprar de fornecedor do Simples que não optou pelo regime regular gera crédito menor.
Empresas que vendem para outras empresas (B2B)
No novo modelo, a CBS e o IBS são destacados na nota, e o cliente do regime regular recupera o valor como crédito. Mas o efeito da reforma para quem vende a outras empresas depende do regime do cliente hoje.
Clientes do Lucro Presumido: aqui está o ganho. Hoje, esse cliente paga PIS e Cofins cumulativos e não aproveita nenhum crédito sobre o que compra. A partir de 2027, ele passa a recuperar a CBS e o IBS destacados na sua nota. Com isso, a empresa do Lucro Presumido consegue repassar o tributo no preço sem encarecer o custo líquido do cliente, e o cliente passa a ter um motivo a mais para comprar dela.
Clientes do Lucro Real: atenção, a vantagem de hoje acaba. No regime não cumulativo atual, o cliente do Lucro Real se credita de 9,25% de PIS e Cofins sobre os insumos que compra de um fornecedor do Lucro Presumido, embora esse fornecedor tenha pago só 3,65%. Essa diferença é uma vantagem escondida que deixa o fornecedor do Presumido mais barato do que parece. Em 2027, o crédito passa a ser igual ao tributo efetivamente cobrado na nota, e essa vantagem desaparece.
Exemplo prático: uma venda de R$ 100.
- Hoje: o cliente paga R$ 100 e se credita de R$ 9,25, com custo líquido de R$ 90,75. O fornecedor recolhe R$ 3,65 e fica com R$ 96,35.
- Em 2027, se o fornecedor mantiver os mesmos R$ 96,35: ele cobra R$ 107,24 (R$ 96,35 + R$ 10,89 de CBS e IBS). O cliente recupera os R$ 10,89 e fica com custo líquido de R$ 96,35, cerca de 6% a mais que hoje.
- Se o cliente não aceitar o aumento: para manter o custo líquido em R$ 90,75, o fornecedor precisa reduzir o seu preço líquido em cerca de 6%.
Ou seja, alguém vai absorver essa diferença: ou o cliente paga mais, ou o fornecedor perde margem. A conta não considera os créditos das compras do próprio fornecedor, que podem compensar parte do efeito (veja a simulação mais abaixo). Por isso, quem vende muito para o Lucro Real deve rever preços e contratos antes de 2027, em vez de contar com o repasse automático.
Saúde e educação com estrutura física relevante
Com redução de 60%, a carga de saúde e educação fica em cerca de 4,52% em 2027. Como o crédito das compras entra pela alíquota cheia do fornecedor, basta que as compras com crédito passem de 8% da receita para a conta ficar abaixo dos 3,65% atuais.
Clínicas com laboratório, diagnóstico por imagem, hospitais e escolas com estrutura própria (aluguel, energia, equipamentos, materiais) tendem a ficar nesse grupo. Consultórios enxutos, com pouca compra, ficam perto do empate.
Exportadores de bens e serviços
As exportações são imunes à CBS e ao IBS, e a empresa mantém os créditos das compras usadas na operação. Para o exportador do Lucro Presumido, que hoje não aproveita crédito de PIS e Cofins, a não cumulatividade passa a gerar saldo a compensar ou a ressarcir.
Empresas abaixo de R$ 5 milhões e com retirada moderada
Quem fatura até R$ 5 milhões por ano não é atingido pelo adicional da LC 224/2025. Se, além disso, os sócios recebem até R$ 50 mil por mês em dividendos de cada empresa, também não há retenção na fonte. Para esse perfil, o Lucro Presumido segue simples e competitivo, desde que a conta da CBS feche.
Quem perde no Lucro Presumido depois da reforma
Do outro lado estão as empresas cujo principal custo não gera crédito, as que vendem para quem não aproveita crédito e as que concentram muita renda na distribuição de lucros.
Prestadores de serviço com folha de pagamento alta
Salários e encargos não geram crédito de CBS nem de IBS. Para consultorias, agências, empresas de tecnologia com equipe própria, escritórios de projeto, terceirização de mão de obra, limpeza e segurança, a maior parte do custo é gente. Chegar a 68% da receita em compras com crédito é praticamente impossível.
Exemplo prático: uma consultoria fatura R$ 200 mil por mês e compra R$ 30 mil em software, aluguel, energia e serviços de terceiros com crédito. Hoje paga R$ 7.300 de PIS e Cofins. Em 2027, o débito será de R$ 22.600 e o crédito de R$ 3.390, com R$ 19.210 a pagar: quase R$ 12 mil a mais por mês, ou cerca de R$ 143 mil por ano. E isso antes de o ISS começar a virar IBS, em 2029.
Quem vende para consumidor final (B2C)
Pessoa física, órgão sem direito a crédito e empresa do Simples que recolhe dentro do DAS não recuperam integralmente a CBS paga na compra. Para quem vende a esse público, o aumento vira preço mais alto ou margem menor. Não há crédito do outro lado para amortecer o impacto.
Profissões regulamentadas: perdem menos, mas perdem
A redução de 30% ajuda, mas não zera o efeito. Com carga de cerca de 7,91%, um escritório de advocacia, contabilidade, engenharia ou arquitetura precisaria de compras com crédito acima de 38% da receita para empatar com os 3,65% atuais. Para a maioria, isso não acontece.
No mesmo cenário da consultoria (R$ 200 mil de receita e R$ 30 mil de compras), o escritório pagaria R$ 12.430 em 2027, ou R$ 5.130 a mais por mês. É bem menos que a consultoria, mas ainda é aumento.
Empresas com receita acima de R$ 5 milhões
Para elas, a conta da reforma soma dois efeitos: a CBS a partir de 2027 e o adicional de 10% na presunção do IRPJ e da CSLL desde 2026. Uma prestadora de serviços com R$ 10 milhões de receita e folha alta pode enfrentar, ao mesmo tempo, mais de R$ 50 mil por ano de IRPJ e CSLL extras e um aumento relevante de tributo sobre o faturamento. É o perfil em que a comparação com o Lucro Real fica obrigatória.
Sócios que retiram muito ou não têm contabilidade completa
Distribuições acima de R$ 50 mil por mês, da mesma empresa para o mesmo sócio, passaram a ter retenção de 10%. Quem distribui acima do lucro presumido sem escrituração contábil que sustente o valor corre risco de ter a distribuição questionada pelo Fisco. Para o empresário acostumado a retirar o lucro inteiro como dividendo isento, a regra mudou.
Empresas que compram de fornecedores do Simples ou informais
O crédito acompanha o tributo efetivamente pago na etapa anterior. Comprar de fornecedor informal não gera crédito, e comprar de optante do Simples que não migrou para o regime regular gera crédito reduzido. Uma cadeia de fornecedores mal estruturada transforma uma empresa que poderia ganhar em uma empresa que perde.
Simulação: Lucro Presumido antes e depois da reforma tributária em 2027
A tabela abaixo compara o PIS e a Cofins que cada perfil paga hoje com a CBS e o IBS líquidos de 2027. As premissas são:
- Alíquota de referência de 11,3% (cálculo do TCU, ainda sujeito à resolução do Senado), ou seja, 11,2% de CBS mais 0,1% de IBS.
- Créditos sobre compras de fornecedores do regime regular, pela alíquota cheia de 11,3%, com tributo efetivamente pago.
- Cálculo simplificado sobre a receita; ISS e ICMS ficam de fora porque não mudam em 2027.
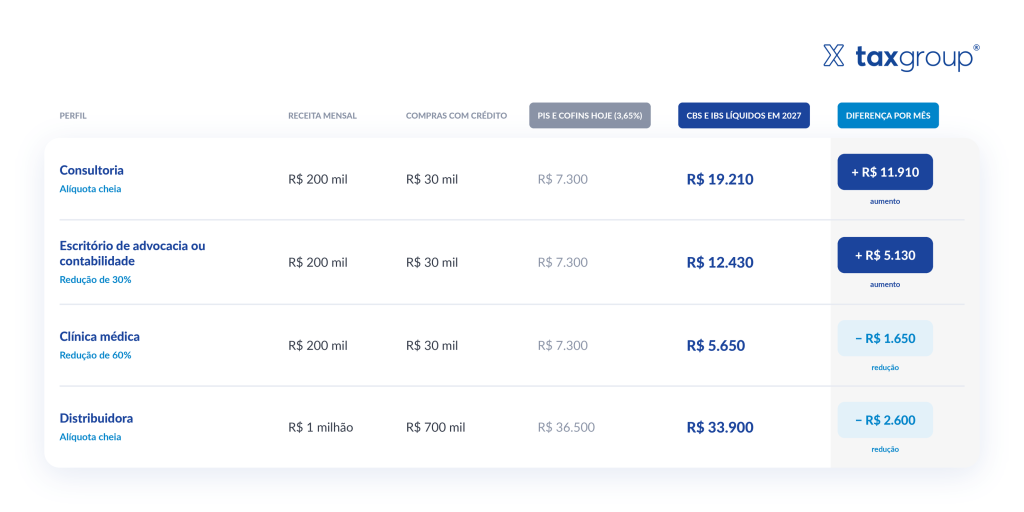
Repare que consultoria, escritório e clínica têm a mesma receita e as mesmas compras. O que muda o resultado é a alíquota da atividade. E o que salva a distribuidora é o volume de compras com crédito.
Ponto de equilíbrio: a regra de bolso para 2027
Para saber se a sua empresa paga mais ou menos em 2027, compare as compras com crédito com a receita. A fórmula é: (alíquota de saída − 3,65%) ÷ 11,3%.
| Alíquota da atividade em 2027 | Carga sobre a receita | Compras com crédito para empatar com 3,65% |
|---|---|---|
| Cheia | 11% | cerca de 68% da receita |
| Redução de 30% | 8% | cerca de 38% da receita |
| Redução de 60% | 5% | cerca de 8% da receita |
Se as suas compras com crédito ficam acima do percentual da última coluna, a tendência é pagar menos. Abaixo dele, pagar mais. É uma primeira leitura, não substitui uma simulação com os números reais da empresa.
O efeito no preço: repassar ou absorver
O aumento de tributo não vira prejuízo automaticamente. Como a CBS e o IBS são cobrados por fora e destacados na nota, quem vende para empresas do regime regular pode reajustar o preço sem aumentar o custo líquido do cliente, porque ele recupera o valor como crédito.
Quem vende para consumidor final não tem essa saída. Nesse caso, a decisão é entre repassar e arriscar volume ou absorver e perder margem. Por isso, mapear a carteira de clientes por regime é tão importante quanto calcular a alíquota.
Há também o efeito no caixa. Com o split payment, parte do tributo será separada já no momento do pagamento da venda, e o crédito da compra fica vinculado ao pagamento do tributo pelo fornecedor. Prazos de recebimento, de pagamento e capital de giro precisam entrar na conta.
Lucro Presumido ou Lucro Real depois da reforma tributária?
Até 2026, parte da vantagem do Lucro Presumido vinha do PIS e da Cofins cumulativos, mais baratos para quem tinha poucos créditos. A partir de 2027, CBS e IBS funcionam do mesmo jeito nos dois regimes. A escolha passa a depender quase só do IRPJ, da CSLL e da forma de distribuir lucros.
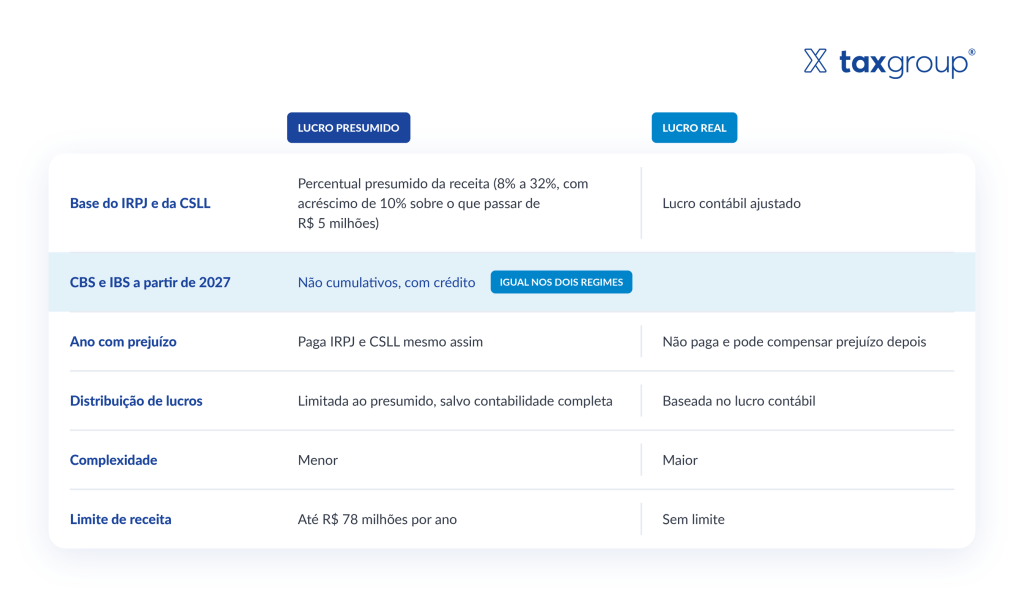
A regra prática ficou mais clara: se a margem de lucro real da empresa é menor que o percentual presumido, o Lucro Real tende a ser mais vantajoso. Para serviços acima de R$ 5 milhões, essa referência subiu para 35,2% sobre o excedente, o que empurra mais empresas para a análise.
O caminho inverso também merece atenção. Empresas do Simples que vendem para outras empresas e estão perto do teto de R$ 4,8 milhões podem comparar três caminhos: Simples com IBS/CBS no DAS, Simples híbrido ou Lucro Presumido.
Lembre-se de que a opção pelo Lucro Presumido ou pelo Lucro Real é feita no início do ano e vale para o ano inteiro. A simulação para 2027 precisa estar pronta antes de janeiro.
Planejamento tributário no Lucro Presumido: passo a passo para 2027
Com a CBS chegando em poucas semanas, o planejamento tributário deixa de ser uma revisão anual e vira uma rotina. Este é o roteiro que recomendamos para empresas do Lucro Presumido:
- Levante a base real da empresa. Separe a receita por tipo de atividade e os clientes por perfil (empresas do regime regular, optantes do Simples, pessoas físicas). Liste as compras e marque quais geram crédito.
- Classifique cada serviço e produto. Verifique se alguma atividade tem direito à redução de 30% ou de 60%, ou à alíquota zero, conforme a LC 214/2025 e seus anexos. Um enquadramento errado custa caro para os dois lados.
- Mapeie os fornecedores. Descubra o regime de cada um. Negocie preço com quem transfere crédito reduzido e avalie substituir fornecedores informais.
- Simule 2027 com a alíquota oficial. Assim que o Senado fixar a alíquota da CBS, refaça as contas comparando Lucro Presumido, Lucro Real e, quando fizer sentido, Simples Nacional.
- Revise preços e contratos. Inclua cláusulas de reequilíbrio tributário nos contratos longos e passe a precificar com o tributo destacado, separado do preço do serviço ou produto.
- Prepare o caixa. Projete o efeito do split payment e o tempo entre pagar fornecedores e usar os créditos. Ajuste capital de giro e prazos.
- Revise a política de distribuição de lucros. Avalie contabilidade completa, o calendário de distribuições, o equilíbrio entre pró-labore e dividendos e o impacto do imposto mínimo na pessoa física.
- Avalie a LC 224/2025. Se a empresa fatura acima de R$ 5 milhões, analise com um especialista a viabilidade de discutir o adicional de 10% na Justiça e provisione o valor enquanto isso.
- Ajuste sistemas e obrigações acessórias. ERP, emissão de notas e apuração precisam lidar com débitos, créditos e os novos campos de IBS e CBS.
- Decida o regime antes de janeiro e reavalie todo ano. A transição vai até 2033, e a conta muda a cada etapa, principalmente quando o ISS começar a virar IBS, em 2029.
Checklist rápido para levar à reunião com o especialista:
- Faturamento dos últimos 12 meses por atividade
- Lista dos principais clientes e o regime tributário de cada um
- Compras e despesas com fornecedores, com o regime de cada fornecedor
- Folha de pagamento e pró-labore
- Histórico de distribuição de lucros por sócio
- Contratos com prazo superior a 12 meses
Perguntas frequentes sobre o Lucro Presumido na reforma tributária
O Lucro Presumido vai acabar com a reforma tributária?
Não. O Lucro Presumido continua existindo como forma de calcular o IRPJ e a CSLL. O que acaba é o PIS e a Cofins cumulativos, substituídos pela CBS em 2027. Desde 2026, porém, quem fatura acima de R$ 5 milhões paga presunção 10% maior sobre o excedente.
Quando o PIS e a Cofins deixam de existir para o Lucro Presumido?
Em 1º de janeiro de 2027. A partir dessa data, a empresa do Lucro Presumido passa a recolher a CBS, com alíquota de referência calculada pelo TCU em 11,3% e ainda sujeita à resolução do Senado, menos 0,1 ponto em 2027 e 2028 por causa do IBS de teste.
Empresa do Lucro Presumido pode aproveitar créditos de CBS e IBS?
Sim. A CBS e o IBS são não cumulativos para todas as empresas do regime regular, incluindo o Lucro Presumido. A empresa desconta o tributo pago nas compras de bens e serviços, desde que o fornecedor tenha recolhido. Salários e encargos não geram crédito.
Vale a pena trocar o Lucro Presumido pelo Lucro Real em 2027?
Depende da margem de lucro real. Como CBS e IBS funcionam igual nos dois regimes, a decisão passa a girar em torno do IRPJ e da CSLL. Se a margem real for menor que a presumida, ou se houver prejuízo, o Lucro Real tende a compensar. Só uma simulação com os números da empresa confirma.
Quem fatura mais de R$ 5 milhões no Lucro Presumido paga mais imposto?
Sim. A LC 224/2025 aumentou em 10% a presunção do IRPJ e da CSLL sobre a receita que passa de R$ 5 milhões no ano, por exemplo de 32% para 35,2% em serviços. A regra é questionada no STF e as decisões judiciais ainda estão divididas.
O que fazer agora com a sua empresa no Lucro Presumido
A reforma não decide sozinha se a sua empresa ganha ou perde. Quem decide são os números: o quanto você compra com crédito, para quem você vende, qual é a sua margem real e como os sócios retiram o lucro. Uma distribuidora e uma consultoria com o mesmo faturamento podem ter destinos opostos em 2027, e a diferença está em decisões que ainda podem ser tomadas.
A janela é curta. A CBS começa a ser cobrada em 1º de janeiro de 2027, a escolha do regime vale para o ano inteiro e preços, contratos e fornecedores precisam estar ajustados antes da primeira nota do ano.
Fale com um especialista em planejamento tributário da nossa equipe. Clique no banner abaixo e vamos simular os cenários onde você ganha, onde perde e o que fazer antes da virada do ano.